.jpg?s3=1)
Lukáš Kovanda, hlavní ekonom Trinity Bank
Trhy zatím Babišovu vládu za rozpočtové schodky netrestají
Finanční trhy zatím žádný český „dluhový armagedon“ nevyhlížejí. Od loňských parlamentních voleb, které se konaly přesně před rokem, zdražilo České republice desetileté půjčování prakticky stejně jako Německu, tedy evropskému etalonu fiskální důvěryhodnosti. Výnos českého desetiletého státního dluhopisu se za posledních dvanáct měsíců zvýšil o 80,9 bazického bodu, německého o 76,1 bazického bodu. Rozdíl představuje pouhých 4,8 bazického bodu, tedy 0,048 procentního bodu.
Pokud by finanční trhy skutečně v posledním roce propadaly obavám z rozpočtové politiky nové Babišovy vlády, mělo by se to projevit především výraznějším rozevíráním úrokové přirážky českého dluhu vůči Německu. Nic takového se tedy neděje.
Naopak, třináct z 23 zemí EU, jejichž desetileté dluhopisy agentura Bloomberg sleduje a vykazuje, zaznamenalo proti Německu větší nárůst desetiletých výnosů než Česko (viz graf níže, vytvořený na základě dat agentury Bloomberg). Ve Francii činí rozdíl proti Německu 60 bazických bodů, v Bulharsku 47,6, na Kypru 42,2 a v Lotyšsku 38,3 bodu. Hůře než Česko vycházejí rovněž Řecko, Belgie, Itálie, Chorvatsko, Litva, Slovinsko, Slovensko, Portugalsko a Španělsko.
Ještě výmluvnější je statistické srovnání celé skupiny 23 zemí EU. Prostý průměr změny výnosu proti Německu činí přibližně 4,75 bazického bodu. České 4,8 bodu je tedy prakticky přesně průměr sledované skupiny. Medián přitom dosahuje 12,4 bodu, takže Česko se nachází dokonce pod touto střední hodnotou. A pokud země nevážíme všechny stejně, ale zohledníme jejich ekonomickou velikost, vychází průměr ještě podstatně výše, kolem 16 bazických bodů. Při vážení velikostí veřejného dluhu je přibližně 25 bazických bodů.
Těžko tudíž lze tvrdit, že by trhy během uplynulého roku Česko za jeho rozpočtovou politiku trestaly.
Což ovšem neznamená, že český stát financuje svůj dluh levně. Naopak. Výnos jeho desetiletého dluhopisu přesahuje pět procent a je výrazně vyšší než německý. Je ale třeba oddělit dvě zcela rozdílné věci: dlouhodobou úroveň úroku a jeho změnu od voleb.
Poměrně vysoká výchozí úroveň českých výnosů existovala již před vznikem nynější vlády i než před zmíněnými volbami, z nichž vzešla. Je výsledkem předchozího inflačního vývoje, vyššího tempa ekonomického růstu v ČR, vyšších úrokových sazeb České národní banky, odlišné měnové politiky, existence kurzového rizika koruny, velikosti a likvidity českého dluhopisového trhu i dřívějšího vývoje veřejných financí. Už při nástupu současné vlády si český stát půjčoval podstatně dráže než Německo.
Lze samozřejmě diskutovat, zda dnešní rozpočtová politika vytváří rizika pro budoucnost. Pokud by schodky zůstávaly dlouhodobě příliš vysoké, může se riziková přirážka českého dluhu zvýšit. Nelze ale dnešní vysokou úroveň českých úroků jednoduše vydávat za účet vystavený finančními trhy nové vládě.
Data od voleb zatím říkají něco jiného: Česku zdražilo půjčování vůči Německu o pouhých pět bazických bodů, prakticky stejně jako v průměru sledovaným zemím EU a výrazně méně, než odpovídá jejich mediánu.
Pokud existuje důkaz, že trhy Česko po volbách za rozpočtovou politiku trestají, v desetiletých výnosech jej zatím hledat nelze.
.jpg)
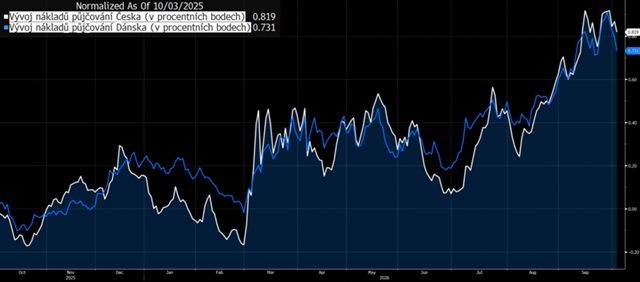
Od loňských voleb zdražilo Česku půjčování prakticky shodně jako Dánsku, zemi s nejzdravějšími veřejnými financemi v EU
Vývoj na evropském dluhopisovém trhu v posledních dvanácti měsících nepotvrzuje představu, že by investoři české veřejné finance vnímali jako směřující k jakémusi „dluhovému armagedonu“. Přes politicky značně vyhrocenou debatu o tuzemském zadlužování se totiž náklady dlouhodobého financování českého státu v posledních dvanácti měsících vyvíjely nápadně podobně, prakticky shodně, jako v případě Dánska, které momentálně vykazuje celkově nejzdravější veřejné finance ze zemí Evropské unie.
Od začátku října loňského roku, tedy přibližně od parlamentních voleb v Česku, vzrostl výnos českého desetiletého státního dluhopisu zhruba o 0,82 procentního bodu. Výnos srovnatelného dánského dluhopisu přitom ve stejném období stoupl asi o 0,73 procentního bodu (viz graf Bloombergu níže). Rozdíl v nárůstu nákladů financování tak činí pouze přibližně 0,09 procentního bodu.
To je pozoruhodné vzhledem k dramaticky rozdílnému stavu veřejných financí obou zemí. Evropská komise letos očekává v Dánsku rozpočtový přebytek 0,9 procenta HDP a v roce 2027 přebytek dalších 0,5 procenta HDP. Dánský veřejný dluh má letos dosahovat pouze zhruba 27 procent HDP a v příštím roce má dále klesnout.
Česko je naproti tomu deficitní, lze říci i chronicky deficitní. Evropská komise pro letošek předpokládá schodek veřejných financí ve výši 2,8 procenta HDP a roku 2027 má deficit činit fakticky 3,5 procenta HDP. Veřejný dluh má letos dosahovat přibližně 46 procent HDP a dále růst.
Pokud by tedy růst českého zadlužování představoval v očích investorů zásadnější riziko, bylo by logické očekávat, že české výnosy porostou proti dánským podstatně rychleji. Za posledních dvanáct měsíců se však nic takového nestalo. Křivky obou zemí se naopak pohybují podobně a velkou část období prakticky souběžně.
Nelze z toho vyvozovat, že na stavu veřejných financí nezáleží. Výnos státního dluhopisu neurčuje pouze zadlužení a deficit. Promítá se do něj očekávaná inflace, vývoj měnové politiky, globální pohyb dlouhodobých úrokových sazeb, nabídka nových dluhopisů či celková averze investorů k riziku. Dánsko navíc prostřednictvím fixace své měny vůči euru funguje v odlišném měnovém prostředí než Česko.
Právě proto ale stojí tržní vývoj za pozornost. Ukazuje, že investoři zatím Českou republiku za její fiskální vývoj netrestají způsobem, který by odpovídal vyhroceným, politicky motivovaným charakteristikám jejího zadlužování, které zaznívají v tuzemské veřejné diskusi.
Jinými slovy, jestliže za posledních dvanáct měsíců zdražilo desetileté financování Česka o 0,82 procentního bodu a fiskálně mimořádně zdravého Dánska o 0,73 bodu, nelze drtivou většinu českého růstu výnosů jednoduše připsat zhoršování tuzemských veřejných financí. Vždyť rozdíl činí jen devět bazických bodů. Trh tak prozatím vysílá podstatně méně dramatický signál, než jaký by člověk mohl zaznamenat v rámci výhradně domácí politické debaty o českém dluhu.
Českému průmyslu se stále daří citelně lépe než před rokem
Jeho růst ovšem čelí několika rizikům, spjatých zejména s citlivostí na vývoj německé ekonomiky, geopolitickými otřesy a případným novým výrazným zdražením energií
V českém průmyslu v září nadále panovaly solidní podmínky, byť proti mimořádně silnému srpnu lehce slabší. Index nákupních manažerů ve zpracovatelském průmyslu dosáhl hodnoty 53,5 bodu, zatímco v srpnu činil 54,1 bodu. Nadále se tak bezpečně drží nad klíčovou hranicí 50 bodů, která odděluje pásmo meziměsíčního zlepšování podmínek od jejich zhoršování. Zářijový výsledek sice zaostal za očekáváním trhu, který podle agentury Bloomberg předpokládal hodnotu 53,7 bodu, avšak jen nepatrně. Takže ve výsledku nejde o zásadní překvapení.
Podstatné je především to, že český průmysl pokračuje v expanzi již sedmý měsíc v řadě. Ještě před rokem, v září 2025, činil PMI pouze 49,2 bodu a signalizoval tedy zhoršování podmínek a pokles aktivity. Současná situace je tak oproti loňsku viditelně příznivější. Srpnových 54,1 bodu přitom představovalo nejsilnější zlepšení podmínek v českém zpracovatelském průmyslu od dubna 2022.
Určité ochlazení je patrné zejména u nových zakázek. Jejich příslušný index v září klesl na 53 bodů z 54,7 bodu v srpnu. To však stále znamená jejich poměrně solidní růst. Zpomalení tak zatím nepůsobí jako začátek nového útlumu, ale spíše jako normalizace po velmi silném srpnovém výkonu. Právě v srpnu rostly nové zakázky nejrychlejším tempem od února 2022, přičemž výraznou podporu představovala zahraniční poptávka.
Českému průmyslu letos pomáhá i postupné oživování evropského výrobního sektoru. Předběžný zářijový PMI eurozóny dosáhl 52,7 bodu a německý 53,8 bodu, takže růst průmyslové aktivity pokračoval i na nejdůležitějších odbytištích českých podniků. To je pro tuzemskou ekonomiku významné zejména vzhledem k její silné obchodní provázanosti s Německem.
Pozitivním signálem posledních měsíců je také skutečnost, že oživení už nestojí pouze na doplňování zásob nebo jednorázových objednávkách. V srpnu firmy zvyšovaly výrobu, nábor zaměstnanců i nákupy vstupů, současně rostly rozpracované zakázky. To signalizuje skutečné zvýšení vytížení výrobních kapacit. Přetrvávají ovšem rizika na straně dodavatelských řetězců a nákladů. Již v létě firmy hlásily delší dodací lhůty, problémy s dostupností některých materiálů a stále zvýšené ceny vstupů.
Zářijový pokles PMI z 54,1 na 53,5 bodu není důvodem k přehnaným závěrům, ani náznakem nového, klesajícího trendu. Český průmysl se stále nachází v citelně lepší kondici než před rokem. Potenciální slabinou zůstává zejména citlivost na vývoj německé ekonomiky, geopolitické otřesy a případné nové zdražení energií či dalších vstupů.
Česká ekonomika letos ve druhém čtvrtletí rostla pomaleji, než se zdálo
Pokud by domácnosti tolik nespořily, bude ekonomický růst silnější
Česká ekonomika ve druhém čtvrtletí rostla o něco pomaleji, než se dosud předpokládalo. ČSÚ dnes zpřesnil meziroční růst HDP z 1,9 na 1,8 procenta a mezičtvrtletní z 0,4 na 0,3 procenta. Výsledek je zároveň o desetinu procentního bodu slabší, než čekal analytický konsensus zachycený agenturou Bloomberg, kde všech dvanáct odhadů počítalo s meziročním růstem 1,9 procenta.
Nejde ale o výsledek, který by signalizoval zásadnější ochabnutí české ekonomiky. Podstatnější než samotná revize o desetinu je struktura hospodaření domácností a firem. Ta ukazuje, že české domácnosti už mají díky růstu reálných příjmů stále větší prostor spotřebovávat, i když opatrnost z předchozích inflačních let je ještě zdaleka neopustila.
Reálné příjmy domácností na obyvatele ve druhém čtvrtletí meziročně vzrostly o 3,1 procenta, zatímco jejich reálná spotřeba o 2,5 procenta. Proti prvnímu čtvrtletí reálné příjmy stouply o 0,7 procenta a spotřeba o 0,6 procenta. Průměrný měsíční příjem ze zaměstnání dosáhl 55 048 korun a reálně byl meziročně vyšší o 4,2 procenta. Kupní síla českých domácností se tedy dále obnovuje.
Jenže Češi stále neutrácejí veškerý přírůstek příjmů. Míra úspor domácností se ve druhém čtvrtletí zvýšila na 19,9 procenta, tedy o 0,4 procentního bodu proti předchozím třem měsícům a o 0,1 bodu meziročně. To je důležitá informace pro další vývoj ekonomiky. Spotřeba domácností sice roste, ale mohla by růst ještě rychleji, kdyby lidé rozpouštěli větší část svých úspor. Vysoká míra spoření tak představuje zároveň brzdu současného růstu i potenciální zásobu kupní síly pro růst budoucí.
Současně však domácnosti nejsou pouze „spořivé“. Jejich investiční míra se zvýšila na 10,9 procenta, mezičtvrtletně o 0,4 a meziročně dokonce o 0,8 procentního bodu. Část vyšších disponibilních příjmů tedy domácnosti nepřelévají do běžné spotřeby, ale do investic, typicky například do bydlení. To je z hlediska dlouhodobějšího růstu zdravější než situace, kdy by celé zlepšení příjmů skončilo pouze v okamžité spotřebě.
U podniků je obrázek smíšenější. Investiční míra nefinančních firem činila 28,3 procenta. Proti prvnímu čtvrtletí sice nepatrně, o 0,1 procentního bodu, klesla, meziročně však byla o 1,3 bodu vyšší. Firmy tedy v meziročním pohledu investiční aktivitu zřetelně zvýšily. Zároveň se jim ale stlačuje ziskovost. Míra zisku nefinančních podniků klesla na 42,4 procenta, meziročně o 1,8 procentního bodu, zatímco jejich celkové mzdové náklady vzrostly o 6,7 procenta.
To může být jedno z rizik dalšího vývoje. Pokud budou náklady firem dál růst rychleji než jejich schopnost vytvářet zisk, může se dnešní relativně solidní investiční aktivita později dostat pod tlak. Prozatím však data ukazují, že investice domácností i podniků jsou v meziročním srovnání poměrně robustní.
Celkově tak česká ekonomika pokračuje v růstu, byť o chlup slabším, než se ještě před měsícem zdálo. Zásadní je, že se zlepšuje finanční situace domácností, rostou jejich reálné příjmy i spotřeba a současně investují více než před rokem. Stále mimořádně vysoká míra úspor ovšem říká, že spotřebitelé zůstávají obezřetní. Pokud jejich důvěra dále poroste a část vysokých úspor se začne výrazněji přelévat do spotřeby, může právě spotřebitel dodat českému hospodářství další impuls. Naopak u firem bude třeba sledovat, zda pokles ziskovosti nezačne postupně brzdit jejich dosud poměrně silné investice.
Česku prý narůstají úroky na dluhu jedním z nejrychlejších temp v EU
Není to pravda, rostou naopak jedním z nejpomalejších temp, ukazují data agentury Bloomberg
V tuzemské debatě o rostoucím zadlužení a deficitech opakovaně zaznívá, že Česku v současnosti rostou úroky na jeho veřejném dluhu jedním z nejrychlejších temp v EU. Není to pravda. Je to právě naopak. Rostou jedním z nejpomalejších temp.
Podívejme se na data agentury Bloomberg za posledních 12 měsíců, tedy v podstatě za období od parlamentních voleb do dneška. Volby proběhly loni začátkem října.
Na všech třech klíčových splatnostech, tedy dvou-, pěti- a desetileté narostl v daném období úrok na českém dluhu o méně, než odpovídá průměru EU. V prvních dvou případech o výrazně méně.
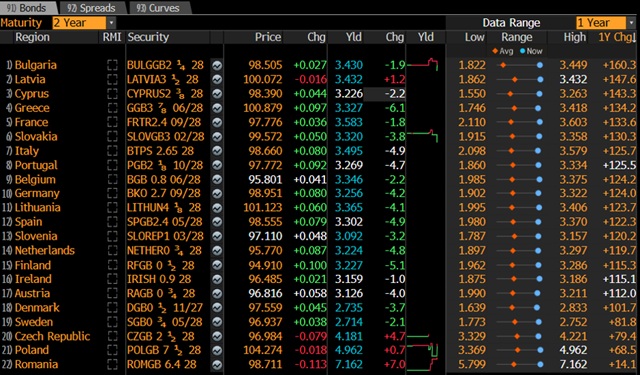
Zaprvé, na dvouletém dluhu Česka narostl za posledních dvanáct měsíců úrok o 0,79 procentního bodu. Tedy o méně než ve všech sledovaných zemích eurozóny, včetně Německa či Nizozemska, a také méně než v Dánsku, což je země momentálně s vůbec nejzdravějšími veřejnými financemi v EU (viz poslední sloupec tabulky 1 Bloombergu níže).
Zadruhé, za období uplynulých dvanácti měsíců též narostl úrok na pětiletém dluhu Česka o 0,71 procentního bodu. Tudíž o méně než – opět – ve všech sledovaných zemích eurozóny, včetně Německa či Nizozemska (viz poslední sloupec tabulky 2 Bloombergu níže).
A konečně, ve sledovaném období narostl úrok na desetiletém dluhu Česka o 0,91 procentního bodu. To je prakticky přesně na úrovni průměru váženého HDP sledovaných zemí EU, který činí 0,90 bodu. Při relevantnějším vážení podle velikosti veřejného dluhu vychází průměr na 0,95 bodu a při vážení podle objemu vládních dluhových cenných papírů rovněž přibližně na 0,95 bodu. Česko je tedy i na desetileté splatnosti spíše lehce pod evropským dluhově váženým průměrem. Například taková Francie registruje nárůst hned o 1,20 procentního bodu (viz poslední sloupec tabulky 3 Bloombergu níže).
Český desetiletý dluh tak vypadá relativně hůře než český dluh dvouletý či pětiletý. Dlouhodobé výnosy typu těch desetiletých totiž více než krátkodobé odrážejí obavy z budoucí inflace, dlouhodobého vývoje veřejných financí a velkého objemu nově emitovaných dluhopisů. Přesto z dat nelze mluvit o nějakém mimořádném trestání Česka finančními trhy. Rozdíl mezi českým a německým desetiletým výnosem se za poslední rok rozšířil pouze asi o tři bazické body. Prakticky celý vzestup dlouhodobých českých úroků je tedy součástí mnohem širšího globálního růstu dlouhodobých výnosů, který souvisí především s vývojem války v Perském zálivu a její dopady so světových cen energetických surovin.
To, že úroky i na českém desetiletém dluhu narůstají v tomto mezinárodně obtížném prostředí pomaleji, než odpovídá průměru zemí EU, je zprávou příznivou, nikoli negativní.
Tabulka 1) Na dvouletém dluhu Česka narostl za posledních dvanáct měsíců úrok o 0,79 procentního bodu (viz poslední slooupec).
Tabulka 2) Na pětiletém dluhu Česka narostl za posledních dvanáct měsíců úrok o 0,71 procentního bodu (viz poslední slooupec).
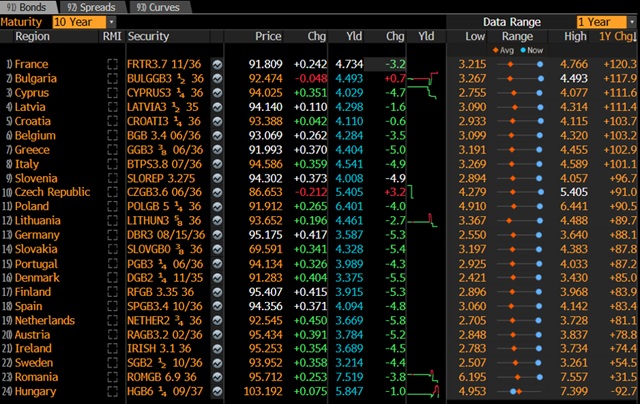
Tabulka 3) Na desetiletém dluhu Česka narostl za posledních dvanáct měsíců úrok o 0,91 procentního bodu (viz poslední slooupec).
20 důvodů, proč je nový ratingový posudek S&P vysvědčením současné Babišovy vlády
Po zveřejnění příznivého posudku ratingové agentury S&P Global Ratings 25. září se v české veřejné diskusi objevují dohady, co vlastně agentura hodnotila. Agentura hodnotí českou ekonomiku jako celek, včetně měnové politiky České národní banky, kondice bankovního sektoru či pozice vůči zahraniční. Hodnotí, byť převážně implicitně, také konání předchozích vlád a celkové ekonomické směřování Česka od 90. let minulého století. To však nic nemění na tom, že stěžejní, explicitní zřetel přikládá konání současné vlády, jak dokládá dvacet bodů níže. V tomto smyslu je příznivý posudek, zlepšující ratingový výhled, především vysvědčením současné Babišovy vlády.
1) Posudek vznikl až po nástupu Babišovy vlády. S&P nerozhodovala před volbami ani při sestavování kabinetu, ale 25. září 2026, tedy s několikaměsíční zkušeností s novou vládou a její politikou.
2) Agentura Babišovu vládu v textu jmenuje přímo, a to celkem 15krát (Fialova vláda je zmíněna jednou, další vlády ani jednou). Nejde tedy jen o anonymní hodnocení „České republiky“. S&P píše o vládě vedené ANO a o návratu Andreje Babiše do premiérské funkce.
3) S&P přímo posuzuje hospodářskou politiku nové vlády. Doslova očekává, že „economic management will remain prudent under the ANO-led government“. Agentura tedy předpokládá rozvážné hospodářské řízení právě za současného kabinetu.
4) Pozitivní výhled přichází navzdory tomu, že S&P dobře ví o fiskálním uvolnění. Agentura nepřehlédla vyšší výdaje ani rozvolnění rozpočtového rámce; naopak je výslovně zapracovává do prognózy. Přesto výhled zlepšila.
5) S&P zná vládní návrh deficitu na rok 2027. Výslovně uvádí, že vláda projektuje deficit sektoru vládních institucí 3,5 % HDP. Pozitivní rozhodnutí tedy nebylo učiněno bez znalosti vládního rozpočtového kurzu.
6) Agentura počítá s realizací vládního programu. Vyšší sociální výdaje, investice a uvolněnější fiskální politika nejsou pro S&P hypotetickým rizikem; jsou součástí jejího základního scénáře. Přesto neočekává rozpad české úvěrové kvality.
7) S&P předpokládá, že Babišův kabinet nepřekročí dlouhodobě fiskální mez. Agentura očekává, že schodky po roce 2027 opět klesnou pod 3 % HDP. To znamená, že nevychází ze scénáře nekontrolované fiskální expanze.
8) S&P je v jednom bodě dokonce optimističtější než vláda. Pro rok 2027 počítá s nižším deficitem, než jaký projektuje samotná vláda, protože očekává, že tradice fiskální obezřetnosti bude dál působit.
9) Agentura neočekává odklon od podnikatelsky orientované politiky. Přímo píše, že neočekává „break from Czechia’s traditional pro-business policies“. To už je výrok velmi konkrétně vztahovaný k nové politické reprezentaci.
10) S&P neočekává roztržku s EU. Přestože zmiňuje suverénnější, na Česko zaměřenou, orientaci koalice, základní scénář počítá s „broadly constructive continuity“ ve vztazích s evropskými partnery. To je hodnocení politického rizika současné vlády.
11) Pozitivní výhled znamená důvěru v následujících 12 až 24 měsíců – tedy hlavně v období mandátu této vlády. S&P píše, že očekává zachování silných veřejných a vnějších bilancí právě v tomto horizontu.
12) Možné zlepšení ratingu má nastat rovněž během této vlády. Agentura výslovně připouští zvýšení ratingu během jednoho až dvou let. Pokud se tedy naplní její základní scénář, rozhodující období připadá na působení Babišova kabinetu.
13) S&P nevidí změnu vlády jako institucionální zlom. Ratingové agentury jsou citlivé na změny institucí a pravidel; S&P sice upozorňuje na rozvolnění fiskálního rámce, ale nevyvozuje z něj zásadní pokles kvality českých institucí.
14) Agentura považuje existující fiskální polštář za dostatečný i pro politiku nové vlády. Píše, že dosavadní rezervy a předchozí historie obezřetnosti poskytují „cushion for this policy shift“. Tedy: nový kurz je volnější, ale podle S&P ho české finance zatím unesou.
15) Vládní investiční politika je součástí pozitivního makro scénáře. S&P očekává průměrný růst 2,3 % v letech 2026–2029, přičemž domácí poptávku má podporovat i fiskální expanze. Fiskální uvolnění tedy agentura započítává je jako jeden z faktorů růstu.
16) Není to jen hodnocení zděděného roku 2025. S&P modeluje dluh, deficity, investice i hospodářskou politiku až do roku 2029. Velká část tohoto období tedy leží před současnou vládou, nikoli za ní.
17) Do prognózy je započten i jeden z největších projektů Babišovy nynější éry – Dukovany. S&P počítá s financováním dvou nových jaderných bloků a přesto hodnotí český dluh jako umírněný i na konci horizontu.
18) Agentura testuje současnou vládu i proti nepříznivému scénáři. Upozorňuje na drahé energie, geopolitiku, slabší zahraniční poptávku a problémy autoprůmyslu. Pozitivní výhled tedy nevychází z bezrizikového prostředí.
19) Kdyby S&P považovala politický obrat po nástupu Babiše za zásadní kreditní riziko, logičtější by bylo výhled nezlepšovat. Agentura sama uvádí, že výhled by mohla zhoršit, pokud by fiskální expanze signalizovala méně obezřetný institucionální rámec. Právě to nyní neudělala. Naopak.
20) S&P neříká pouze „v Česku je nač navazovat“, ale „očekáváme, že politika zůstane obezřetná pod vládou vedenou ANO“. Zároveň však agentura samozřejmě připisuje část síly Česka dlouhodobě nízkému zadlužení, ČNB, devizovým rezervám, bankám a předchozímu vývoji už od 90. let.
Zavření obchodů o svátcích přesouvá celospolečenské bohatství k benzínovým pumpám a dalším malým prodejnám, diskriminuje velké prodejny
Uzavření velkých obchodů ve státní svátek připraví dotčené obchodníky v čistém vyjádření přibližně o 500 až 900 milionů korun tržeb. Středový odhad činí zhruba 700 milionů korun. Nejde přitom o celkový obrat, který by velké prodejny za běžného pondělí vytvořily, ale o tu část, kterou už nedokážou získat zpět v okolních dnech nebo prostřednictvím internetového prodeje.
Dnes, 28. září, kdy Česko slaví Den české státnosti, musí podle zákona zůstat zavřené maloobchodní prodejny s prodejní plochou přesahující 200 metrů čtverečních. Zákaz se tedy týká zejména supermarketů, hypermarketů, velkých prodejen elektroniky, nábytku, oděvů či obchodních center. Výjimku mají například čerpací stanice, lékárny nebo prodejny na letištích a některých dopravních uzlech.
Pokud bychom počítali pouze s tím, kolik by velké kamenné obchody za normálního provozu dnes utržily, lze jejich hrubý výpadek orientačně odhadnout na 1,5 až 1,8 miliardy korun. Toto číslo ale není skutečnou ekonomickou ztrátou. Velká část dnešního nákupu se jednoduše přesune na jiný den. Lidé si nakoupili více už o víkendu, případně větší nákup odloží na úterý. Další část spotřeby se přesune na internet.
Právě tento efekt je dnes výraznější než při zavádění zákona před deseti lety. Internetové nakupování od té doby velmi zesílilo. Český statistický úřad uvádí, že za celý rok 2025 vzrostly maloobchodní tržby reálně o 3,5 procenta a nejvíce k jejich růstu přispíval právě internetový a zásilkový prodej.
Čistou ztrátu velkých obchodů proto lze odhadnout přibližně na 40 procent jejich hypotetického dnešního obratu. Z hrubého výpadku kolem 1,7 miliardy korun by se tedy zhruba miliarda mohla vrátit v podobě nákupů uskutečněných jindy nebo jiným prodejním kanálem. Zbývajících zhruba 700 milionů korun představuje tržby, které velké kamenné prodejny pravděpodobně skutečně ztratí.
Ani těchto 700 milionů korun ale nelze zaměňovat za ztrátu české ekonomiky. Část peněz totiž skončí u malých obchodníků, kteří dnes otevřít mohou, část v restauracích, na čerpacích stanicích nebo v jiných službách. Z pohledu celé ekonomiky tak dochází především k přesunu spotřeby mezi jednotlivými prodejci a jednotlivými dny.
Je také třeba rozlišovat mezi tržbou a ziskem. Jestliže obchod přijde o 700 milionů korun tržeb, neznamená to, že o stejnou sumu klesne jeho zisk. Obchodník zároveň neprodá příslušné zboží, takže mu nevznikne jeho pořizovací náklad, a ušetří také část provozních výdajů. Na druhé straně fixní náklady, například nájemné, odpisy nebo velká část nákladů na energie, běží dál.
Ekonomicky tak nejde ani tak o to, že by dnes Česko přišlo o miliardy korun spotřeby, ale spíše o to, kdo tuto spotřebu získá a kdy se uskuteční.
Současně se tím ukazuje určitý paradox zákona. Zaměstnanec supermarketu o ploše 201 metrů čtverečních má dnes volno, zatímco zaměstnanec prodejny jen nepatrně menší, třeba o ploše 199 metrů čtverečních, pracovat může. Hranice 200 metrů čtverečních je administrativní a sama o sobě nemá ekonomické opodstatnění. Proto také debata o smyslu podobných omezení nekončí ani deset let po zavedení zákona.
Každé páté nové auto v EU je elektrické, v Česku jen každé čtrnácté. U ojetin ale zájem rychle roste
Elektromobily se v Česku prosazují pomaleji než v Evropské unii. Za prvních osm měsíců letošního roku tvořily čistě elektrické vozy 21,7 procenta všech nově registrovaných aut v EU. V Česku jejich podíl nedosáhl ani sedmi procent.
Na českém trhu ojetin je ale vývoj podstatně dynamičtější. Podle analýzy společnosti AURES Holdings se za prvních osm měsíců roku prodalo přes 16 tisíc ojetých elektromobilů, meziročně o 92 procent více. Jejich podíl na všech prodaných ojetinách vzrostl z 1,5 na 2,9 procenta. Elektrické ojetiny tak zůstávají malou částí trhu, jejich prodeje ale rostou velmi rychle.
Proměňuje se také jejich zákazník. V síti AURES dnes více než tři čtvrtiny kupujících ojetých elektromobilů tvoří soukromé osoby. Přitom ještě v roce 2020 připadalo 64 procent nákupů na firmy a živnostníky. AURES typického zákazníka popisuje jako muže kolem 47 let z Prahy nebo jejího okolí, který elektromobil využívá především při každodenních cestách po městě. Ojetý elektromobil tak už není zdaleka jen záležitostí firemních flotil.
Pořizovací cena přesto zůstává vysoká. Průměrný prodaný ojetý elektromobil letos vyšel na 702 tisíc korun. Pro srovnání, na celém českém trhu ojetých aut bez ohledu na druh pohonu činila průměrná srpnová cena necelých 319,5 tisíc korun. Ta po téměř roce růstu během léta klesla. AURES zároveň upozorňuje, že s tradičně silnější podzimní poptávkou mohou ceny ojetin opět růst.
Do dalšího vývoje může promluvit také Německo. To je pro Česko nejvýznamnějším zdrojem dovážených ojetých aut. Z celkových 148,3 tisíc ojetin dovezených loni do Česka mělo více než 19 procent deklarovaný původ právě v Německu. Tento údaj se týká všech druhů pohonu, nikoli pouze elektromobilů. V Německu ale letos čisté elektromobily tvoří už zhruba 26 procent všech nových registrací. S tím, jak budou tyto vozy postupně přecházet na sekundární trh, může růst také nabídka elektrických ojetin dostupných českým zákazníkům.
Český trh tak zatím vysílá dva rozdílné signály. Mezi novými auty zůstává podíl elektromobilů výrazně pod průměrem EU. Mezi ojetinami je jejich zastoupení stále malé, ale prodeje rychle rostou a stále častěji je kupují soukromé domácnosti. Právě sekundární trh proto může být jednou z cest, kterou se elektromobily v Česku postupně dostanou k širšímu okruhu zákazníků.
Proč letos bude mít Rusko nejvyšší deficit od pandemie, když jsou přitom ropa i plyn celkem drahé?
Odpověď možná ukrývá i důvod, proč má Moskva ještě letos notně zesílit svoji hybridní válku proti NATO
Ruský deficit má za letošek činit až 3 % HDP, což je dvojnásobek původního plánu. To samo o sobě není pro Rusko katastrofa. Má nízký dluh a půjčuje si hlavně doma v rublech. Důležitější je, že se rozpočet citelně zhoršuje právě v době, kdy by mu dražší ropa a slabší rubl měly pomáhat.
Jednou z nejdražších rozpočtových položek jsou lidé. Rusko si dnes vojáky ve velké míře kupuje: vysokými nástupními bonusy, platy a dalšími výhodami. Čím déle válka trvá, tím dražší je přesvědčit dalšího člověka, aby šel dobrovolně na frontu. Přitom podle odhadu washingtonského Institutu pro studium války nábor nyní zajišťuje už zhruba jen 1150 lidí denně, zatímco ztráty od začátku července činí 1374 lidí denně. Rusko tak denně přichází o více než 200 vojáků, které už není schopno nahradit náborem.
Lákavost mobilizace v očích Kremlu tudíž stoupá. Umožnila by doplnit stavy třeba až stovkami tisíc nových rekrutů, aniž by přitom tolik zatížila veřejné finance. Mobilizovaný voják samozřejmě také stojí peníze, ale odpadá stále dražší „bonus za podpis“.
Jenže mobilizace je politicky toxická. Ta z roku 2022 vyvolala v Rusku nervozitu a útěk statisíců lidí do zahraničí. Kreml by proto potřeboval silnou záminku. V té souvislosti stojí za zmínku včerejší výrok polského ministra zahraničí Radosława Sikorského. Tvrdí, že Polsko má „z více zdrojů“ informace, že Rusko ještě letos chystá „něco velkého“. Zároveň mluví o tom, že Kreml může potřebovat záminku k mobilizaci a že by jí mohla být operace pod falešnou vlajkou. Teoreticky třeba vážný incident v Bělorusku, který by Moskva a Minsk připsaly Ukrajině nebo NATO. Kreml by pak mohl Rusům říci: už nejde jen o Ukrajinu, napaden je náš společný bezpečnostní prostor, musíme se mobilizovat.
Ekonomická logika takového postupu je zřejmá: dobrovolní vojáci jsou stále dražší a stále výrazněji zatěžují již tak deficitní veřejné finance, zatímco mobilizace vyjde levněji, jen potřebuje vhodnou záminku, a tedy politické ospravedlnění.
Nemusí zůstat u operace pod falešnou vlajkou. Hybridní válka je pro Moskvu podstatně levnější než otevřený střet s NATO. Proto kombinace provokací a sabotáží v jejím rámci a mobilizační záminky může z hlediska Kremlu představovat ideální postup.
Hybridní sabotáže a provokace v zemích NATO budou nahlodávat odhodlání jejich obyvatelstva dále podporovat politiky, kteří podporují Ukrajinu. Tím Rusko celkem levně zvyšuje pravděpodobnost, že se západní pomoc Ukrajině výhledově omezí. Pokud navíc operací pod falešnou vlajkou získá záminku k mobilizaci, může na bojišti znatelně posílit, aniž by fatálně zatížilo své veřejné finance.
Nelze vyloučit, že by Rusko mohlo oboje spojit. Tedy provést útok pod falešnou vlajkou v některé ze zemí NATO, označit za původce třeba Ukrajinu, načež se pokusit mobilizovat, jakmile mu západní země útok připíší – což Kreml interpretuje jako vyhlášení války Rusku.
Po Avastu sází velký světový investor CVC na další český technologický šperk. Tentokrát CDN77
Oznámený vstup investiční skupiny CVC do české technologické společnosti CDN77 je výraznou zprávou pro domácí technologický sektor. Nejde přitom o klasický prodej české firmy do zahraničí. CVC získá menšinový podíl, zatímco zakladatel a šéf firmy Zdeněk Cendra si ponechá většinu a společnost bude dál řídit.
CVC je původem britská investiční skupina, která vznikla v roce 1981 a postupně vyrostla v jednoho z největších světových správců soukromého kapitálu. Dnes působí po celém světě a spravuje majetek za více než 200 miliard eur. Do CDN77 tak nevstupuje oborový konkurent, ale jeden z nejsilnějších světových finančních investorů.
CDN77 si tudíž zachovává české kořeny i rozhodující vliv současného vlastníka, zároveň ale získává kapitálově mimořádně silného partnera pro další zahraniční růst.
Firma už dnes provozuje síť ve více než 230 lokalitách po světě a její přenosová kapacita dosahuje 330 terabitů za sekundu. Vedle distribuce internetového obsahu rozvíjí datová úložiště, výpočty prováděné blíže koncovým uživatelům a výpočetní infrastrukturu založenou na procesorech a grafických čipech. Právě poslední oblast může být zásadní vzhledem k prudce rostoucí poptávce po infrastruktuře spojené s umělou inteligencí.
Pro českou ekonomiku je CDN77 zajímavá tím, že představuje přesně ten typ firmy, kterých má Česko stále málo: technologickou společnost s vysokou přidanou hodnotou, vlastním know-how, zákazníky po celém světě a rozhodovacím centrem doma. Česká ekonomika je stále výrazně založena na průmyslu a subdodavatelském modelu. CDN77 ukazuje jinou cestu – vytvořit technologii v Česku a prodávat ji celému světu.
CVC už má navíc s českým technologickým příběhem velmi zajímavou zkušenost. V roce 2014 vstoupilo do Avastu. Firma byla tehdy oceněna zhruba na jednu miliardu dolarů. O čtyři roky později vstoupil Avast na londýnskou burzu při ocenění kolem 3,2 miliardy dolarů.
To dokládá, že vstup velkého finančního investora nemusí znamenat konec českého technologického příběhu ani rychlý prodej firmy. Naopak může být mezistupněm, který umožní rychlejší rozvoj, větší investice, nákupy dalších firem a násobné zvýšení hodnoty společnosti.
Podobný vývoj lze nyní vidět u CDN77. Cendra neodchází, firmu neprodává a ponechává si kontrolu. Přibírá ale partnera, který může výrazně urychlit její růst.
Pokud se CDN77 podaří využít současný rozmach datové infrastruktury a umělé inteligence, může být dnešní vstup CVC teprve začátkem mnohem většího příběhu.
Pro českou ekonomiku je to proto pozitivní signál. Ukazuje, že světově významná technologická firma nemusí vzniknout jen v Silicon Valley, Londýně nebo Berlíně. Může vyrůst i v Praze – a následně přitáhnout jeden z největších investičních domů světa.
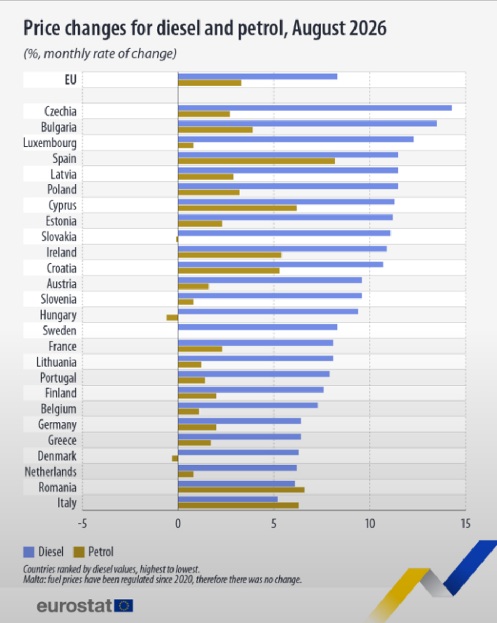
Best in diesel: nafta v Česku zdražovala v srpnu nejvýrazněji v EU. Hojili se čerpadláři na lidech po skončení vládní regulace?
Česko má jedno nepříjemné evropské prvenství. Podle srpnových dat Eurostatu zdražovala nafta v tuzemsku meziměsíčně nejvýrazněji v celé Evropské unii, zhruba o 14 procent (viz graf níže). Na první pohled se nabízí jednoduché vysvětlení: 19. července skončila vládní regulace marží čerpacích stanic, takže si pumpaři v následujících týdnech mohli začít kompenzovat období, kdy jim stát výši marže omezoval. Tak jednoduché to ale není.
Český červencový zlom byl totiž dvojí. Vláda od 20. července nejen zrušila regulaci marží, ale současně skončilo i mimořádné snížení spotřební daně z nafty o 1,939 koruny na litr. Po započtení DPH představovala tato daňová úleva zhruba 2,35 koruny na litr konečné ceny. Část následného zdražení nafty tak nevytvořily čerpací stanice, nýbrž stát návratem ke standardní sazbě spotřební daně.
Navíc je třeba správně číst samotnou statistiku Eurostatu. Srpnových zhruba čtrnáct procent neznamená, že litr nafty mezi 1. a 31. srpnem zdražil o čtrnáct procent. Jde o meziměsíční změnu cenové hladiny, tedy o srovnání srpnových cen s červencovými. A červencový průměr ještě z větší části zachycoval režim nižší daně a regulovaných marží. Srpnový údaj proto v sobě nese i část cenového skoku, který nastal už po 19. červenci.
Ostatně ČSÚ uvádí, že nafta se v srpnu prodávala v průměru za 44,98 koruny za litr, nejdráže od října 2022. Pohonné hmoty a maziva byly meziročně dražší o 26,2 procenta, zatímco v červenci šlo o růst o 16,8 procenta.
Teze, že se čerpadláři po skončení regulace začali na řidičích „hojit“, tedy není nesmyslná, ale samotné srpnové prvenství ji nedokazuje. Aby bylo možné takový závěr učinit, bylo by třeba od konečné ceny odečíst vliv vyšší spotřební daně a změnu evropské velkoobchodní ceny nafty. Teprve to, co zbude, může vypovídat o změně distribuční a maloobchodní marže.
Důležitou nápovědu dává i vývoj v jiných evropských zemích. Už v červenci zdražila nafta meziměsíčně v Polsku o 13,4 procenta, v Německu o 12,7 procenta a v Řecku o 12,1 procenta, zatímco v celé EU jen o 4,3 procenta. Prudké národní výkyvy tedy mohou vznikat i kvůli změnám daní, podpůrných režimů či odlišnému přenosu velkoobchodních cen, aniž by musely automaticky znamenat mimořádný růst marží pump.