.jpg?s3=1)
Lukáš Kovanda, hlavní ekonom Trinity Bank
Čechům to elektřinu může naopak zdražit
Německo od příštího roku výrazně sníží daň z elektřiny a zavede cenový strop na pohonné hmoty. Na opatřeních se dnes v noci dohodla vládní koalice kancléře Friedricha Merze. Německé domácnosti a podniky si tak mají polepšit, a to za cenu miliardových výpadků daňových příjmů. Berlín tudíž současně riskuje další prohloubení svých rozpočtových problémů. Změny mohou citelně zasáhnout také českou ekonomiku, zejména její průmysl a exportéry.
Německo sníží daň z elektřiny ze současných 2,05 eurocentu za kilowatthodinu na evropské minimum 0,1 eurocentu. To představuje snížení sazby o více než 95 procent. Při úplném promítnutí úlevy do konečné ceny ušetří běžná německá rodina se spotřebou 4000 kilowatthodin ročně zhruba 93 eur, tedy přibližně 2300 korun. Pro podniky ale může jít o mnohem vyšší částky.
Například firma, která dosud platila plnou sazbu daně a ročně spotřebuje deset gigawatthodin elektřiny, ušetří bezmála 200 tisíc eur, tedy téměř pět milionů korun. Podnik se spotřebou stonásobnou proti jednomu gigawatthodinovému odběrateli může ušetřit až přibližně 48 milionů korun. Německý průmysl už ovšem využívá různé daňové výjimky, takže skutečná dodatečná úspora řady energeticky náročných firem bude podstatně nižší.
Celkově německý stát přijde kvůli snížení daně přibližně o 5,4 miliardy eur ročně, tedy asi 132 miliard korun. To odpovídá přibližně 0,1 procenta německého HDP. Berlín chce pro rok 2027 výpadek pokrýt očekávanými prostředky z financování podpory obnovitelných zdrojů. Jejich skutečná dostupnost však závisí mimo jiné na vývoji energetických trhů. Pokud peníze nebudou stačit, bude vláda muset hledat úspory či jiné zdroje. Dodatečné zadlužení tedy představuje jedno z rozpočtových rizik.
Druhou novinkou je cenový strop na benzin a naftu, prozatím plánovaný na první tři měsíce roku 2027. Svým mechanismem je podobný tomu, který uplatňuje Česko. Německo reaguje na ropnou krizi související s vývojem kolem Hormuzského průlivu. Konkrétní maximální ceny zatím stanoveny nejsou. Nelze tedy tvrdit, o kolik pohonné hmoty skutečně zlevní. Navíc koncem letoška skončí dosavadní dočasné snížení daně z pohonných hmot. Samotný cenový strop proto ještě nezaručuje, že němečtí motoristé budou v lednu tankovat levněji než dnes.
Pro Česko je nejvýznamnějším důsledkem německých opatření možné zhoršení konkurenčního postavení tuzemského průmyslu. Německé firmy získají další energetickou úlevu, zatímco české podniky budou muset nadále čelit vysokým nákladům na energie. Citlivé to může být především pro výrobce skla, stavebních materiálů, hutní a chemické podniky nebo některé strojírenské firmy.
Českým domácnostem přitom německé snížení daně elektřinu automaticky nezlevní. Jde totiž o daň odváděnou německému státu, nikoli o snížení velkoobchodní ceny silové elektřiny. Jelikož jsou český a německý trh propojené, může se ovšem projevit nepřímý účinek. Pokud nižší německé ceny pro odběratele zvýší spotřebu elektřiny, může to za jinak stejných okolností dokonce mírně tlačit vzhůru velkoobchodní ceny v celém regionu, tedy i v Česku.
Existuje ale také opačný, pro Česko příznivý účinek. Německo je zdaleka největším obchodním partnerem České republiky a směřuje tam přibližně třetina tuzemského zbožového vývozu. Pokud energetické úlevy povzbudí německou výrobu, investice a spotřebu, získají více zakázek také čeští dodavatelé automobilových součástek, strojů či elektrotechniky. Německé oživení je proto pro českou ekonomiku zásadně důležité.
Zastropování pohonných hmot může zasáhnout také české příhraničí. Němečtí motoristé dnes často tankují v Česku kvůli nižším cenám. Jestliže se rozdíl zmenší, část zákazníků české čerpací stanice ztratí. S tím mohou klesnout i související příjmy českého státu ze spotřební daně a DPH. Rozhodující však bude skutečná výše německých cen po skončení dosavadní daňové úlevy.
Německé rozhodnutí navíc vytváří tlak na českou hospodářskou politiku. Pokud největší evropská ekonomika dále snižuje energetické zatížení podniků, čeští výrobci budou stále naléhavěji požadovat srovnatelné podmínky. To ovšem otevírá otázku, zda si Česko podobnou podporu může dovolit a jak by ji financovalo.
Německo si nyní kupuje čas a zmírňuje energetickou drahotu. Česko na tom může vydělat díky silnější německé poptávce, ale také prodělat kvůli zhoršení konkurenceschopnosti vlastního průmyslu. Rozhodující bude, zda německé úlevy skutečně nastartují hospodářský růst, nebo se stanou jen dalším dočasným a nákladným opatřením, jehož účet nakonec zaplatí daňoví poplatníci, nakonec nejen němečtí.
Český muž získal od pádu komunismu bezmála přes devět let života navíc. Prosperita se měří i délkou dožití
Jedním z nejvýraznějších, ale zároveň poměrně málo připomínaných úspěchů ekonomické transformace po listopadu 1989 je zásadní prodloužení lidského života. Zatímco na sklonku komunistického režimu činila střední délka života českého muže pouze 68,1 roku, podle nejnovějších údajů Českého statistického úřadu dosáhla v roce 2025 historického rekordu 77,5 roku. Český muž tak za 36 let získal v naději dožití dalších 9,4 roku, tedy bezmála tři a půl tisíce dní. České ženy si polepšily ze 75,4 na 83,2 roku, tedy o bezmála osm let.
Přitom délka života je jedním z nejvýmluvnějších ukazatelů skutečné prosperity společnosti. Hrubý domácí produkt, mzdy nebo spotřeba domácností zachycují především materiální stránku blahobytu. Délka života ovšem vypovídá také o kvalitě zdravotnictví, životního prostředí, výživy, pracovních podmínek a celkové schopnosti ekonomiky přetavovat vytvořené bohatství do lidského zdraví.
Z tohoto pohledu představuje porevoluční vývoj nezpochybnitelný civilizační úspěch. Česká ekonomika nejen výrazně zbohatla, ale dokázala svůj růst promítnout také do podstatně vyšší šance svých obyvatel dožít se vysokého věku.
Významnou roli sehrálo otevření ekonomiky zahraničnímu obchodu, technologiím a investicím. Modernizace průmyslu postupně omezovala některé zdravotně rizikové provozy, zpřísňovala se ochrana životního prostředí a zlepšovala kvalita ovzduší. Současně se rozšiřoval přístup k moderním léčivům, diagnostice a zdravotnickým technologiím. Především pokrok v léčbě kardiovaskulárních onemocnění a dalších závažných chorob umožnil zachraňovat životy, které by dříve byly ztraceny.
Tyto změny samozřejmě nelze připisovat výhradně přechodu od socialismu ke kapitalismu. Medicína pokročila také v dalších evropských zemích a podstatnou úlohu sehrály změny životního stylu. Tržní ekonomika však poskytla důležité předpoklady pro rychlejší přejímání inovací a financování nákladnější zdravotní péče.
Z ekonomického hlediska přitom prodlužování života představuje nejen výsledek prosperity, ale také jeden z jejích zdrojů. Zdravější člověk může déle pracovat, vytvářet hodnoty, odvádět daně a přispívat do systému sociálního zabezpečení. Omezení předčasných úmrtí navíc snižuje ztráty lidského kapitálu, do jehož vzdělání, kvalifikace a zkušeností společnost dlouhodobě investovala.
Delší život však současně vytváří nové ekonomické náklady. V roce 2025 mohl český muž, který dosáhl 65 let, očekávat dalších 17,1 roku života, žena dokonce 20,8 roku. Prodlužování období stráveného v penzi zvyšuje nároky na důchodový systém, zdravotnictví i dlouhodobou sociální péči. Zvláště v situaci, kdy se rodí historicky nejméně dětí, začíná být právě stárnutí populace jedním z největších strukturálních problémů české ekonomiky.
Rozhodující navíc není jen to, kolika let se Češi dožijí, ale kolik z nich prožijí ve zdraví. Podle Eurostatu činila v roce 2023 očekávaná délka života ve zdraví u českých mužů jen 61,5 roku. Tento ukazatel využívá odlišnou metodiku než samotná naděje dožití, přesto upozorňuje na zásadní problém: prodlužování života automaticky neznamená stejně rychlé prodlužování jeho aktivní a soběstačné části.
Výrazné jsou také sociální rozdíly. Podle údajů ČSÚ za rok 2025 dosahovala naděje dožití vysokoškolsky vzdělaných mužů 82,5 roku, zatímco u mužů pouze se základním vzděláním činila pouhých 68,7 roku. Rozdíl dosahuje téměř čtrnácti let. Prosperita tedy nepřináší všem skupinám obyvatel stejné zdravotní výsledky. Významnou úlohu hrají vzdělání, příjmy, pracovní podmínky a životní návyky.
Česko navíc stále zaostává za nejvyspělejšími evropskými zeměmi. Podle OECD byla jeho celková naděje dožití v roce 2024 o 1,4 roku nižší než průměr Evropské unie. Další zlepšení tak vyžaduje nejen vyšší výdaje na zdravotnictví, ale především jejich účelnější využití, důraz na prevenci a podporu zdravého stárnutí.
Bilance listopadu 1989 se proto nemusí měřit pouze násobky mezd, velikostí ekonomiky či počtem automobilů. Jejím mimořádně významným rozměrem je skutečnost, že český muž dnes může očekávat o více než devět let delší život než na konci komunistické éry.
Black Friday letos Čechům vytáhne z kapes rekordních přes devět miliard korun
Přitom stále méně věří slevám, kamenné obchody navíc zažívají comeback
Letošní Black Friday, který připadá na 27. listopadu, by měl českým internetovým obchodům přinést další rekordní tržby. Během přibližně týdenního období spojeného s touto slevovou akcí by Češi mohli na internetu utratit kolem 9,2 miliardy korun, tedy zhruba o osm procent více než loni. V roce 2025 totiž podle Asociace pro elektronickou komerci utratili během týdne Black Friday přibližně 8,5 miliardy korun, meziročně o osm procent více. Předloni šlo o necelých osm miliard. Letošní odhad tak předpokládá pokračování růstu české internetové ekonomiky, který podporuje nejen vyšší kupní síla domácností, ale také stále větší obliba předvánočních nákupů ve slevách.
Popularita Black Friday v Česku přitom letos citelně roste. Podle listopadového průzkumu poradenské společnosti Boston Consulting Group plánuje slevové akce využít 73 procent Čechů, meziročně o devět procentních bodů více. Ještě zajímavější je však něco jiného: pouze 36 procent českých spotřebitelů věří, že ceny nabízené během Black Friday jsou skutečně nižší než obvykle. Češi tak společně s Dány patří mezi největší skeptiky ze sledovaných zemí, přesto je slevová nákupní horečka přitahuje stále silněji.
Black Friday totiž postupně přestává být především honbou za mimořádnou slevou a stává se běžnou součástí plánování domácích výdajů. Lidé si na listopad odkládají zejména nákupy dražší elektroniky, domácích spotřebičů či vánočních dárků. Největší zájem bývá o mobilní telefony, notebooky, televize, herní konzole a příslušenství k počítačovým hrám. Významnou roli ale hrají také oblečení, obuv, kosmetika, parfémy, hračky a vybavení domácnosti. Podle údajů společnosti Shoptet patřily loni mezi výrazně rostoucí kategorie také elektrokola nebo vánoční dekorace.
Překvapivým letošním trendem je návrat části zákazníků do kamenných prodejen. Zatímco loni podle průzkumu BCG plánovalo během Black Friday nakupovat výhradně v klasických obchodech sedm procent Čechů, letos je to již třináct procent. To naznačuje, že internet sice zůstává hlavním motorem růstu, ale kamenné prodejny nejsou ze hry. Zákazníci oceňují možnost výrobek vyzkoušet, ihned si jej odnést a vyhnout se případným komplikacím s doručováním.
Podobný vývoj lze sledovat v zahraničí, kde ovšem internet roste výrazně rychleji než tradiční maloobchod. Ve Spojených státech dosáhly online tržby během samotného Black Friday 2025 rekordních 11,8 miliardy dolarů, meziročně o 9,1 procenta více. Podle společnosti Mastercard přitom internetové prodeje vzrostly o 10,4 procenta, zatímco tržby kamenných obchodů pouze o 1,7 procenta. Internet tak představuje hlavní zdroj dynamiky této původně americké nákupní tradice.
Black Friday se navíc zásadně proměňuje i časově. Z jediného listopadového pátku se stal prakticky celý měsíc slevových kampaní, které často začínají už v říjnu. Někteří obchodníci využívají označení Black Friday dokonce i na jaře nebo v létě. Výjimečná událost se tím ovšem paradoxně stává všedností. Čím častěji obchodníci vyhlašují mimořádné výprodeje, tím méně mimořádně působí a tím více si zákazníci zvykají nakupovat především ve slevách.
Zásadním problémem zůstávají falešné či zavádějící slevy. Česká obchodní inspekce loni při 1432 kontrolách zaměřených na poskytování slev zjistila porušení právních předpisů v 734 případech, tedy ve více než polovině kontrol. Neznamená to ovšem, že podvádí polovina všech obchodníků, neboť inspekce neprovádí reprezentativní náhodný výběr. Častým problémem bývá nesprávné uvádění původních cen, vytváření iluze mimořádně vysoké slevy nebo nezohlednění dřívějších veřejně dostupných slevových kuponů.
Spotřebitel by proto neměl posuzovat výhodnost nabídky podle velikosti přeškrtnutého čísla, nýbrž podle skutečného vývoje ceny výrobku. Obchodníci mají při oznamování běžných slev povinnost vycházet z nejnižší ceny za předchozích třicet dnů, s určitými zákonnými výjimkami. Ani dodržení tohoto pravidla však automaticky neznamená, že jde o nejvýhodnější nabídku na trhu.
Z makroekonomického hlediska je navíc třeba rekordní tržby Black Friday nepřeceňovat. Výrazná část listopadových nákupů by se uskutečnila tak jako tak, pouze v jiném termínu. Black Friday proto nezvyšuje celoroční spotřebu zdaleka tolik, kolik by naznačovaly rekordy jednotlivých obchodníků. Přesouvá zejména vánoční nákupy z prosince do listopadu, případně z dalších měsíců roku.
Black Friday se tak stal především symbolem rostoucí cenové konkurence a proměny spotřebitelského chování. Pro zákazníky může znamenat skutečnou úsporu, pro obchodníky rekordní obrat, nikoliv však nutně rekordní zisk. A pro českou ekonomiku je především dokladem toho, že domácnosti stále více plánují své výdaje podle slevových kampaní, nikoli pouze podle aktuální potřeby nakupovat.
Český průmysl čelí nové inflační vlně
Ceny výrobců rostou nejrychleji od jara 2023, zdražování energií ohrožuje konkurenceschopnost firem a oslabuje korunu
Ceny českých průmyslových výrobců v říjnu meziročně vzrostly o 4,7 procenta, tedy nejvýrazněji od dubna 2023. Ještě v září jejich růst činil 3,7 procenta, v srpnu dvě procenta. Meziměsíčně se ceny zvýšily o 0,9 procenta. Říjnový výsledek přesně odpovídá mediánovému odhadu analytiků oslovených agenturou Bloomberg. Potvrzuje, že český průmysl se po období cenového uklidnění dostává pod opětovný silnější inflační tlak.
Ceny průmyslových výrobců rostou již sedmý měsíc v řadě. Ještě letos v lednu meziročně klesaly o tři procenta. Od té doby se jejich dynamika obrátila o bezmála osm procentních bodů. Tak výrazná změna představuje varovný signál nejen pro tuzemské průmyslové podniky, ale také pro další vývoj spotřebitelské inflace a měnovou politiku České národní banky.
Klíčovým důvodem nynějšího zdražování jsou energie a suroviny. Ceny energií v rámci hlavních průmyslových skupin meziročně vzrostly o 9,7 procenta, zatímco ceny meziproduktů o 5,9 procenta. Ještě výraznější zdražení vykazují některá konkrétní průmyslová odvětví. Chemické látky a přípravky meziročně podražily o 19,1 procenta, základní kovy o 7,1 procenta a pryžové a plastové výrobky o 5,5 procenta.
Za tímto vývojem stojí především obnovený růst cen energetických komodit na světových trzích, související s pokračujícím napětím na Blízkém východě. Ropa Brent během října zdražila až k hranici 117 dolarů za barel, evropské ceny zemního plynu se přiblížily 100 eurům za megawatthodinu. Dražší energie se postupně promítají do cen chemikálií, pohonných hmot, plastů i dalších průmyslových vstupů.
Pro českou ekonomiku jde o nepříznivou kombinaci. Tuzemský průmysl je energeticky náročný a silně závislý na zahraniční poptávce, zejména německé. Nová vlna zdražování tak může současně zvyšovat výrobní náklady a snižovat konkurenceschopnost českých podniků. Firmy navíc nemusejí být schopny všechny zvýšené náklady přenést na odběratele. Výsledkem pak bude tlak na jejich ziskové marže, investice i zaměstnanost.
Pozitivním signálem zůstává alespoň meziroční zlevňování potravinářských výrobků o 3,8 procenta, zejména mléčných výrobků o 11,2 procenta. Tento vývoj může nadále mírnit zdražování potravin pro konečné spotřebitele. Celkový obrázek je však znepokojivější. Průmyslové ceny bez energií totiž v říjnu meziročně vzrostly o 2,7 procenta, zatímco v září o dvě procenta. Inflační tlaky se tedy neomezují pouze na energetické komodity, ale postupně zasahují širší část výrobního řetězce.
Říjnová čísla mohou komplikovat situaci České národní bance. Ta musí zvažovat riziko, že se nynější nákladové zdražování postupně přelije také do spotřebitelských cen. Tento přenos není automatický ani okamžitý, přetrvávající růst cen průmyslových vstupů však může vytvářet inflační tlaky i v příštím roce. Ty by nakonec mohly být tak citelné, že by ČNB přiměly opětovně zvýšit své úrokové sazby. Zatím však stále platí to, že její zvýšení úroků z posledního, listopadového měnověpolitického zasedání nepředstavuje obnovení cyklu utahování měnové politiky, ale mohlo by zůstat krokem ojedinělým.
Samotný říjnový údaj k cenám v průmyslu totiž nepředstavuje důvod k okamžitému zvýšení úrokových sazeb. Posiluje však argumenty pro jejich delší ponechání na současné úrovni. Česká ekonomika se totiž dostává do nepříjemné situace, kdy obnovená nákladová inflace přichází v době stále křehké průmyslové konkurenceschopnosti.
Další komplikaci představuje americká měnová politika. Překvapivě vysoká inflace ve Spojených státech zvyšuje očekávání dalšího zpřísnění politiky Fedu, což podporuje dolar. Případné oslabování koruny by mohlo dovážené energetické a surovinové náklady českých firem dále zvyšovat. Koruna dnes oslabuje k úrovni 22,20 za dolar a je tudíž nejslabší za celé období od května 2025. Krátce před započetím války v Íránu, letos v lednu, se přitom dolar prodával i za méně než 20,10 Kč.
Dřevo v Česku zdražuje až o pětinu. Energetická krize zvyšuje náklady na vytápění i těm, kteří se chtěli drahému plynu vyhnout
Zdražování energií v Česku se stále výrazněji přelévá také na trh s palivovým dřevem, peletami a briketami. Jejich ceny letos vzrostly zhruba o pětinu, v některých případech i více. Nejvýraznější cenové tlaky se týkají suchého tvrdého dřeva, jehož nabídka je omezenější. Domácnosti, které v minulosti investovaly do vytápění dřevem jako levnější alternativy plynu či elektřiny, tak nyní zjišťují, že ani tento způsob vytápění není vůči energetickým otřesům imunní.
Za zdražováním dřeva stojí především kombinace rostoucích nákladů na těžbu, zpracování a dopravu s celkovým zdražováním energií. Významnou roli hraje zejména růst cen pohonných hmot. Těžba dřeva je totiž energeticky náročnou činností, která vyžaduje nasazení těžké mechanizace, následnou přepravu kulatiny a často také její další zpracování, štípání či sušení. Vyšší ceny nafty se proto postupně promítají do celého dodavatelského řetězce. V případě pelet a briket se navíc výrazněji uplatňují také náklady na elektřinu a teplo potřebné při jejich výrobě.
Současná situace je do značné míry důsledkem energetické krize, kterou letos vyvolal konflikt na Blízkém východě. Velkoobchodní cena zemního plynu v Evropě se na přelomu října a listopadu dostala až ke 100 eurům za megawatthodinu, zatímco začátkem roku činila přibližně 30 eur. Takto výrazné zdražení plynu zvyšuje náklady energeticky náročných provozů a vytváří tlak také na velkoobchodní ceny elektřiny. Dražší energie tak paradoxně zdražují i paliva, která by měla představovat jejich cenově dostupnější alternativu.
Sypaný prostorový metr štípaného měkkého dřeva na podzim prodával přibližně za 1280 až 1710 korun, u tvrdého dřeva šlo zhruba o 1570 až 2200 korun. Tuna certifikovaných dřevěných pelet vycházela přibližně na 11 900 až 13 000 korun. Výsledná cena pro domácnost přitom může být ještě vyšší kvůli dopravě, požadované délce polen nebo nákupu dostatečně vysušeného paliva.
Pro rodinné rozpočty může být zdražení citelné. Pokud domácnost dosud ročně vydávala za palivové dřevo například 25 tisíc korun, dvacetiprocentní zdražení znamená dalších pět tisíc korun ročně. Při dosavadních nákladech 40 tisíc korun už jde o osm tisíc korun navíc. Skutečný dopad ovšem závisí také na průběhu zimy, tepelných ztrátách domu, účinnosti kotle či kamen a kvalitě používaného paliva.
Zásadní je přitom rozlišovat cenu samotného dřeva od ceny skutečně získaného tepla. Levnější, ale vlhké dřevo nemusí být ekonomicky výhodnější než dražší a řádně vysušené. Část energie se totiž při spalování spotřebuje na odpaření vody. Vlhké dřevo navíc zhoršuje spalování a zvyšuje zanášení topného zařízení i spalinových cest. Domácnosti by proto při výběru neměly porovnávat pouze cenu za prostorový metr, ale také vlhkost, druh dřeviny a množství využitelné energie.
Další zdražování během zimních měsíců nelze vyloučit. Trh s palivovým dřevem vykazuje výraznou sezonnost. V období prvních silnějších mrazů totiž tradičně roste počet domácností, které potřebují zásoby rychle doplnit. To může přechodně zvýšit ceny zejména již vysušeného a připraveného dřeva.
Z dlouhodobějšího hlediska se navíc český trh se dřevem stále vyrovnává s důsledky předchozí kůrovcové kalamity. Ta v minulých letech vedla k mimořádným objemům nahodilé těžby a přebytku zejména jehličnatého dříví. S postupným odezníváním kalamity se však nabídka vrací k běžnějším poměrům. Ceny kvalitnější kulatiny proto již nemají tak silnou brzdu v podobě mimořádných kalamitních dodávek. Tento vývoj může ovlivňovat nejen palivové dřevo, ale také ceny řeziva a náklady dřevozpracujícího průmyslu.
Z ekonomického hlediska je důležité, že růst cen dřeva představuje další kanál, kterým se energetická krize přenáší do české ekonomiky. Zdražování se netýká pouze domácností přímo využívajících plyn či elektřinu, ale postupně zasahuje také spotřebitele, kteří spoléhají na jiné zdroje tepla. Přechod od plynu ke dřevu tak může snížit závislost na jednom druhu energie, nikoli však zcela odstranit cenové riziko.
V nejbližších měsících bude pro ceny dřeva rozhodující především vývoj cen pohonných hmot a energií, průběh topné sezony a dostupnost suchého paliva. Pokud energetická krize přetrvá a zima bude chladnější, může cenový tlak pokračovat. Naopak uklidnění energetických trhů a mírnější počasí by měly růst cen tlumit. Domácnosti by každopádně měly více než dříve věnovat pozornost nejen ceně paliva, ale především celkové hospodárnosti vytápění.
Fixujte, dokud je čas. Zdražení energií od innogy je varováním i pro domácnosti se smlouvou na dobu neurčitou
Zdražení elektřiny a plynu, které od ledna příštího roku nově chystá společnost innogy, vysílá českým domácnostem poměrně jednoznačný signál: kdo má energie bez fixace, měl by nyní vážně zvážit jejich zafixování. A to i v případě, že má smlouvu uzavřenou na dobu neurčitou. Právě takové smlouvy totiž zpravidla umožňují dodavatelům jednostranně měnit ceny, pochopitelně při dodržení zákonných podmínek. Zákazník tak nemá jistotu, kolik bude za elektřinu nebo plyn platit za několik měsíců. Současné nabídky fixovaných tarifů mu přitom mohou zajistit cenovou předvídatelnost na delší období.
Innogy na základě včerejšího oznámení zdraží od ledna 2027 elektřinu zákazníkům bez fixace o 150 korun za megawatthodinu bez DPH, tedy o 181,50 koruny včetně daně. Plyn zdraží o 334 korun za megawatthodinu včetně DPH. Na první pohled nemusí jít o dramatické částky. Pro domácnosti vytápějící plynem však může být jejich dopad citelný. Rodina se spotřebou 20 megawatthodin plynu ročně zaplatí o 6680 korun více. Při spotřebě 12 megawatthodin půjde přibližně o čtyři tisíce korun. Naproti tomu domácnost se spotřebou tří megawatthodin elektřiny ročně si připlatí zhruba 545 korun.
Nejdůležitější na nynějším oznámení innogy ovšem není samotná výše zdražení, nýbrž jeho načasování a širší význam. Ukazuje totiž, že dodavatelé již nemusí mít tak výrazný prostor pro další snižování cen, jaký měli v předchozím období. Někteří naopak začínají své ceníky zvyšovat. To může být předzvěstí méně příznivého cenového prostředí, zejména pro zákazníky, kteří spoléhají na to, že energie budou automaticky dále zlevňovat.
Zákazníci se smlouvou na dobu neurčitou by si přitom neměli plést dobu trvání smlouvy s dobou, po kterou mají zaručenou cenu. Smlouva na dobu neurčitou není cenovou pojistkou. Dodavatel může při splnění zákonných podmínek cenu změnit, zatímco zákazník, který si sjedná vhodnou fixaci, získává jistotu neměnné obchodní ceny po sjednané období.
To ovšem neznamená, že by domácnosti měly bez rozmyslu přijmout první nabídku fixace od svého současného dodavatele. Naopak. Rozdíly mezi jednotlivými nabídkami mohou být značné. Zejména u plynu může vhodná změna produktu nebo dodavatele zajistit úsporu několika tisíc korun ročně. Smysl proto dává porovnat nabídky více společností a především jejich skutečné konečné ceny, včetně stálých měsíčních plateb a dalších smluvních podmínek.
Pro řadu domácností může být nyní rozumným kompromisem fixace na jeden až dva roky. Poskytuje ochranu před případným dalším zdražováním, aniž by zákazníka nutně zavazovala na příliš dlouhé období. Delší fixace může být výhodná, pokud nabízí výrazně nižší cenu, zároveň však omezuje možnost využít případného budoucího zlevnění. Fixace není sázkou na jistý růst cen, nýbrž především nástrojem omezení rizika.
Samotné zdražení innogy ještě neznamená návrat energetické krize. Dotkne se pouze menší části z jejích přibližně 1,7 milionu odběratelů, neboť většina má ceny fixované. Rovněž nelze tvrdit, že zdražení jedné společnosti automaticky povede ke zvýšení cen na celém trhu. Energetické společnosti nakupují elektřinu a plyn s předstihem a jejich koncové ceny závisejí také na dřívějších nákupech, zajištění cenových rizik a obchodních strategiích.
Proto však není vhodné čekat až na okamžik, kdy zdražení oznámí i další dodavatelé. V takové situaci již mohou být nynější výhodné nabídky fixací minulostí.
Z makroekonomického hlediska zůstane přímý dopad zdražení innogy na inflaci zanedbatelný. Pokud by se však cenové tlaky rozšířily napříč trhem, mohly by v roce 2027 prodražit provoz domácností i podniků a přispět k vyšší spotřebitelské inflaci.
Závěr pro české domácnosti je tedy následující: fixujte, dokud je čas, pokud najdete cenově výhodnou nabídku. I smlouvu na dobu neurčitou lze zpravidla nahradit smlouvou s fixovanou cenou. Kdo si dnes vhodně zajistí cenu energií, může se vyhnout dalšímu zdražování. Kdo bude pouze pasivně čekat, riskuje, že později bude za stejnou elektřinu či plyn platit podstatně více.
Zápis ČNB potvrzuje nebývale rozpolcenou bankovní radu. Další zvýšení úroků není jisté, v prosinci nejspíše nenastane
Dnes (13.11.) zveřejněný zápis z listopadového jednání bankovní rady České národní banky potvrzuje, že rozhodnutí zvýšit základní úrokovou sazbu o čtvrt procentního bodu bylo nebývale a vlastně nečekaně těsné. Pro zvýšení hlasovali pouze čtyři ze sedmi členů. Zbývající tři upřednostňovali vyčkávání. To naznačuje, že další zvyšování sazeb rozhodně není hotovou věcí. Bankovní rada se sice shoduje na potřebě relativně přísné měnové politiky, nikoli však na tom, jak rychle a výrazně ji dále zpřísňovat.
Pro zvýšení sazeb se vyslovili guvernér Aleš Michl, Jan Kubíček, Jan Procházka a Jakub Seidler. Pro ponechání sazeb beze změny naopak hlasovali viceguvernérka Eva Zamrazilová, Jan Frait a Karina Kubelková.
Klíčovým argumentem zastánců zvýšení sazeb je riziko, že nynější energetický šok postupně pronikne do širšího spektra spotřebitelských cen. Vyšší ceny energií totiž mohou zdražit výrobu, dopravu i služby a následně se promítnout také do mezd a inflačních očekávání. Významné druhotné dopady zatím pozorovány nejsou, ale s délkou trvání energetického šoku roste riziko jejich zhmotnění.
Zásadním varováním je rovněž skutečnost, že jádrová inflace navzdory slabšímu než očekávanému hospodářskému růstu dostatečně nezpomaluje. To představuje nepříjemnou kombinaci, neboť česká ekonomika může čelit přetrvávajícím cenovým tlakům, aniž by současně vykazovala přesvědčivou růstovou dynamiku.
Argumentace odpůrců okamžitého zvýšení sazeb je však rovněž ekonomicky opodstatněná. Zejména Jan Frait upozornil, že finanční trhy již samy zpřísnily měnové podmínky prostřednictvím vyšších dlouhodobých úrokových sazeb. Jejich růst přitom může odrážet i přehnaná očekávání dalšího utahování měnové politiky. Vyšší tržní sazby již tlumí hypoteční aktivitu, a tím částečně nahrazují potřebu dalšího zvyšování základní sazby ČNB.
Vskutku, centrální banka může přispívat k ochlazování ekonomiky i bez dalšího zvýšení své základní sazby, protože úročení hypoték a dlouhodobých podnikových úvěrů se odvíjí především od tržních sazeb delších splatností. Ty přitom mohou růst i při stabilní repo sazbě. Stejně tak ovšem mohou klesat, aniž by ČNB základní sazbu snížila.
Zápis současně uvádí, že listopadové zvýšení sazeb nepředstavuje začátek nového cyklu jejich zvyšování. Toto konstatování je podstatné. Znamená, že bankovní rada nechce trhy ani veřejnost předem připravovat na automatickou sérii dalších kroků.
Zápis celkově potvrzuje, že ČNB nyní upřednostňuje předběžnou opatrnost před rizikem opětovného rozhoření inflace. Těsný poměr hlasování však zároveň signalizuje, že pro další zvýšení sazeb bude třeba přesvědčivých nových argumentů. Na prosincovém zasedání je čekat spíše nelze, tedy ani další růst základní sazby ne.
Czechoslovak Group je podle analytiků nejvíce podhodnocenou velkou evropskou firmou. Její akcie mohou zdražit o 133 procent
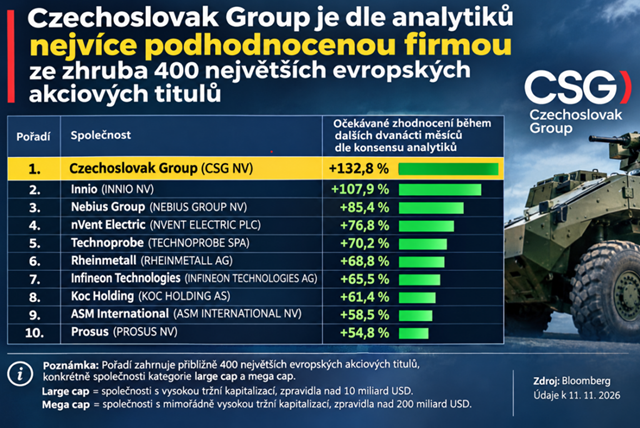
Akcie české zbrojařské skupiny Czechoslovak Group (CSG) podnikatele Michala Strnada vykazují podle konsensu analytiků nejvyšší potenciál zhodnocení ze zhruba 400 největších evropských akciových titulů. Z údajů agentury Bloomberg k 11. listopadu 2026 vyplývá, že analytici u akcií CSG předpokládají v horizontu dalších dvanácti měsíců zhodnocení o 132,8 procenta (viz tabulka níže). Pokud by se jejich očekávání naplnilo, hodnota investice do akcií společnosti by se více než zdvojnásobila.
Mimořádný potenciál zhodnocení CSG souvisí také s nynějším výrazným propadem ceny jejích akcií. Ten totiž zvětšuje rozdíl mezi aktuální burzovní cenou a cílovými cenami analytiků, a tedy i procentuální prostor pro očekávaný růst. Čím hlouběji akcie klesnou při nezměněných cílových cenách analytiků, tím vyšší je jejich vypočtený potenciál zhodnocení. Vysokých 132,8 procenta tedy není pouze odrazem příznivého očekávání ohledně dalšího podnikání CSG, ale také důsledkem současné slabosti jejích akcií.
Prvenství CSG je pozoruhodné také rozsahem srovnání. Česká společnost vykazuje vyšší očekávané zhodnocení než všechny evropské firmy z kategorií „large cap“ a „mega cap“. Do první skupiny se zpravidla řadí společnosti s tržní kapitalizací přesahující deset miliard dolarů, do druhé pak největší společnosti s kapitalizací nad 200 miliard dolarů. CSG tak podle sledovaného ukazatele předčí i evropské burzovní giganty. Bloomberg ve vybraném souboru „large cap“ společností zachycuje 359 titulů, po zahrnutí největších mega cap firem jde přibližně o 400 společností.
Pro srovnání, další vysoký potenciál zhodnocení vykazuje výrobce energetických technologií Innio, a to 107,9 procenta. Následuje technologická skupina Nebius s potenciálem růstu o 85,4 procenta, výrobce elektrotechnických zařízení nVent Electric se 76,8 procenta a italská Technoprobe se 70,2 procenta.
Zajímavé je zejména porovnání s německým zbrojařským koncernem Rheinmetall. U něj analytici očekávají zhodnocení o 68,8 procenta. Potenciál růstu akcií CSG je tak podle sledovaného ukazatele téměř dvojnásobný. To ovšem samo o sobě neznamená, že analytici považují českou skupinu za kvalitnější či perspektivnější podnik. Rozdíl odráží také rozdílný dosavadní vývoj burzovních cen obou společností.
CSG přitom působí v odvětví, jemuž nahrává dlouhodobý růst evropských obranných výdajů. Evropské státy potřebují doplňovat muniční zásoby, obnovovat vojenskou techniku a posilovat výrobní kapacity obranného průmyslu. Rostoucí poptávka tak vytváří příznivé prostředí pro další rozšiřování výroby i zakázkového portfolia české skupiny.
Zároveň je však třeba zdůraznit, že očekávané zhodnocení o 132,8 procenta nepředstavuje zaručený výnos ani jednoznačný důkaz podhodnocení. Analytické cílové ceny vycházejí z předpokladů budoucího hospodaření, které se mohou změnit. Výrazný pokles akcií může navíc signalizovat, že investoři vnímají vyšší rizika, než jaká zatím zohledňují analytické modely.
Současná situace CSG tak ukazuje výrazný rozpor mezi oceněním akcií na burze a očekáváním analytiků. Zatímco trh v poslední době cenu akcií citelně stlačil, konsensus analytiků předpokládá její více než zdvojnásobení během jediného roku. Tento rozdíl tedy nyní řadí českou zbrojařskou skupinu na první místo mezi přibližně 400 největšími evropskými akciovými tituly podle očekávaného procentuálního zhodnocení.
Hlubší rozpočtové schodky v Česku inflaci nezvyšují, zjistil Mezinárodní měnový fond. Česko za to vděčí nezávislé měnové politice a koruně
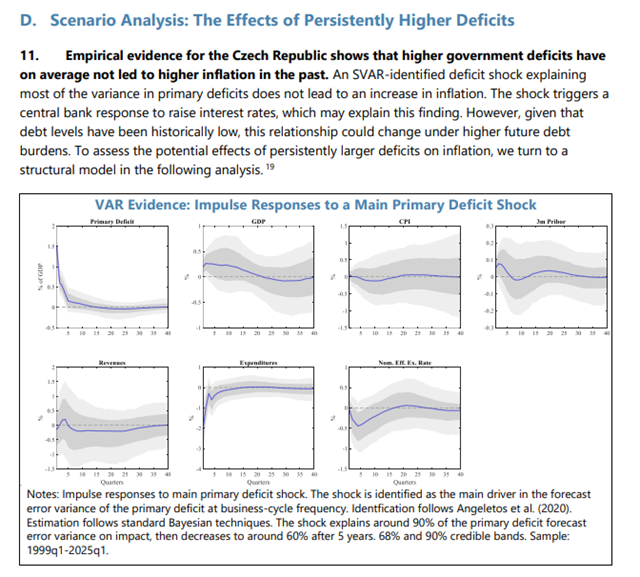
Vyšší vládní deficity v České republice nevedou k nárůstu inflace, zjistil Mezinárodní měnový fond na datech z let 1999 až 2025 (viz níže). „Empirické poznatky v případě Česka dokládají, že vyšší vládní deficity v minulosti v průměru nevedly k vyšší inflaci,“ uvádí doslova MMF ve své letošní studii na dané téma (https://www.elibrary.imf.org/view/journals/002/2026/071/article-A002-en.xml?utm_source=chatgpt.com).
A předkládá nejpravděpodobnější vysvětlení: Česká národní banka na vzestup deficitů účinně reaguje navýšením svých úrokových sazeb. Toto časné utahování měnové politiky už více než čtvrtstoletí úspěšně anuluje inflační dopad prohlubujících se rozpočtových schodků. Centrální banka tedy už přes 25 let úspěšně krotí vládní rozhazování. Pokud totiž kvůli možnému inflačnímu dopadu deficitů zvedá své úroky, reagují růstem také výnosy na dluhopisech vlády ČR. Jejich růst prodražuje vládní půjčování a provoz státu, takže tak ČNB vlastně stát odrazuje od vytváření deficitů ještě hlubších. Vládní zadlužování má v Česku zkrátka svoji cenovku, jež není nízká.
Pokud by Česko bylo součástí eurozóny, Evropská centrální banka by z povahy věci nemohla inflační dopad českých deficitů tlumit tak účinně, jako se to dlouhodobě daří České národní bance. ECB by totiž musela přihlížet k situaci v další více než dvacítce zemí, z nichž některé – jako Francie – jsou předlužené. To by její akceschopnost omezovalo a deficity českých vlád by měly zřejmě znatelný inflační dopad. Zároveň by ECB svojí nutně laxnější měnovou politikou tolik neomezovala choutky českých vlád na další ještě hlubší schodky a ještě vyšší dluh. Takže celkové zadlužení Česka by pravděpodobně bylo vyšší, než je s korunou, přičemž zároveň by jeho rating byl horší.
Není náhodou, že rating se v posledním čtvrtstoletí zhoršuje více a plošněji v zemích eurozóny než v zemích EU setrvávajících mimo eurozónu.
České hypotéky zdražují kvůli mezinárodním vlivům, nikoli kvůli vládním deficitům. Dokládá to srovnání s Dánskem
Nynější zdražování hypoték v Česku je podle vývoje finančních trhů důsledkem mezinárodních faktorů, nikoli rostoucího zadlužení českého státu a schodků jeho veřejných financí. Vyplývá to ze srovnání ceny tříletých peněz pro české a dánské banky, založeného na datech agentury Bloomberg. Dánsko přitom patří k fiskálně nejzdravějším zemím Evropské unie, hospodaří s přebytky a vykazuje výrazně nižší veřejné zadlužení než Česko.
Cena tříletých peněz, vyjádřená sazbou tříletého úrokového swapu, představuje důležitý ukazatel nákladů bank na poskytování hypoték s tříletou fixací. Právě ta patří v Česku k nejčastěji sjednávaným. Vývoj swapových sazeb se do úročení nově nabízených hypoték promítá se zpožděním, orientačně kolem čtyř měsíců. Pro vysvětlení nynějšího zdražování hypoték je proto podstatný zejména vývoj tržních sazeb z letošního června a července.
V těchto dvou měsících přitom byla česká úroková přirážka vůči Dánsku meziročně dokonce nižší (viz spodní graf na obrázku níže). Zatímco v červnu a červenci 2025 činil průměrný rozdíl mezi českou a dánskou tříletou swapovou sazbou 1,321 procentního bodu, ve stejných měsících roku 2026 dosahoval pouze 1,299 procentního bodu. Přirážka se tak meziročně snížila o 0,022 procentního bodu, tedy o 2,2 bazického bodu.
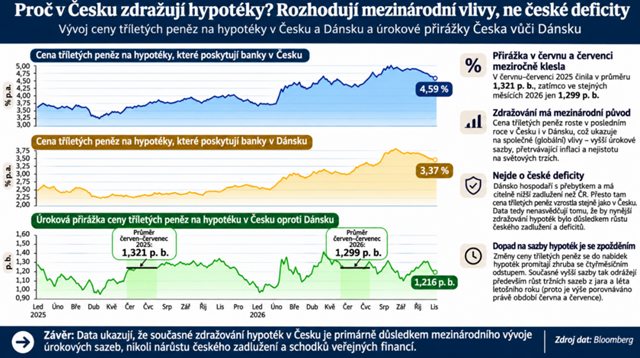 Toto zjištění je významné. Jestliže by za nynějším zdražováním hypoték stály rostoucí české vládní deficity a zadlužování, toto zhoršení domácí fiskální pozice by projevilo růstem české úrokové přirážky vůči fiskálně výrazně zdravějšímu Dánsku. Jenže v rozhodujícím období letošního léta se stal pravý opak.
Tříleté peníze totiž zdražovaly v obou zemích.
To ukazuje na podstatnou roli společných mezinárodních faktorů, zejména vývoje globálních výnosů dluhopisů, inflačních očekávání a přehodnocování budoucí měnové politiky. Český trh tak není izolovaným ostrovem, jehož hypoteční sazby by určovaly tuzemské rozpočtové schodky.
Podle posledních hodnot zachycených v grafu dosahuje česká tříletá swapová sazba přibližně 4,59 procenta, zatímco dánská 3,37 procenta. Rozdíl činí zhruba 1,22 procentního bodu. Samotná skutečnost, že úroková přirážka zůstává relativně stabilní, přestože cena peněz v obou ekonomikách výrazně vzrostla, dále podporuje vysvětlení založené na společných tržních vlivech.
Srovnání ovšem neznamená, že české veřejné finance nemohou hypoteční sazby ovlivňovat vůbec. Fiskální politika se může promítat do rizikových prémií, inflačních očekávání i dlouhodobých výnosů státních dluhopisů. Uvedená data však nepodporují tvrzení, že právě současné zhoršování českých veřejných financí stojí za nynějším zdražováním hypoték.
Politici by proto měli být při připisování růstu hypotečních sazeb vládním deficitům zdrženlivější. Srovnání s Dánskem totiž ukazuje, že české hypotéky zdražují v prostředí širšího mezinárodního růstu ceny peněz, který zcela srovnatelně zasahuje i země s mimořádně zdravými veřejnými financemi.
Nezaměstnanost v Česku se drží na pěti procentech. Přibývá lidí bez práce, přesto má země nejnižší nezaměstnanost v celé EU
Český trh práce vykazuje stále zřetelnější známky ochlazování. Říjnová nezaměstnanost dosáhla pěti procent, přičemž počet lidí bez práce se oproti září opět zvýšil. Z mezinárodního hlediska však Česko zůstává evropským premiantem. Podle metodiky Eurostatu vykazuje nejnižší nezaměstnanost ze všech 27 členských zemí Evropské unie.
Podíl nezaměstnaných osob v Česku letos v říjnu dosáhl 4,99 procenta, po zářijových 4,97 procenta. Nezaměstnanost tedy po zaokrouhlení setrvala na pěti procentech. Výsledek je mírně horší, než očekávali analytici. Sedm ekonomů oslovených agenturou Bloomberg předpokládalo v průměru pokles na 4,96 procenta, medián jejich odhadů činil 4,9 procenta. Tuzemský trh práce tak zatím nenaplňuje očekávání výraznějšího podzimního zlepšení.
Počet registrovaných uchazečů o zaměstnání vzrostl ze zářijových zhruba 368,4 tisíce na říjnových 370,2 tisíce. Současně se ovšem zvýšil i počet volných pracovních míst, a to ze 104,4 na 106,3 tisíce. Na jedno evidované volné místo tak připadá přibližně 3,5 uchazeče. Samotný souběžný růst nezaměstnanosti a nabídky pracovních míst naznačuje, že problémem není pouze nedostatek pracovních příležitostí, ale také nesoulad mezi kvalifikací uchazečů, požadavky zaměstnavatelů a regionálním rozložením pracovních míst.
Z dlouhodobějšího hlediska je patrné, že český pracovní trh již není tak napjatý jako před několika lety. V květnu 2019 dosahoval podíl nezaměstnaných pouze 2,6 procenta. Nynější hodnota je tedy o přibližně 2,4 procentního bodu vyšší. Od roku 2022 se nezaměstnanost postupně zvyšuje, což souvisí s předchozím útlumem průmyslu, drahými energiemi, slabší zahraniční poptávkou a strukturálními proměnami ekonomiky. Současný stav nicméně stále nepředstavuje plošnou krizi zaměstnanosti.
Zásadní je rozlišovat mezi nezaměstnaností vykazovanou Úřadem práce a Českým statistickým úřadem. Úřad práce zveřejňuje podíl dosažitelných uchazečů o zaměstnání ve věku 15 až 64 let evidovaných na jeho pobočkách na celkovém počtu obyvatel této věkové skupiny. Český statistický úřad naproti tomu zjišťuje obecnou míru nezaměstnanosti prostřednictvím výběrového šetření pracovních sil. Za nezaměstnaného považuje podle mezinárodní metodiky člověka bez práce, který práci aktivně hledá a je připraven ji nastoupit. Nemusí přitom být registrován na úřadu práce.
Rozdíl spočívá rovněž ve jmenovateli obou ukazatelů. Zatímco registrovaná nezaměstnanost vztahuje počet uchazečů k obyvatelstvu daného věku, obecná míra nezaměstnanosti jej vztahuje pouze k ekonomicky aktivní populaci, tedy k součtu zaměstnaných a nezaměstnaných. Oba údaje proto nelze přímo srovnávat ani zaměňovat. Podle posledních údajů ČSÚ dosahovala obecná míra nezaměstnanosti v září 3,1 procenta.
Právě mezinárodně harmonizovanou metodiku používá Eurostat. Podle jeho posledních údajů za září činila sezonně očištěná nezaměstnanost v Česku pouhých 2,8 procenta, což byla nejnižší hodnota v celé Evropské unii. Unijní průměr přitom dosahoval 6,2 procenta a průměr eurozóny 6,5 procenta. Česko vykazovalo nižší nezaměstnanost než Polsko s 3,4 procenta, Německo se 4,1 procenta nebo Slovensko s 5,7 procenta. Ve Španělsku dosahovala nezaměstnanost dokonce 10,3 procenta. Rozdíl mezi zářijovými 3,1 % podle ČSÚ a 2,8 % podle Eurostatu nespočívá v odlišné definici nezaměstnaného, ale především v odlišném věkovém vymezení. ČSÚ uvádí skupinu 15–64 let, Eurostat 15–74 let.
Česká ekonomika tak zůstává v evropském srovnání mimořádně úspěšná ve schopnosti udržovat vysokou zaměstnanost. To ovšem neznamená, že její pracovní trh nemá problémy. Rostoucí počet registrovaných uchazečů upozorňuje na obtížnější hledání zaměstnání zejména v některých regionech a průmyslových profesích. Zaměstnavatelé současně v jiných oborech nadále postrádají kvalifikované pracovníky.
Výhled pro závěr roku navíc komplikuje sezonnost. V zimních měsících tradičně ubývá práce ve stavebnictví, zemědělství a dalších venkovních činnostech. Nelze proto vyloučit další zvýšení registrované nezaměstnanosti. Podstatnější než samotné překročení pětiprocentní hranice bude, zda se počet uchazečů bude zvyšovat i po odeznění sezonních vlivů. Právě to ukáže, nakolik jde o přechodné ochlazení, nebo o hlubší strukturální problém české ekonomiky.
České služby rostou, turistická sezona byla úspěšná, i když turisté ve vyšší míře volili levnější ubytování, včetně kempů
Za příznivými čísly se proto skrývá překvapivý propad tržeb ubytovacích zařízení
Česká ekonomika se stále výrazněji opírá o sektor služeb, který ve třetím čtvrtletí letošního roku vykázal meziroční reálný růst tržeb o 3,9 procenta. Mezičtvrtletně si polepšil o 0,8 procenta. Příznivá čísla potvrzují, že domácí hospodářství nachází důležité zdroje růstu i mimo tradiční průmysl. Pomáhá mu pokračující oživení spotřeby domácností, ale také poptávka podniků po dopravě, logistice či odborných službách. Růst zaznamenaly všechny hlavní sledované skupiny služeb.
Nejsilnějším tahounem byla doprava a skladování, kde tržby meziročně vzrostly o šest procent. Samotné skladování a související dopravní činnosti vykázaly růst o 9,1 procenta. To znamená, že přes přetrvávající problémy části evropského průmyslu zůstává poptávka po logistických službách poměrně robustní. Příznivý vývoj logistiky souvisí také s rozvojem internetového obchodování a proměnami dodavatelských řetězců. Naopak letecká doprava zaznamenala pokles tržeb o 4,2 procenta.
Pokles reálných tržeb letecké dopravy odráží změny obchodní strategie tuzemských leteckých společností, které v letošní letní sezoně omezovaly některé pravidelné linky a přizpůsobovaly kapacity poptávce. Například společnost Smartwings již na jaře oznámila přerušení několika evropských spojení a omezení dalších. Vývoj navíc ukazuje, že rostoucí provoz českých letišť se nemusí promítat do odpovídajícího růstu tržeb tuzemských leteckých dopravců, neboť významnou část přepravy zajišťují zahraniční společnosti.
Povzbudivý je rovněž vývoj profesních, vědeckých a technických činností, jejichž tržby se zvýšily o 6,3 procenta. Architektonické a inženýrské činnosti rostly o 7,6 procenta, právní a účetnické služby o 5,4 procenta. České hospodářství tedy netáhne pouze spotřeba, ale také poptávka po službách, které jsou důležité pro budoucí rozvoj firem.
Informačním a komunikačním činnostem vzrostly tržby o 3,7 procenta, přičemž samotné služby informačních technologií vykázaly pětiprocentní růst. Právě digitalizace a technologická modernizace představují dlouhodobě významný zdroj zvyšování produktivity české ekonomiky.
Zajímavý obrázek ovšem poskytuje souběžně zveřejněná statistika cestovního ruchu. Do tuzemských hromadných ubytovacích zařízení přijelo během třetího čtvrtletí 8,2 milionu hostů, meziročně o 4,1 procenta více. Počet přenocování vzrostl o 3,1 procenta na 21,9 milionu. Tuzemský cestovní ruch tak prožil úspěšnou hlavní sezonu. Rostl zájem domácích i zahraničních turistů, přičemž návštěvnost ze zahraničí se zvýšila o 3,5 procenta.
Za pozornost však stojí rozpor mezi rostoucím počtem turistů a klesajícími reálnými tržbami ubytovacích zařízení. Ty se totiž meziročně snížily o 3,5 procenta, přestože hostů i přenocování přibylo. Znamená to, že vyšší návštěvnost se automaticky nepromítá do odpovídajícího růstu reálného obratu ubytovatelů. Roli hraje změna struktury využívaného ubytování, směrem k levnějšímu a „přírodnějšímu“, odlišný vývoj cen jednotlivých kategorií zařízení a větší cenová citlivost zákazníků.
Výmluvný je v dané souvislosti vývoj využívání kempů. Počet jejich hostů vzrostl bezmála o deset procent a počet přenocování o více než deset procent. To značí, že část turistů vyhledává cenově dostupnější možnosti dovolené. Nelze ovšem přehlížet ani rostoucí atraktivitu pobytů v přírodě a individuální turistiky.
Důležitou roli nadále sehrávají zahraniční návštěvníci. Do Česka jich ve třetím čtvrtletí přijelo 3,4 milionu, z toho přibližně pětina z Německa. Praha přivítala 1,9 milionu zahraničních hostů, kteří zde strávili 4,8 milionu nocí. Příjmy ze zahraničního cestovního ruchu představují pro českou ekonomiku významný přínos, neboť jde z ekonomického hlediska o vývoz služeb, uskutečňovaný přímo na tuzemském území.
Celkově dnešní statistiky potvrzují příznivou kondici značné části českého sektoru služeb. Současně však podtrhují, že rostoucí počet zákazníků nemusí znamenat odpovídající růst reálných tržeb. Právě rozdíl mezi úspěšnou turistickou sezonou a poklesem tržeb ubytovatelů je zřejmě nejzajímavějším zjištěním dnešních dat. Pro další vývoj české ekonomiky bude zásadní, zda se růst služeb udrží i v prostředí dražších úvěrů a vyšších úrokových sazeb, které mohou postupně tlumit spotřebu i investice.
Za dražší hypotéky nelze automaticky vinit státní dluh a deficity. Historická data takové vysvětlení nepotvrzují
Rostoucí státní dluh a rozpočtové schodky jsou často označovány za příčinu letošního zdražování hypoték. Na první pohled to dává smysl: stát si půjčuje více peněz, a tak je může zdražovat i ostatním. Historická česká data však ukazují, že takto jednoduchý závěr neobstojí.
Nejprve rozlišme dvě věci. Veřejný dluh je součet dosavadních závazků státu a dalších veřejných institucí. Deficit je naproti tomu schodek za jediný rok. Je to jako u domácnosti, která už dluží dva miliony korun a letos si půjčí dalších sto tisíc.
1. Vyšší dluh automaticky neznamená dražší hypotéky
Při porovnání českého veřejného dluhu v poměru k HDP s průměrnými sazbami nových úvěrů na bydlení za roky 2004 až 2025 vychází korelace −0,14. Korelace je číslo od −1 do +1. Kladné číslo znamená, že obě veličiny mají sklon pohybovat se stejným směrem; záporné opačným. Hodnota blízká nule znamená, že žádný zřetelný lineární vztah nevidíme.
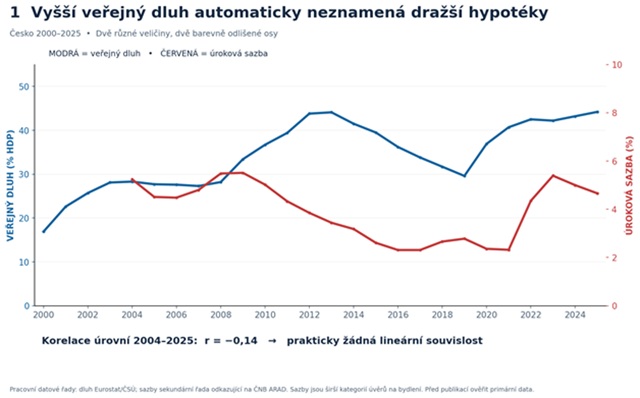
Výsledek −0,14 tedy říká, že vyšší dluh rozhodně automaticky neprovázely dražší hypotéky. Nepatrná záporná souvislost navíc není statisticky průkazná. Ani záporné korelace při několikaletém zpoždění nejsou důkazem, že zadlužování hypotéky zlevňuje.
2. U ročních schodků vychází jiný obrázek
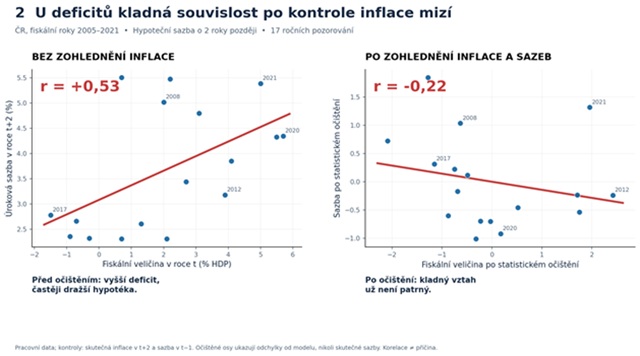
Když namísto celkového dluhu sledujeme deficit veřejných financí, dostaneme na první pohled opačný výsledek. Vyšší roční schodky v poměru k HDP byly často spojeny s vyššími hypotečními sazbami o dva roky později. V našem pracovním vzorku vychází korelace přibližně +0,53. To je již poměrně výrazná kladná souvislost. Ale stále ne důkaz příčiny.
Představme si rok, kdy současně rostou schodky, inflace a úrokové sazby. Mohlo by se zdát, že drahé hypotéky způsobil schodek. Ve skutečnosti však mohou být rozhodující inflační tlaky a reakce centrální banky.
3. Co se stane, když zohledníme inflaci a předchozí sazby?
Když statisticky zohledníme skutečnou inflaci v roce, kdy měříme hypotéky, a výchozí hypoteční sazbu, kladná korelace deficitů s hypotékami při dvouletém odstupu mizí. V jednotném vzorku let 2005–2021 se mění přibližně z +0,53 na −0,22. Druhý výsledek není statisticky průkazný.
Stejný test jsme provedli i u veřejného dluhu. Jeho záporná korelace se příliš nezměnila: přibližně z −0,47 na −0,49. Jinými slovy, jednoduché očištění o inflaci a předchozí úrokové podmínky nerozptýlilo záporný statistický vztah dluhu k následným hypotečním sazbám.
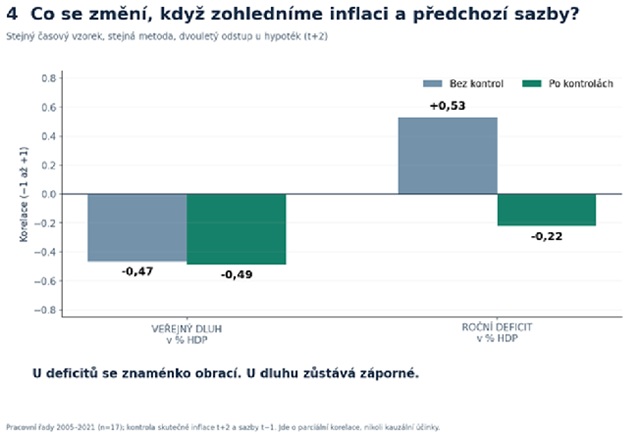
Pozor ovšem na důležité omezení. Inflace může být sama částečně důsledkem deficitního hospodaření. Když ji statisticky odstraníme, můžeme tak odstranit i část skutečného nepřímého účinku deficitů na hypotéky. Očištěné korelace proto neříkají, že deficity nemají žádný vliv. A už vůbec neukazují, jak velký případný vliv je.
4. Proč může vyšší zadlužení předcházet levnějším hypotékám?
Jedním z vysvětlení je hospodářský cyklus. Když ekonomiku zasáhne recese, stát často vybírá méně daní, má větší deficit a jeho dluh vzhledem k HDP roste. Současně však centrální banka může snižovat sazby, aby ekonomiku podpořila. Po růstu zadlužení tak mohou následovat levnější hypotéky, aniž by je zadlužení samo zlevnilo.
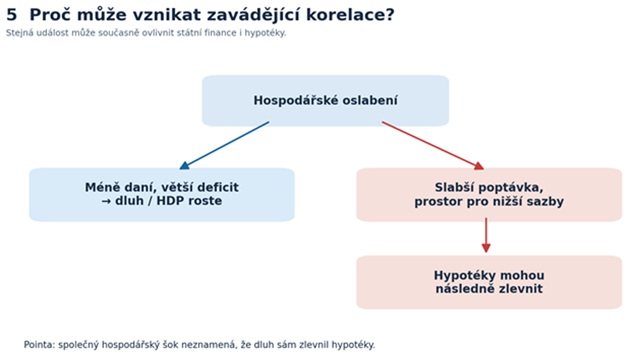
5. Co z toho plyne pro rok 2026?
Veřejné finance podle letošních prognóz míří k vyšším schodkům a dluhu. Jenže to samo o sobě nevysvětluje zdražování hypoték. Pro banky jsou bezprostředně důležité korunové tržní sazby, zejména úrokové swapy, do nichž se promítá očekávání měnové politiky, inflace a vývoj na zahraničních trzích.
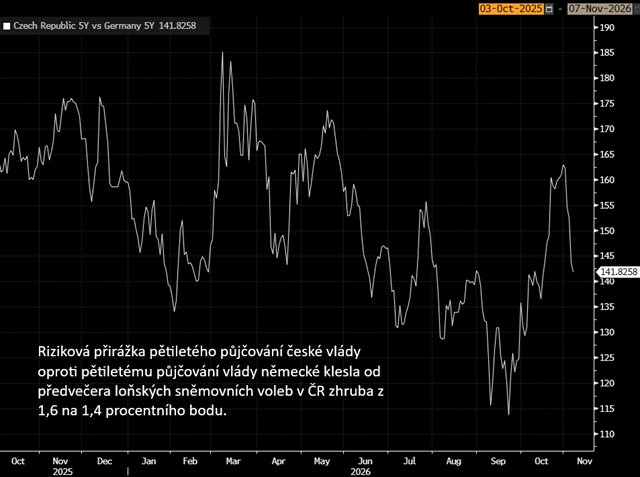
Ani výnosová přirážka pětiletých českých státních dluhopisů vůči německým neposkytuje jednoduchý důkaz, že fiskální výhled české financování soustavně zdražuje. Začátkem listopadu byla nižší než zhruba před rokem. Rozpětí ovšem nezachycuje jen fiskální riziko; ovlivňují je také rozdíly v měnové politice, inflaci a likviditě.
Závěr? Vyšší dluh a deficity mohou za určitých okolností hypotéky zdražovat, například přes inflaci, očekávání sazeb či rizikové prémie. Naše jednoduché historické korelace ale neprokazují, že právě tento mechanismus stojí za letošním zdražováním. Přičítat dražší hypotéky automaticky rozpočtovým schodkům je proto nepodložené zjednodušení. Stejně nesprávné by bylo tvrdit, že fiskální politika nemůže mít žádný vliv.
Metodika: Orientační historické výpočty na pracovních řadách, dosud ne zcela nezávisle ověřených proti primárním revidovaným údajům. Srovnání t+2 používá 17 fiskálních let 2005–2021; kontrolní proměnné jsou inflace v t+2 a hypoteční sazba v t−1. Korelace není důkazem příčinné souvislosti. Před zveřejněním přesné koeficienty ověřit na primárních datech.
Politici obou stran barikády se mýlí: v tomto týdnu Česko nakročilo ke zlevnění (ne zdražení) hypoték, a to navzdory zvýšení základní úrokové sazby ČNB a zhoršení její prognózy stran deficitů
Takový týden totiž ČR nepamatuje minimálně od roku 1998
Vládní i opoziční politici hledají důvody povážlivě zdražujících hypoték (7.11.). První viní Českou národní banku a její čtvrteční zvýšení základní úrokové sazby na rovná čtyři procenta. Druzí zase spatřují důvod zdražování hypoték ve vládních deficitech a zadlužování.
Obě strany barikády se ovšem mýlí.
V tomto týdnu, který v posledních minimálně takřka třiceti letech nemá obdoby, totiž ve skutečnosti vznikly podmínky pro zlevnění hypoték. A to přesto, že nedošlo k žádnému oznámení snížení deficitu nebo zadlužení Česka či podobně pozitivní zprávě stran veřejných financí ČR. Naopak, ČNB svoji prognózu deficitu letos i v příštích letech znatelně zhoršila.
Abychom pochopili proč, osvětleme nejprve v čem ona naprostá mimořádnost tohoto týdne spočívá. ČNB sice zvýšila svoji základní sazbu, o 25 bazických bodů, avšak sazba tříletého úrokového swapu klesla, a to hned o zhruba 29 bazických bodů. Jde o první týden minimálně od března 1998, od kdy je v terminálu Bloomberg k dispozici souvislá časová řada, v němž došlo ke zvýšení základní úrokové sazby ČNB a zároveň k poklesu sazby tříletého korunového úrokového swapu v rozsahu větším, než odpovídá zvýšení základní sazby ČNB.
Tříletý swap je zásadní z toho důvodu, že momentálně nejrozšířenější fixační období při poskytování hypoték v Česku je období právě tříleté. Banky, které v Česku poskytují hypotéky, si prostřednictvím swapů vyměňují – „swapují“ – pohyblivou úrokovou za pevnou. Protistranou této výměny jsou jim třeba velké nadnárodní bankovní skupiny. Takže banka poskytující hypotéku platí nadnárodní skupině pevný úrok, přičemž dostává úrok pohyblivý.
Přibližme si to na zjednodušeném příkladu.
Pokud banka poskytne hypotéku s tříletou fixací za 5 %, kterou financuje z klientských vkladů úročených 3 %, její úroková marže činí 2 procentní body. Jestliže ale ve druhém roce fixačního období vzrostou tržní úrokové sazby a banka musí zvýšit úročení vkladů na 4 % (aby jí klienti z řad střadatelů neutekli ke konkurenci), její marže klesne na jediný procentní bod. Banka se však může proti takovému vývoji předem zajistit právě úrokovým swapem. Pokud si sjedná, že bude po tři roky platit pevný úrok 3 % a na oplátku inkasovat pohyblivý úrok, který vzroste stejně jako úročení jejích vkladů, získá při jeho zvýšení na 4 % ze swapu čistý výnos jednoho procentního bodu. Ten přesně vykompenzuje zvýšené náklady na vklady, takže její výsledná úroková marže zůstane na původních dvou procentních bodech.
Sazba swapů je tak pro banku stěžejním nákladem financování hypotéky, takže se od ní ceny hypoték odvíjejí již poměrně těsně. Swapové sazby kotují ony velké nadnárodní bankovní skupiny, které jsou tuzemské bance protistranou. V uplynulém týdnu tedy tyto nadnárodní skupiny usoudily, že mohou sazbu tříletého swapu snížit, a to tedy dokonce v rozsahu větším, než jaký odpovídá zvýšení základní sazby ČNB. To se skutečně nepřihodilo minimálně od roku 1998.
Co nadnárodní skupiny k tak neobvyklému kroku vedlo? Hlavně dvě věci.
Zaprvé, historicky mimořádný výprask republikánů ve volbách do Kongresu v polovině prezidentského období. Jeho nebývalost je patrná třeba z toho, že podle některých měřítek srovnatelný debakl zaznamenali republikáni naposledy před zhruba půlstoletím, v důsledky aféry Watergate. Výsledek nynějších voleb nejen fiskálně spoutává administrativu Donalda Trumpa, ale navíc signalizuje, že jeho nástupcem v Bílém domě bude demokratický, nikoli republikánský kandidát. To znamená nejen možnou nižší fiskální rozmáchlost USA v dalších dvou letech, ale dost možná i v následujících čtyřech. Dohromady tedy v šesti dalších letech bude třeba vydávat méně dluhopisů vlády USA, kalkulují nyní trhy. To tlačí výnos amerického vládního dluhu níže, protože narůstá cena již existujících dluhopisů – když jich má být v dalších minimálně šesti letech méně, mají-li tedy být o něco vzácnější, roste totiž tedy cena i těch stávajících. A podobně jako při růstu ceny bytů klesá při nezměněném nájemném jejich (nájemní) výnos, klesá tedy také výnos amerických dluhopisů.
A protože je dolar, za který se americké dluhopisy prodávají, světovou rezervní měnou číslo jedna a trh s americkým dluhem zase světově největší, tlačí nižší výnos na dluhu americkém níže také třeba výnos na dluhu německém, ba českém. Když se investoři spokojí s nižším výnosem z půjčení americké vládě, spokojují se za jinak stejných podmínek s nižším výnosem z půjčení vládě německé či české. Není tak rozhodně náhodné, že třeba výnos pětiletých dluhopisů vlády ČR klesl v tomto týdnu o zhruba 27 bazických bodů, nejvýrazněji od července 2024.
Právě i vývoj výnosů dluhopisů vlády ČR berou zmíněné nadnárodní bankovní skupiny v potaz, když kotují sazby korunových úrokových swapů. Sledují ovšem také, jaký vývoj v nadcházející době čeká Česká národní banka. Ta sice jako základní nastavuje pouze krátkodobou úrokovou sazbu – totiž čtrnáctidenní repo sazbu – avšak zhruba 80 čtrnáctidenních období nakonec pokrývá období tří let. Takže nadnárodní skupiny sledují a vyhodnocují i to, jakou základní úrokovou sazbu ČNB v této zhruba osmdesátce dvoutýdenních období nastaví. A tady ČNB v uplynulém týdnu notně překvapila.
ČNB sice nepřekvapivě základní sazbu zvýšila, ovšem překvapila tím, že se tak stalo jen těsnou většinou sedmičlenné bankovní rady. Pro zvýšení sazby byli čtyři její členové, pro stabilitu sazeb zbylí tři. Z toho si nadnárodní bankovní domy, které kotují swapové sazby, odnášejí nečekaný poznatek: další utahování měnových podmínek v Česku je citelně méně pravděpodobné, než dosud mínily. Jestliže už nyní má skoro polovina bankovní rady problém se zvyšováním sazeb, další zvýšení – která byla do kotací tříletých swapů již částečně zahrnuta – jsou méně pravděpodobná, než se soudilo. Proto ve čtvrtek odpoledne došlo k poklesu swapových sazeb nikoli v okamžiku, kdy ČNB oznámila snížení základní sazby, ale až v okamžiku, kdy její guvernér při následné tiskové konferenci oznámil, že se tak stalo jen těsnou většinou jediného hlasu.
Sečteno podrženo, nečekaně těžký debakl republikánů ve volbách do Kongresu a nečekaná rozpolcenost bankovní rady ČNB představují dva klíčové důvody, proč v uplynulém týdnu zcela mimořádně klesla sazba tříletých swapů v rozsahu větším, než v jakém ČNB zvýšila svoji sazbu základní. Vskutku, ČNB svojí rozpolceností, která signalizuje její méně přísnou měnovou politiku v nadcházející době, než jaká se dosud předpokládala, přispěla ke zlevnění ceny popsané swapové výměny. Tedy ke zlevnění nákladů financování hypoték pro banky v ČR.
I když tedy vládní politici lamentují, že ČNB zvýšením základní sazby hypotéky dále zdraží, ta naopak nakročila k jejich zlevnění. Protože nadnárodní banky, které kotují swapové sazby, měly ve svém tříletém výhledu zvýšení základní sazby ČNB dávno zahrnuto. A kromě něj částečně ještě i další zvýšení, k nimž však kvůli rozpolcenosti bankovní rady ČNB už při nynějším zvýšení vlastně vůbec nemusí dojít.
Ovšem stejně jako se mýlí politici vládní, jsou na omylu také ti opoziční. Ti tvrdí, že hypotéky zdražují, protože rostou deficity státního rozpočtu a zadlužení ČR. Vycházejí ze zjednodušeného pohledu, že banky, které hypotéky poskytují, se rozhodují, zda půjčí právě na hypotéku, nebo místo toho státu – prostřednictvím nákupu jeho dluhopisu. A když roste výnos na vládních dluhopisech ČR, musí o to vyšší úrok žádat na hypotéce, aby si jim rizikovější hypoteční půjčování vyplatilo. Pokud by tato logika bezezbytku platila, pak by i opoziční politici museli konstatovat, že tento týden znamená nakročení k levnějším – nikoli dražším – hypotékám. Vždyť už jsme si řekli, že výnos pětiletého dluhopisu vlády ČR v něm klesl nejvýrazněji od července 2024 (o již uvedených 27 bazických bodů), stejně jako výnos dluhopisu tříletého (o 22 bazických bodů).
K nejvýraznějšímu týdennímu poklesu výnosu tří- či pětiletých dluhopisů vlády v ČR za skoro 2,5 roku došlo přesto, že vláda nepřistoupila k žádnému přehodnocení přístupu k veřejným financím. Naopak, ČNB koncem týdne zveřejnila svoji prognózu, dle níž schodek veřejných financí ČR letos dosáhne 2,8 % HDP, namísto dosud prognózovaných 2,6 % HDP. Příští rok by měl činit 3,4 % HDP a v roce 2028 3,3 % HDP, i když ještě v srpnu centrální banka předpokládala schodek pro oba roky na úrovni 2,9 % HDP.
Navzdory citelnému zhoršení výhledu ČNB stran vládních deficitů tedy ale výnos tří- či pětiletých dluhopisů té samé vlády v tomto týdnu klesl nejvýrazněji za takřka 2,5 roku, jak už víme. Výnos těchto dluhopisů klesal i v pátek, tedy v den zveřejnění nových prognóz ČNB ohledně deficitů.
Navíc, například výnos pětiletých dluhopisů vlády ČR nyní překonává výnos pětiletých dluhopisů vlády německé o 142 bazických bodů. Těsně před loňskými říjnovými volbami, z nichž vzešla současná česká vláda, daný rozdíl činil 163 bazických bodů. Jinými slovy, riziková přirážka Česka vůči Německu od sněmovních voleb klesla ze zhruba 1,6 na 1,4 procentního bodu (viz graf Bloombergu níže). Německé dluhopisy jsou trhy dlouhodobě obecně považovány za klíčové mezinárodní srovnávací měřítko, neboť německá vláda představuje z jejich hlediska tradičně fiskálně ukázněného dlužníka. Jestliže se tedy česká riziková přirážka vůči fiskálně ukázněnému Německu od sněmovních voleb snížila, těžko na odborné úrovni argumentovat, že za zdražování hypoték může fiskální neukázněnost české vlády.
Pro sazby hypotéky jsou stěžejní sazby swapů, ne výnosy dluhopisů. A sazby swapů v tomto týdnu mimořádně poklesly v rozsahu větším, než v jakém ČNB zvýšila svoji sazbu. A výrazně poklesly i přesto, že ČNB citelně zhoršila výhled vývoje deficitů a celých veřejných financí. To dobře ilustruje, že veřejnosti předkládané důvody zdražujících hypoték – zvýšení základní sazby ČNB nebo zadlužování této vlády – jsou vlastně falešné. Skutečný důvod je třeba hledat někde jinde, ponejvíce v Bílém domě ve Washingtonu…
Český průmysl po devíti letech víceméně stagnujícího výkonu nabírá na síle
Oživení táhnou automobilky a zahraniční zakázky, hrozbou je drahá energie
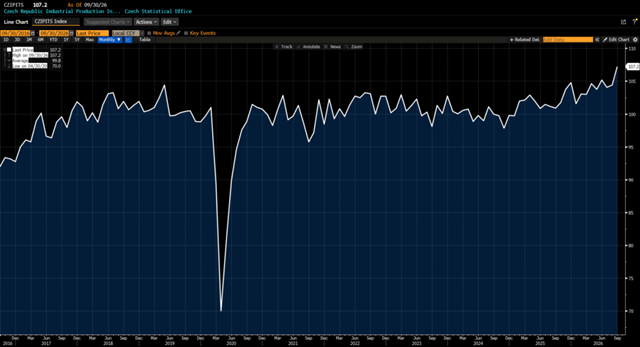
Český průmysl v září předvedl mimořádně dobrý výkon. Jeho produkce meziročně vzrostla o 6,2 procenta a meziměsíčně přidala 2,7 procenta. Ještě povzbudivější je vývoj nových zakázek, jejichž hodnota meziročně stoupla o osm procent. Tuzemský průmysl tak potvrzuje, že se postupně vymanil z období stagnace, které následovalo po energetické krizi a útlumu evropské ekonomiky. Zářijové výsledky přitom naznačují, že jeho oživení může pokračovat také v závěru letošního roku.
Z historického hlediska je pozoruhodná zejména samotná úroveň průmyslové produkce. Český průmysl nejen překonal propad způsobený pandemií, ale dostal se také nad úroveň předchozích let. Jeho výkon tak viditelně překonává celé období od roku 2018 a nynější růst výkonu začíná připomínat vzestup, jenž naposledy nastal roku 2017 (viz graf níže). To je podstatnější než samotné meziroční tempo růstu, které může být ovlivněno nízkou srovnávací základnou. Byť samozřejmě platí, že zatím stále může jít jen o přechodně silný růst, který rychle vezme zasvé, aniž by se z něj stal nový déletrvající trend.
Nynější růst ale není omezen na jediné průmyslové odvětví. Výrazně k němu přispívá automobilový průmysl, ale daří se také výrobě elektrických zařízení, kovodělných výrobků nebo počítačů a elektroniky. Důležitým zdrojem růstu je rovněž energetika, zejména výroba elektřiny. Široké odvětvové rozložení růstu zvyšuje pravděpodobnost, že nejde pouze o přechodný výkyv způsobený jednorázovými zakázkami.
Zvláště příznivým signálem je navíc vývoj zahraniční poptávky. Hodnota nových zakázek ze zahraničí meziročně vzrostla o 14,4 procenta, zatímco tuzemské zakázky poklesly o 3,3 procenta. Tento rozdíl ukazuje, že hlavním motorem současného průmyslového oživení je zahraničí, nikoliv domácí trh. České podniky tak dokážou získávat nové zakázky i v prostředí, v němž řada jejich tradičních evropských odběratelů stále zápasí se slabší hospodářskou výkonností.
Růst zahraniční poptávky současně vytváří předpoklady pro pokračování solidní průmyslové produkce v dalších měsících. Pozitivní je zejména skutečnost, že některé podniky disponují významnými dlouhodobými zakázkami, například v oblasti kolejových vozidel a dalších dopravních prostředků. Ty mohou průmyslu poskytovat určitou stabilitu také v případě případného dalšího oslabení evropské konjunktury.
Příznivé výsledky průmyslu doplňují zářijová data zahraničního obchodu. Český vývoz meziročně vzrostl o 7,8 procenta na 456,8 miliardy korun. Dovoz ovšem rostl ještě rychleji, o 9,2 procenta, na 433,1 miliardy korun. Obchodní bilance tak vykázala přebytek 23,7 miliardy korun, meziročně však o 3,3 miliardy nižší.
Právě rychlejší růst dovozu představuje určité varování. Za prvních devět měsíců letošního roku se přebytek obchodní bilance meziročně snížil o 51,8 miliardy korun na 101,9 miliardy. Rostoucí průmyslová aktivita tak automaticky neznamená odpovídající zlepšování čistého exportu, který vstupuje do výpočtu hrubého domácího produktu.
Významnou roli přitom hrají energetické suroviny. Jen prohloubení schodku obchodu s ropou a zemním plynem zhoršilo zářijovou obchodní bilanci meziročně o 6,5 miliardy korun. Současné výrazné zdražování zemního plynu na evropských trzích proto představuje pro český průmysl dvojí riziko. Zvyšuje výrobní náklady tuzemských podniků a současně může prostřednictvím vyšších dovozních cen dále zhoršovat zahraničněobchodní bilanci.
Silný růst produkce má navíc zatím jen omezený příznivý dopad na zaměstnanost. Průměrný počet pracovníků v průmyslu se v září meziročně snížil o 0,9 procenta. Podniky tedy dokážou vyrábět více i s menším počtem zaměstnanců. To může odrážet růst produktivity práce, automatizaci i pokračující tlak na snižování nákladů.
Celkově jsou zářijová čísla pro české hospodářství jednoznačně příznivá. Průmysl se opět stává důležitějším zdrojem ekonomického růstu a silná zahraniční poptávka vytváří předpoklady pro pokračování tohoto trendu. Zároveň však zůstává citlivý na vývoj cen energií, stav evropské ekonomiky a případné obchodní bariéry. Pokud se nepříznivé vnější podmínky dále nevyhrotí, mohl by český průmysl zakončit letošní rok ve výrazně lepší kondici, než v jaké do něj vstupoval.
Peníze na hypotéky bankám zlevňují i po dnešním zvýšení sazeb ČNB
Za poslední týden prudce zlevnily kvůli Trumpovu volebnímu debaklu, dnes je táhne dolů i rozpolcená bankovní rada ČNB
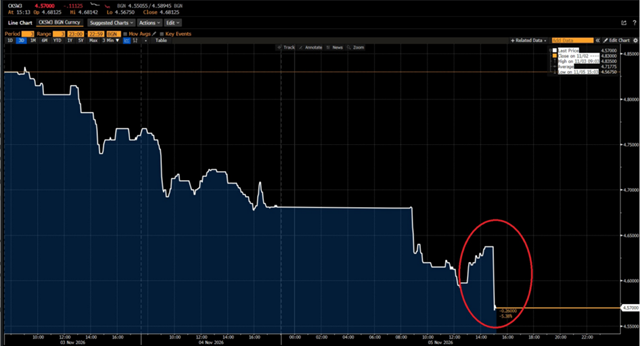
Česká národní banka dnes (5.11.) sice zvýšila základní úrokovou sazbu ze 3,75 na čtyři procenta, peníze, z nichž české banky financují hypotéky, však paradoxně dále zlevňují. Klíčová tříletá úroková swapová sazba dnes klesá přibližně na 4,6 procenta (viz graf Bloombergu níže), tedy na nejnižší úroveň od konce letošního srpna. Ještě před týdnem přitom přesahovala 4,9 procenta. Za výrazným poklesem stojí zejména výsledek amerických voleb, které znamenají drtivou porážku republikánů prezidenta Donalda Trumpa. Dnes se navíc přidává překvapivě těsné hlasování bankovní rady ČNB a její zdrženlivý výhled dalšího zvyšování sazeb.
Pro české zájemce o hypotéky jde o příznivou zprávu. Úrokové sazby hypoték totiž nezávisejí bezprostředně na základní sazbě ČNB, nýbrž zejména na víceletých tržních úrokových sazbách. Rozhodující jsou především tříleté a pětileté úrokové swapy, od jejichž hodnoty banky odvozují cenu financování hypoték s odpovídající fixací. Pokud současný pokles swapových sazeb přetrvá, může zmírnit tlak na další zdražování hypoték, případně otevřít prostor i pro jejich určité zlevnění. To by jistě uvítala i Babišova vláda, neboť její představitelé před volbami levnější hypotéky zhusta slibovali a nyní jsou pod tlakem kvůli jejich docela opačnému cenovému vývoji.
Ještě před několika dny přitom hrozilo, že průměrná sazba hypoték v Česku poměrně brzy překročí šestiprocentní hranici. Tržní sazby totiž od letošního jara prudce rostly zejména kvůli válce na Blízkém východě, zdražování energií a souvisejícím inflačním obavám. Tříletý swap se z únorového minima kolem 3,4 procenta vyšplhal koncem září až téměř k pěti procentům. To představovalo výrazné zdražení prostředků, které banky potřebují k zajištění delších úrokových fixací.
Nyní však přichází zásadní obrat, jehož prvotní impuls dorazil ze Spojených států. Trumpova Republikánská strana v úterních volbách ztratila kontrolu nad oběma komorami Kongresu. Demokratické vítězství výrazně omezuje Trumpovy možnosti prosazovat další rozsáhlá rozpočtová opatření, daňové změny či jiné hospodářské kroky, které by mohly prohlubovat americký deficit a podporovat inflaci.
Investoři proto přehodnocují výhled budoucího zadlužování Spojených států, inflace i úrokových sazeb. Výnosy amerických vládních dluhopisů klesají a tento pohyb se přelévá také na evropské, včetně českých úrokových trhů. Americký volební výsledek tak může v konečném důsledku přispět ke zlevnění hypoték i českým domácnostem, přestože samotná ČNB dnes úroky zvýšila.
Další impuls k poklesu českých swapových sazeb přišel dnes přímo z bankovní rady ČNB. Zvýšení základního úroku na čtyři procenta totiž prošlo nejtěsnějším možným poměrem čtyř hlasů proti třem. Ještě podstatnější je vyjádření guvernéra Aleše Michla, podle něhož dnešní krok nepředstavuje začátek nového cyklu zvyšování sazeb. Jde pouze o jemné doladění měnové politiky a preventivní opatření proti riziku, že se zdražování energií přenese do dalších cen a inflačních očekávání.
Finanční trhy tak získaly signál, že další růst základní sazby ČNB není zdaleka jistý. Tři členové bankovní rady dokonce považovali současnou úroveň úroků za dostatečnou již nyní. Michl navíc upozornil na velmi přísné podmínky financování, které vyplývají právě z vysokých dlouhodobějších tržních sazeb. Ty samy o sobě tlumí úvěrovou aktivitu a působí protiinflačně.
Zajímavé přitom je, že ČNB současně výrazně zhoršila svůj makroekonomický výhled. Odhad letošního hospodářského růstu snížila z 2,2 na 1,7 procenta a pro příští rok z 2,7 na 2,5 procenta. Prognózu inflace na příští rok naopak zvýšila z 2,5 na 3,2 procenta. Slabší růst ekonomiky přesto představuje argument proti příliš razantnímu dalšímu zpřísňování měnové politiky.
Vývoj posledních dnů dokládá, že pro cenu hypoték může být výhled budoucích úroků důležitější než samotné aktuální rozhodnutí centrální banky. Dnešní zvýšení sazeb tedy automaticky neznamená další zdražení hypoték. Naopak, při pokračování současného poklesu swapových sazeb mohou banky začít své dosavadní úrokové nabídky přehodnocovat směrem dolů.
Na rychlé a plošné zlevňování hypoték však zatím nelze spoléhat. Banky promítají změny tržního financování do klientských sazeb se zpožděním a rozhodující bude, zda se pokles swapů ukáže jako trvalejší. Rizikem zůstávají především další vývoj války na Blízkém východě, ceny energií a domácí inflace. Výrazně se však zmírnila bezprostřední hrozba, že hypotéky v Česku v krátké době plošně zdraží nad šest procent.