
.jpg?s3=1)
Lukáš Kovanda, hlavní ekonom Trinity Bank
Jedním z poražených německých zemských voleb je vedle CDU kancléře Friedricha Merze také euro. Výsledky zvyšují politickou rizikovou přirážku, kterou budou investoři v příštích měsících požadovat při držbě evropských aktiv. Přitom měnový kurz může být jedním z hlavních „ventilů“, jimiž se toto rostoucí politické riziko projeví.
V Meklenbursku-Předním Pomořansku zvítězila AfD s 38,2 procenta hlasů, zatímco CDU získala pouze 4,9 procenta a vůbec poprvé v historii neprošla do zemského parlamentu. Pro Merzovu stranu jde o další těžký úder pouhé dva týdny poté, co v Sasku-Anhaltsku získala jen 17,2 procenta, zatímco AfD tam dosáhla 43,8 procenta.
Pro finanční trhy je podstatné zejména to, že politické oslabení německé vlády přichází v době, kdy Německo potřebuje provádět hospodářské reformy, řešit slabý růst a současně nést značnou část evropských výdajů na obranu a bezpečnost. Čím slabší bude Merzova politická pozice, tím komplikovanější může být prosazování nepopulárních reforem. Volební výsledky dále komplikují německou koaliční politiku a zvyšují nejistotu kolem schopnosti vlády svou ekonomickou agendu uskutečnit.
Samotný německý dluh přitom zatím takovou nervozitu nevykazuje. Německé státní dluhopisy si dál zachovávají postavení jednoho z hlavních evropských bezpečných aktiv. To je důležité: jestliže investoři nechtějí výrazně prodávat německé bondy, ale současně chtějí snížit expozici vůči rostoucímu evropskému politickému riziku, přirozeným místem, kde se toto riziko může projevit, je právě euro.
Pro evropskou měnu je navíc nepříjemné, že německá politická nejistota nepřichází izolovaně. Francie vstupuje do období před prezidentskými volbami roku 2027 s vysokým rozpočtovým deficitem a rostoucí nedůvěrou investorů vůči tamním veřejným financím. Rozdíl mezi výnosem desetiletých francouzských a německých dluhopisů minulý týden překonal jeden procentní bod, což se stalo poprvé od období dluhové krize eurozóny.
Trh tak současně přeceňuje politické riziko ve dvou největších ekonomikách eurozóny. Německo se potýká s rostoucí fragmentací politické scény a oslabováním tradičních stran, Francie s kombinací politické nejistoty a problematických veřejných financí. To je pro euro nebezpečnější než jeden špatný hospodářský údaj, protože politické riziko se obtížně řeší měnovou politikou Evropské centrální banky.
Bezprostředně přitom mohou euro srážet ještě i jiné faktory, například vývoj cen energií či očekávání dalších kroků Fedu a ECB. Americká centrální banka navíc minulý týden zvýšila sazby a naznačila možnost dalšího zpřísňování, což samo o sobě představuje pro dolar podporu a pro euro další protivítr.
Výsledek německých voleb značí, že společné evropské měně přibývá další riziková přirážka. Ještě před několika měsíci se investoři při hodnocení eura soustředili hlavně na úrokový diferenciál, energetickou situaci a růst eurozóny. Stále více k nim nyní musejí přidávat také otázku politické stability Německa a Francie, dvou vůdčích ekonomik eurozóny.
Trump Grónsko nekoupil, ale novou dohodou získal něco praktičtějšího – USA výrazně posilují kontrolu nad bezpečností největšího ostrova světa; zamezují vstupu Číny či Ruska. Těžařské akcie rostou
Nová dohoda Spojených států s Dánskem a Grónskem může představovat jeden z nejvýznamnějších posunů v bezpečnostním uspořádání Arktidy od konce studené války. Americký prezident Donald Trump oznámil, že Washington získá trvalý přístup, základnová a přeletová práva v Grónsku a širší pravomoci týkající se jeho bezpečnosti. Dohoda má zároveň bránit tomu, aby v citlivých grónských odvětvích nebo vojenské infrastruktuře získaly pozice státy mimo NATO, zejména Čína či Rusko. Režim má platit dokonce i v případě budoucí grónské nezávislosti. Suverenita největšího ostrova světa však zůstává zachována a dohoda ještě prochází příslušnými schvalovacími procesy.
Trump tedy Grónsko nekoupil ani neanektoval. Získává však něco, co může být z hlediska amerických strategických zájmů praktičtější – dlouhodobě garantované postavení USA při zajišťování bezpečnosti ostrova a možnost bránit vstupu geopolitických rivalů do strategicky významných projektů. Spojené státy přitom disponovaly rozsáhlými vojenskými právy v Grónsku již na základě dohody z roku 1951. Nová úprava tato práva rozšiřuje, a především je zasazuje do současného soupeření Washingtonu s Moskvou a Pekingem.
Dohoda má také výrazný surovinový rozměr. Grónsko disponuje významnými zásobami prvků vzácných zemin, grafitu, molybdenu a dalších kritických surovin, jejichž dostupnost se v posledních letech stala bezpečnostním problémem. Čína nadále dominuje zpracování řady kritických kovů a Washington hledá alternativní dodavatelské řetězce. Právě vzácné zeminy byly minulý týden také jedním z témat americko-čínských jednání před plánovaným setkáním Trumpa s čínským prezidentem Si Ťin-pchingem.
Finanční trhy tento aspekt Trumpova oznámení zachytily okamžitě. Akcie společnosti Critical Metals, která ovládá projekt Tanbreez v jižním Grónsku, po skončení řádného obchodování vyskočily přibližně o 15 procent. Tanbreez patří mezi největší známá ložiska těžkých prvků vzácných zemin v západním světě. Critical Metals již letos uzavřela patnáctiletou smlouvu s americkou REalloys na odběr části budoucí produkce a Washington dlouhodobě projevuje o projekt strategický zájem.
Růst akcií ovšem neznamená, že samotná dohoda automaticky spustí těžbu. U podobných projektů nadále rozhodují investiční náklady, infrastruktura, financování, technologie zpracování i environmentální povolení. Trh však zjevně přisuzuje grónským projektům vyšší strategickou hodnotu a nižší geopolitické riziko. Zvláště důležité by bylo, pokud by širší americká kontrola nad citlivými investicemi fakticky usnadnila financování projektů americkými státními institucemi nebo uzavírání dlouhodobých odběratelských kontraktů.
Trumpova dohoda může nepřímo zvyšovat pozornost také vůči dalším společnostem působícím v Grónsku. Patří k nim například britská GreenRoc Strategic Materials, která rozvíjí grafitový projekt Amitsoq. Ten už získal třicetiletou těžební licenci a podporu evropských institucí. Evropská komise tento měsíc Amitsoq přímo označila za jeden z projektů, které chce EU v Grónsku podporovat. Brusel současně oznámil balík nových investic ve výši 200 milionů eur, zaměřený mimo jiné právě na kritické suroviny.
O grónské nerostné bohatství se stále intenzivněji zajímají jak Spojené státy, tak Evropská unie, zatímco nová bezpečnostní dohoda má omezovat prostor Číny a Ruska.
Pozornost zasluhuje rovněž načasování. Pouhý den před oznámením grónské dohody Trump uvedl, že pokročila jednání o vytvoření stálé základny americké armády v Polsku. Polsko dosud hostí americké vojáky zejména rotačně. Současně Pentagon provádí rozsáhlou revizi amerického vojenského rozmístění v Evropě.
Tyto kroky mohou naznačovat postupnou změnu geografie americké přítomnosti v Evropě. Zatímco Washington tlačí západoevropské spojence k větším výdajům na obranu a přezkoumává počty svých vojáků na kontinentu, strategický význam Polska, východního křídla NATO a Arktidy roste. Spojené státy tak mohou svou evropskou přítomnost nikoli jednoduše omezovat, ale částečně přesouvat na východ a na sever. Grónsko v takovém uspořádání představuje zároveň vojenskou základnu, prostor pro sledování severního Atlantiku a Arktidy i potenciální zdroj strategických surovin.
Uvažme, že přes Arktidu vedou nejkratší trajektorie ruských balistických raket směrem k Severní Americe, Grónsko je důležité pro včasné varování, sledování kosmu, ponorek i kontrolu severního Atlantiku. A s ustupujícím ledem roste význam arktických námořních tras. USA tím tedy současně vytlačují z prostoru Čínu.
Kyberšmejdi už nepotřebují prolomit banku. Stačí jim několik hodin s jejími klienty
Za prvních sedm měsíců letošního roku připravily kybernetické podvody klienty českých bank o 1,9 miliardy korun. Podle České bankovní asociace přitom počet napadených klientů vzrostl meziročně přibližně o pětinu, zatímco způsobená škoda o 79 procent. Podvodníkům se tedy daří z jednotlivých obětí získávat stále více peněz.
Nejvýmluvnější číslo ale možná pochází od policie. U telefonních podvodů dosahuje podle Policejního prezidia průměrná škoda 744 tisíc korun. Při průměrné hrubé mzdě 51 966 korun, kterou za letošní druhé čtvrtletí uvádí Český statistický úřad, odpovídá taková ztráta více než čtrnácti průměrným měsíčním výdělkům.
U telefonních podvodů je přitom jednou z hlavních zbraní právě časový tlak. Policie popisuje případy, kdy podvodný telefonát trvá až dvanáct hodin. Pachatelé se během hovoru střídají a oběť po celou dobu drží pod tlakem.
Velké škody působí i romantické podvody. Průměrná ztráta podle policie činí 513 tisíc korun a až 87 procent obětí tvoří ženy, kterým je v průměru kolem šedesáti let. Zatímco falešný bankéř pracuje s tlakem během několika hodin, romantický podvodník si důvěru oběti buduje i několik měsíců.
Dalších zhruba 50 milionů korun týdně Češi ztrácejí na falešných investicích. Podle policie činí medián škody 80 tisíc korun a obětem je v průměru kolem 65 let. Podvodníci přitom sázejí především na vidinu rychlého a snadného zisku.
Podvodník tak dnes nepotřebuje prolomit technické zabezpečení banky. Potřebuje přimět jejího klienta, aby správně zabezpečený převod sám potvrdil. Banky přitom podle České bankovní asociace letos dokázaly ochránit 81 procent ohrožených prostředků. Čím obtížnější je obejít technologii, tím větší smysl pro pachatele dává obejít člověka.
Kyberkriminalita se navíc výrazně hůře objasňuje. Zatímco u kriminality celkem policie loni objasnila 45,2 procenta případů, v kyberprostoru to bylo jen 15,1 procenta.
Pro běžného člověka z toho plyne jednoduché pravidlo. Žádný „bezpečný účet“, na který je třeba pod tlakem převést úspory, neexistuje. Pokud někdo po telefonu vyvolává pocit, že je nutné okamžitě převádět peníze, nejbezpečnější je hovor ukončit a banku kontaktovat samostatně.
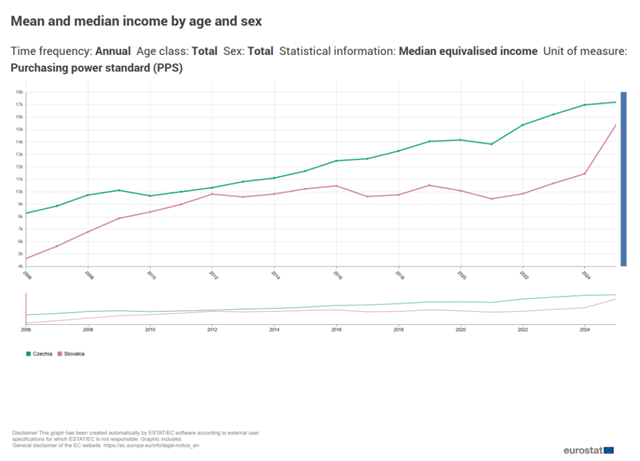
Slováci bohatnou nejrychleji v EU a nečekaně rychle dohánějí Čechy. Nová data Eurostatu překvapují
Slovensko zažilo v nejnovějších datech Eurostatumimořádný příjmový skok. Medián ekvivalizovaného disponibilního příjmu vyskočil z 11 433 na 15 333 PPS (standard kupní síly) na osobu, tedy zhruba o 34 %. Ještě před rokem bylo Slovensko v tomto ukazateli úplně na chvostu EU. Teď se dramaticky přibližuje Česku (viz graf Eurostatu).
A nejde jen o inflaci či převod do kupní síly. EU-SILC 2025 pracuje s příjmy za rok 2024 a slovenský medián disponibilního příjmu v samotných eurech vzrostl přibližně o 28 %. Eurostat tak zachycuje nebývale rychlý růst příjmů slovenských domácností, přestože průměrné mzdy rostly mnohem pomaleji.
Co za tím je?
Nejen mzdy. Výrazně se propsaly důchody, sociální transfery a daňové zvýhodnění domácností.
A ještě něco: Slovenský statistický úřad letos začal při zpracování příjmů více využívat administrativní data Sociální pojišťovny. Tvrdí přitom, že změna nenarušuje časovou srovnatelnost, ale zpřesňuje zachycení skutečných příjmů.
Těžko sice činit závěr, že „Slováci za jediný rok reálně zbohatli o třetinu“, to by bylo příliš silné. Ale přesto: Slovensko zažívá v ukazateli mediánového disponibilního příjmu nejprudší posun vzhůru v celé EU. Tento prudký růst přitom nelze jako třeba v Chorvatsku vysvětlit změnami v metodice.
Světová cena peněz se dostala nejvýše za 20 let
Ve 20 bodech shrňme, co vše americký desetiletý dluhopis za 5 % mění a změní, i v ČR – v nemovitostech, hypotékách, akciích, státním dluhu…
Americký desetiletý výnos se v polovině září dostal až na zhruba 5,02 %, takže je nejvýše od roku 2007. Není podstatné jen samotné číslo 5 %. Důležité je, proč se tak vysoko výnos dostal: současně působí drahá ropa, obnovené inflační obavy, očekávání dalšího utažení americké centrální banky – Fedu – či obava z mohutného zadlužování USA.
Desetiletý americký dluhopis není „jen jeden dluhopis“. Je to v podstatě globální cena peněz a nejdůležitější diskontní sazba planety. Desetiletý výnos navíc není pouze očekáváním budoucích sazeb americké centrální banky; skládá se také z prémie za dlouhou splatnost (term premium), tedy prémie, kterou investoři požadují za držení dlouhé splatnosti. Právě ta roste kvůli inflaci, rozpočtovým deficitům, nejistotě či převisu nabídky dluhopisů, jež mají financovat závratné zadlužování USA.
Nuže, shrňme 20 klíčových důsledků desetiletého dluhopisu USA kolem 5 % – od zřejmých po méně známé:
1. Americké hypotéky zůstanou drahé nebo ještě zdraží. Třicetiletá hypotéka se s desetiletým dluhopisem nepohybuje jedna ku jedné, ale dlouhodobý americký dluhopise je její hlavní tržní základ. Výsledkem jsou horší dostupnost financování bydlení, menší počet transakcí a tlak na pokles cen nemovitostí.
2. Vzniká další kolo „mortgage lock-in“. Američané, kteří mají starou hypotéku kolem 3–4 %, nechtějí dům prodat a vzít si nový úvěr za výrazně vyšší sazbu. Nabídka existujících domů se paradoxně zmenšuje. Vysoké sazby tedy mohou zároveň tlumit poptávku a držet ceny některých nemovitostí vysoko.
3. Americké firmy refinancují dluh podstatně dráž. Nejde ani tak o firmy, které si půjčí dnes, jako o ty, jimž v letech 2026–2028 doběhnou levné dluhopisy vydané v éře prakticky nulových sazeb. Refinancování například z 2,5 % na 6 % může firmám fatálně požírat volný hotovostní tok.
4. Přibude počtu firemních platebních neschopností, hlavně v segmentu vysoce úročeného úvěrování (high yield) a soukromého úvěru (private credit). Americký desetiletý dluhopis představuje bezrizikovou základnu – cena bezrizikových peněz a úvěrů. Když je sama 5 %, problémová firma neplatí 5 %, ale třeba 9, 11 či 14 %. Některé obchodní modely přestávají být při takové ceně kapitálu životaschopné.
5. Akcie čelí vyšší diskontní sazbě. Budoucí zisky mají v dnešních penězích nižší – protože „diskontovanou“, tedy „zlevněnou“ – hodnotu. Nejcitlivější jsou „long-duration equities“ – tedy růstové a technologické firmy, jejichž velká část očekávaných zisků se uskuteční až daleko v budoucnosti.
6. Akcie navíc získávají mnohem silnějšího konkurenta. Investor může získat kolem 5 % na desetiletém americkém státním dluhu bez kreditního rizika.
Akcie jsou obecně mnohem rizikovější než dluhopisy, takže aby je investor dál držel, musí od nich čekat vyšší výnos než dřív. A vyšší očekávaný výnos z akcie se při nezměněném očekávaném zisku nejrychleji vytvoří tak, že klesne její cena. Proto se překonání pětiprocentní hranice obecně často skloňuje jako úroveň, při níž se atraktivita dluhopisů vůči akciím obecně významně mění: investoři přeskupují svá portfolia tak, že se akcií zbavují, zatímco dluhopisy nakupují.
7. Stoupá kapitálová náročnost boomu umělé inteligence. Datacentra, elektrárny, čipy a infrastruktura potřebují stovky miliard dolarů kapitálu. Při bezrizikové sazbě 5 % prudce roste minimální výnos, který musí projekt generovat. Některé okrajové AI projekty proto mohou být odloženy, i kdyby samotná technologie nezklamala.
8. Fondy soukromého kapitálu (private equity) dostávají dvojitý zásah. Dražší úvěrové financování snižuje výnosnost nákupů firem financovaných dluhem a vyšší úrokové sazby zároveň snižují ocenění, za které lze firmy později prodat. Velká část tohoto obchodního modelu v uplynulých patnácti letech těžila z mimořádně levného dluhu.
9. Komerční reality mají další problém. Výnosové míry nemovitostí mají tendenci následovat bezrizikové sazby nahoru. Pokud bezpečný americký dluhopis vynáší 5 %, investor nebude kupovat kancelářskou budovu s výnosem 5,5 % a výrazným rizikem. Hodnota budovy proto musí klesnout, nebo její nájemní výnos růst. Pokud nájemní výnos nemá kam růst, propad cen komerčních realit je nevyhnutelný.
10. Bankám znovu narůstají nerealizované ztráty z držení dluhopisů. Když tržní výnosy rostou, ceny dříve nakoupených dluhopisů s nižším kuponem (=pravidelný úrok, který dluhopis vyplácí svému držiteli) klesají. Právě tento mechanismus sehrál významnou roli při problémech amerických regionálních bank v roce 2023. Nemusí to automaticky znamenat bankovní krizi, ale zvyšuje to citlivost bankovních bilancí na úrokové riziko.
11. Současně ale vysoké sazby některým finančním institucím pomáhají. Například pojišťovny a penzijní fondy mohou nové peníze investovat za podstatně vyšší výnos. Mohou nyní nakupovat státní a kvalitní podnikové dluhopisy s výrazně vyšším úročením, takže se jim zlepšuje budoucí výnos z portfolia. Navíc, jejich budoucí závazky mají při vyšší již zmíněné diskontní sazbě nižší současnou hodnotu. Takže představují jednoho z méně intuitivních vítězů celé situace. Uvažme: pokud instituce ví, že za 20 let bude muset vyplatit 1 miliardu Kč, tak při velmi nízké diskontní sazbě musí mít dnes odloženo relativně hodně peněz, zatímco při vyšší diskontní sazbě vychází dnešní hodnota této budoucí miliardy nižší.
12. Americké ministerstvo financí vstupuje do nebezpečné zpětnovazebné smyčky, do bludného kruhu. Vyšší výnos způsobuje vyšší úrokové výdaje státu, ty zase větší deficit, přičemž ten vyvolá větší emise státních dluhopisů, jež ještě zvýší jejich požadovaný výnos. Pokud investoři začnou mít větší obavy z amerických veřejných financí, mohou požadovat dodatečný výnos jen za to, že drží dlouhodobý americký dluh. Této přirážce lze říkat fiskální prémie. Důvodem může být vysoký deficit, rychlý růst dluhu, obrovská potřeba nových emisí nebo obava, že inflace bude kvůli rozpočtové politice v budoucnu vyšší. Pak už nestačí, aby Fed řekl: „časem sazby snížíme“. Dlouhodobé výnosy totiž nejsou jen odrazem očekávaných sazeb Fedu. Obsahují i tuto prémii za nejistotu. Pokud tedy investoři začnou požadovat vyšší odměnu za dlouhé americké dluhopisy, může desetiletý výnos zůstat vysoko i tehdy, když Fed začne snižovat svou základní (krátkodobou) sazbu.
13. Roste riziko „fiskální dominance“. Čím větší část rozpočtu spolykají úroky, tím silnější politický tlak vzniká na Fed, aby držel sazby níž. Jenže pokud Fed ustoupí příliš brzo, může zvýšit inflační očekávání a v ničivé spirále poslat výnosy dlouhodobých dluhopisů ještě výše. To je jeden z nejnepříjemnějších scénářů.
14. Dolar má tendenci sílit. Vyšší americké výnosy přitahují kapitál do dolarových aktiv. Přesně to je nyní vidět. Americká měna sílí, i vůči české koruně, s růstem dluhopisových výnosů. Silnější dolar zhodnocuje americké akcie, které drží třeba i čeští drobní investoři. To ale nakonec bude jen slabá náplast na bolístky, které vysoký výnos dluhopisů způsobí – nejen americkým akciím.
15. Silný dolar vyváží americké utažení do celého světa. Firmy a státy s dolarovým dluhem platí více a centrální banky rozvíjejících se zemí získávají méně prostoru ke snižování vlastních sazeb. Ekonomiky rozvíjejících se zemí se tak budou rozvíjet pomaleji a těžkopádněji.
16. Evropským a českým dluhopisům mohou narůstat výnosy bez změny sazeb v podání Evropské centrální banky či České národní banky. To opět sledujeme v přímém přínosu – výnos na desetiletém dluhu české vlády se dnes blíží 5,35 %, což je nejvyšší hodnota od listopadu 2022. Globální investor porovnává německý vládní dluhopis, český státní dluhopis či dluhopisy americký. Jestliže americký dluhopis nabízí přes 5 %, ostatní dluhopisy musí nabídnout více (pokud tedy rozdíl nebude kompenzovat posílení dané měny vůči dolaru). Proto může růst amerických sazeb zvednout i české dlouhodobé sazby.
17. České hypotéky tedy mohou zdražovat, i když ČNB nic neudělá. České hypoteční sazby nejsou sice automaticky navázány na americký desetiletý výnos, ale přes německé sazby, swapovou křivku (určuje, kolik banky platí za své zdroje, jimž hypotéky kryjí), globální prémii za dlouhou splatnost a cenu dlouhodobého kapitálu se americký šok přelévá i do českých hypoték. Ty tak v nadcházejících měsících porostou k průměrné sazbě 6 %.
18. Koruna dostává dvojznačný, ale spíše nepříjemný impuls. Vyšší americké výnosy podporují dolar a zhoršují chuť investorů k riziku, což bývá pro měny typu koruny negativní. Na druhé straně, pokud vyšší globální sazby zabrání ČNB rychleji snižovat vlastní sazby, může část tohoto tlaku vykompenzovat. Tlak na to, aby ČNB své sazby nesnižovala, tedy dále sílí.
19. Může nastat technické zrychlení výprodeje státních dluhopisů přes takzvaný MBS hedging. To je méně známá souvislost. V USA je obrovské množství hypoték zabaleno do hypotečních cenných papírů (MBS – mortgage-backed securities). Když úrokové sazby klesají, lidé často své hypotéky refinancují levněji a staré úvěry se předčasně splácejí. Investor tak dostane peníze zpět dříve. Když ale sazby rostou, refinancování se přestane vyplácet. Hypotéky zůstávají běžet déle a hypoteční cenné papíry se tím chovají jako dluhopisy s delší splatností. To je pro investora do hypotečních cenných papírů problém, protože delší splatnost znamená větší citlivost ceny na další pohyb sazeb. Investor tedy najednou zjistí, že má ve svém portfoliu větší úrokové riziko, než chtěl. Aby toto riziko snížil, začne se dané riziko tlumit, zajišťovat se proti němu. Může například v rámci tohoto „hedgingu“ prodávat dlouhodobé americké státní dluhopisy. Tím ale na trhu přibude další prodejní tlak na státní dluhopisy. Růst sazeb tak může plodit další růst sazeb. Jde o takzvanou negativní konvexitu MBS.
20. A nakonec: hranice 5 % může změnit chování investorů sama o sobě. Fundamentálně mezi 4,99 a 5,01 % není velký rozdíl. Psychologicky však ano. Penzijní fond, stání fond nebo konzervativní investor si při 5% výnosu desetiletého dluhopis vlády USA může říct: proč držet tolik akcií, rizikovějších high yield dluhopisů, realit či private creditu? Pokud se rozjede tato vlna přeskupování portfolií, padají ceny rizikových aktiv, včetně akcií, aniž by se změnil jediný firemní zisk.
Plyn v EU je téměř desetkrát dražší než ten americký. Rozdíl odhaluje novou slabinu EU: za megawatthodinu plynu z USA, která nyní stojí 8,6 eura, platí EU hned 84 eur
Velkoobchodní plyn je nyní v EU téměř desetkrát dražší než ve Spojených státech. Klíčový burzovní ukazatel ceny plynu v EU, nizozemský kontrakt TTF, určující i pro ceny v ČR, se dnes pohybuje kolem cen 84 eur za megawatthodinu, nejvýše od roku 2022. Přitom nejbližší kontrakt Henry Hub v USA stojí zhruba 2,90 dolaru za milion britských termálních jednotek, takže přepočtu měny a jednotek odpovídá americká cena přibližně 8,6 eura za megawatthodinu (viz graf Bloombergu níže). Tak mimořádný rozdíl není chybou trhu. Je výsledkem toho, že evropský a americký trh s plynem jsou sice propojené, ale zdaleka ne tak dokonale jako například světový trh s ropou.
Spojené státy mají díky břidlicové revoluci obrovskou a stále rostoucí domácí produkci. Americký Úřad pro energetické informace – EIA – očekává, že těžba plynu letos dosáhne nového rekordu. Zásoby mají na konci října činit 3,969 bilionu kubických stop, tedy zhruba pět procent nad pětiletým průměrem. V USA je proto plynu dostatek a jeho cenu stlačuje i takzvaný přidružený plyn z ropných vrtů. Ten vzniká při těžbě ropy a na trh se dostává i tehdy, když samotná cena plynu není pro producenty příliš atraktivní.
Proč tedy levný americký plyn jednoduše nezaplaví EU a cenový rozdíl nezmizí? Protože mezi Texasem či Louisianou a EU není plynovod. Plyn je nutné zkapalnit, naložit na speciální tanker, přepravit přes Atlantik, znovu zplynovat a teprve poté dopravit evropskou soustavou. Především však existuje fyzický strop množství plynu, které lze takto z USA vyvézt. USA sice v prvním pololetí letošního roku vyvezly rekordních 17,4 miliardy kubických stop zkapalněného plynu (LNG) denně, ale ani sebevyšší evropská cena neumí během několika týdnů vytvořit nové zkapalňovací terminály. Ty se budují roky.
To zadělává ne nezvyklou situaci, kdy plyn v USA stojí 8,6 eura, ale EU za něj platí desetinásobek, tedy oněch 84 eur. Kontrakt Henry Hub představuje cenu plynu uvnitř USA ještě před zkapalněním, přepravou a regasifikací. Ani tyto náklady však zdaleka nevysvětlují desetinásobný rozdíl. Rozhodující je momentálně nedostatek volné LNG kapacity a cena, kterou musí odběratelé v EU nabídnout, aby omezené dostupné náklady plynu skutečně přilákali.
EU je navíc po omezení ruských dodávek strukturálně závislejší na světovém trhu LNG. Ještě v roce 2021 tvořil LNG jen asi 20 procent dovozu plynu do EU, v roce 2025 již 45 procent. Tím se podařilo snížit závislost na ruských plynovodech, současně se však evropská cena mnohem více navázala na globální soutěž o LNG. EU nyní o stejný tanker soupeří s Japonskem, Koreou, Čínou či Indií a musí nabídnout takovou cenu, aby náklad zamířil do Rotterdamu místo do Asie.
Letos se tato slabina projevuje značně bolestivě. Konflikt kolem Íránu a problémy s provozem v Hormuzském průlivu narušily dodávky LNG z Perského zálivu. Část katarské exportní kapacity je mimo provoz a EU zároveň vstupuje do podzimní topné sezóny s nezvykle nízkými zásobami. Na začátku září byly evropské zásobníky naplněné jen přibližně ze dvou třetin, nejméně za patnáct let. Výpadky blízkovýchodního LNG tak ještě zostřily konkurenci mezi Evropou a Asií.
Současný poměr téměř deset ku jedné je tedy kombinací dvou extrémů: přebytku levného plynu uvnitř USA a nedostatku snadno dostupného plynu na globálním LNG trhu, na němž je EU stále závislejší. Americké zásobníky jsou nadprůměrně plné, zatímco evropské jsou před zimou nezvykle prázdné.
Pro evropský průmysl jde o mimořádně závažnou konkurenční nevýhodu. Americká chemička, výrobce hnojiv nebo sklárna nakupuje základní energetickou surovinu za zlomek ceny svého evropského konkurenta. A dokud výrazně nevzroste globální nabídka LNG, Evropa nedoplní zásobníky a nepoleví geopolitické napětí kolem Perského zálivu, může tato cenová propast zůstat velmi široká. Od ceny plynu se navíc odvíjí cena elektřiny, jejíž láce je Spojeným státům další výhodou, třeba i v oblasti rozvoje umělé inteligence, kde už nyní EU povážlivě zaostává.
.jpg)