CzechIndustry > Sazby spotřebitelských úvěrů se v srpnu vrátily pod 7 %. Při předčasném splacení se vyplatí znát podmínky předem
Sazby spotřebitelských úvěrů se v srpnu vrátily pod 7 %. Při předčasném splacení se vyplatí znát podmínky předem
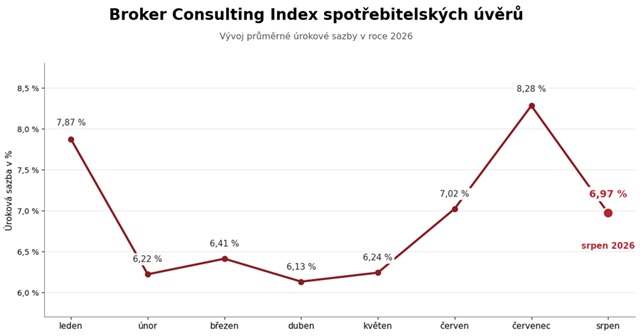
Srpnový Broker Consulting Index spotřebitelských úvěrů dosáhl hodnoty 6,97 %. Po červencovém růstu na 8,28 % se tak průměrná sazba úvěrů na cokoliv znovu dostala pod sedmiprocentní hranici. Vývoj posledních měsíců zároveň potvrzuje, že sazby spotřebitelských úvěrů se mohou měnit výrazněji než u hypoték. Pro klienty proto zůstává důležité nejen sledovat aktuální sazbu, ale také podmínky konkrétní nabídky a možnosti, které mají v průběhu splácení.
Sazby se po červencovém růstu vrátily pod 7 %
Srpen přinesl na trhu spotřebitelských úvěrů zklidnění. Po červencové hodnotě 8,28 % klesl Broker Consulting Index spotřebitelských úvěrů na 6,97 %. Výraznější meziměsíční pohyby přitom nejsou u tohoto typu financování neobvyklé. Do výsledné sazby se mohou rychle promítat změny v nabídkách jednotlivých poskytovatelů, konkurenční prostředí i konkrétní situace žadatele.
Při pohledu na stejné období loňského roku je naopak patrné, že se sazby meziročně téměř nezměnily. V srpnu 2025 dosahoval Index hodnoty 7,05 %. Letošní sazba je tedy pouze o 0,08 procentního bodu nižší. Přestože se během jednotlivých měsíců mohou sazby znatelně pohybovat, v meziročním srovnání se letos v srpnu dostaly prakticky na úroveň předchozího roku.
„Jeden měsíc s vyšší nebo nižší sazbou by neměl být jediným důvodem pro rychlé rozhodnutí. U spotřebitelského úvěru je důležité dívat se na konkrétní nabídku, protože podmínky se mohou mezi klienty výrazně lišit. Vyplatí se proto neřešit pouze číslo, které člověk vidí v nabídce jako první, ale zjistit si, co bude úvěr znamenat pro jeho rozpočet po celou dobu splácení,“ říká Michaela Pudilová, analytička ze společnosti Broker Consulting.
Vývoj posledních měsíců zároveň připomíná rozdíl mezi spotřebitelskými a hypotečními úvěry. Zatímco u hypoték se sazby obvykle pohybují v užším pásmu a jejich změny bývají pozvolnější, spotřebitelské úvěry mohou na aktuální situaci reagovat výrazněji. „Roli hraje nabídka jednotlivých bank a dalších poskytovatelů, konkurenční prostředí i profil konkrétního klienta. Průměrná hodnota indexu proto slouží jako důležitý orientační údaj, samotná nabídka pro konkrétního žadatele se však může lišit,” připomíná Pudilová.
Předčasné splacení? Jednodušší než u hypotéky!
Stejně jako v případě hypoték je také spotřebitelský úvěr - tzv. půjčku na cokoliv – teoreticky možné splatit dříve. Oproti hypotékám je ale předčasné splacení spotřebitelského úvěru jednodušší. U bankovních poskytovatelů je možné půjčku splatit předčasně kdykoliv a bez poplatku. U nebankovních poskytovatelů je vhodné možnosti a podmínky předčasného splacení zjistit už při sjednávání úvěru. Informace o nich musí být uvedeny v úvěrové smlouvě. Poskytovatelé se zároveň musí řídit zákonem o spotřebitelském úvěru, který stanovuje maximální náhrady nákladů spojených s předčasným splacením.
„K podmínkám předčasného splacení je dobré vrátit se ještě předtím, než klient odešle mimořádnou částku. Prvním krokem by měla být kontrola úvěrové smlouvy a ověření konkrétního procesu u poskytovatele. Člověk tak předem ví, jak má postupovat a zda jsou s předčasným ukončením úvěru spojeny nějaké náklady,“ doplňuje Pudilová.
Co si pohlídat, pokud chcete úvěr splatit dříve?
Možnost předčasné splátky nemusí být důležitá pouze ve chvíli, kdy už má klient peníze k dispozici. Vyplatí se na ni myslet také při samotném sjednávání půjčky. Finanční situace se může během několika let změnit a klient může získat prostředky, díky kterým bude chtít svůj závazek ukončit dříve.
Podmínky předčasného splacení by proto neměly zůstat stranou jen proto, že při sjednání úvěru nejsou zdánlivě aktuální. Stejně jako úroková sazba nebo výše splátky patří mezi informace, které je dobré znát ještě před podpisem smlouvy. Klient by si měl zjistit zejména způsob, jakým se předčasné splacení oznamuje, zda může poskytovatel požadovat náhradu nákladů a jak se stanoví přesná částka potřebná k úplnému doplacení úvěru. Díky tomu ho případné dřívější ukončení závazku nezaskočí. (14.9.2026)
.jpg?s3=1)