CzechIndustry > Sazby spotřebitelských úvěrů se v září držely kolem 7 %. Delší splácení může půjčku prodražit o tisíce korun
Sazby spotřebitelských úvěrů se v září držely kolem 7 %. Delší splácení může půjčku prodražit o tisíce korun
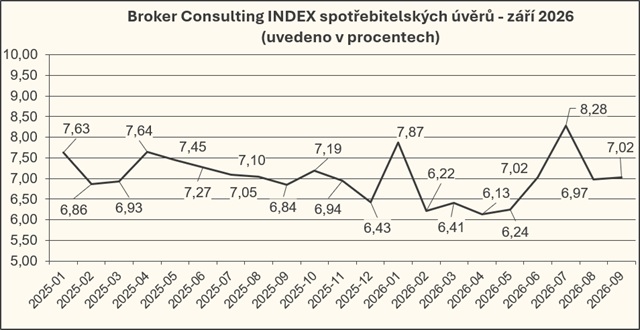
Broker Consulting Index spotřebitelských úvěrů dosáhl v září hodnoty 7,02 %, což představuje meziměsíční nárůst o 0,05 procentního bodu. Po výraznějších výkyvech během letních měsíců se tak index vrátil na stejnou úroveň jako v červnu. Pro domácnosti, které po prázdninách čelí zvýšeným výdajům, však ani relativně stabilní úroveň sazeb automaticky neznamená vhodnou příležitost k zadlužení. Při rozhodování o půjčce je třeba zohlednit nejen měsíční splátku, ale také délku splácení a celkovou částku, kterou domácnost za úvěr zaplatí.
Po letních výkyvech přichází zklidnění
Vývoj sazeb spotřebitelských úvěrů během letošního léta opět ukázal, že mohou poměrně výrazně kolísat. Nejvýraznější změnu přinesl červenec, kdy Broker Consulting Index vystoupal až na 8,28 %. Tento nárůst však netrval dlouho. Už v srpnu se sazby vrátily pod sedmiprocentní hranici a v září index dosáhl 7,02 %, tedy stejné hodnoty jako v červnu letošního roku.
Z širšího pohledu se přitom sazby spotřebitelských úvěrů pohybují na podobné úrovni jako před rokem. Oproti loňskému září je index vyšší pouze o 0,18 procentního bodu. Zářijová čísla tak naznačují zklidnění po rozkolísaném létě spíše než výraznější změnu trendu.
„Výkyvy úrokových sazeb jsou u spotřebitelských úvěrů poměrně běžné. Pro spotřebitele by ale nemělo být rozhodující pouze to, zda sazby zrovna rostou, nebo klesají. Podstatnější je, zda půjčku skutečně potřebují a zda její splácení dlouhodobě zvládnou. Ani stabilní sazby totiž nejsou důvodem k neuváženému zadlužení,“ upozorňuje Michaela Pudilová, analytička společnosti Broker Consulting.
Podzimní výdaje mohou zatížit rodinný rozpočet
Září může být pro řadu domácností finančně náročnější. Po letních dovolených, které mohly ukrojit část úspor, přicházejí výdaje spojené s návratem dětí do škol. Nákupy školních pomůcek, platby za kroužky nebo další pravidelné povinnosti mohou rodinný rozpočet výrazněji zatížit. S blížícím se koncem roku navíc přicházejí další sezónní výdaje.
V souvislosti s těmito výdaji mohou některé domácnosti zvažovat spotřebitelský úvěr, tzv. půjčku na cokoliv. Před jejím sjednáním je však důležité zvážit, zda je půjčka nezbytná a zda ji domácnost zvládne splácet i při nečekaných výdajích. „I když půjčka krátkodobě uleví rodinnému rozpočtu, představuje závazek na měsíce či roky. Opožděné splátky se navíc mohou promítnout do úvěrových registrů a zkomplikovat získání dalšího úvěru,“ upozorňuje Michaela Pudilová.
Nižší splátka může znamenat dražší půjčku
Jedním z důležitých parametrů při výběru spotřebitelského úvěru je délka splácení. Spotřebitelské úvěry běžně umožňují rozložit splátky na rok až deset let. Delší splatnost snižuje měsíční zatížení rozpočtu, zároveň však zpravidla zvyšuje celkovou částku zaplacených úroků.
Příkladem může být domácnost, která si potřebuje půjčit 100 000 korun na vybavení bytu. Při modelové pevné úrokové sazbě 7 % ročně a splatnosti jeden rok by měsíčně splácela přibližně 8 653 korun. Celkem by za úvěr zaplatila zhruba 103 832 korun. Pokud by si ale stejnou půjčku rozložila na pět let, měsíční splátka by klesla na přibližně 1 980 korun. Celkově by však zaplatila 118 807 korun, tedy téměř o 15 tisíc korun více. Rozdíl způsobuje vyšší částka zaplacených úroků. Modelový výpočet předpokládá anuitní splácení v pravidelných měsíčních splátkách, neměnnou úrokovou sazbu 7 % ročně a nezahrnuje další poplatky spojené s úvěrem.
Délku splácení je vhodné přizpůsobit finančním možnostem
Nižší měsíční splátka může domácnosti poskytnout větší prostor v rozpočtu, neměla by však být jediným kritériem při výběru úvěru. Vedle úrokové sazby se vyplatí porovnat také roční procentní sazbu nákladů (RPSN), která zohledňuje i další povinné náklady spojené s půjčkou.
„Delší splatnost znamená nižší měsíční splátku, ale také více zaplacených úroků. Pokud to podmínky úvěru umožňují, může být vhodné využít mimořádných splátek a celkové náklady půjčky snížit,“ doplňuje Michaela Pudilová. Úvěr by podle ní měl odpovídat možnostem domácnosti a ponechat prostor pro finanční rezervu. (13.10.2026)
.png?s3=1)