.jpg?s3=1)
Generální ředitelství cel umožňuje s účinností od 1. března 2026 osvobodit od daně z plynu a pevných paliv použitých pro kombinovanou výrobu elektřiny a tepla pouze paliva v rozsahu dodávky tepla domácnostem. Vzniká tak značná administrativní zátěž a omezení daňového osvobození paliv pro kogeneraci se promítne do cen tepla. Ministerstvo financí na vzniklou situaci přes opakované snahy Teplárenského sdružení ČR bohužel doposud nijak nereagovalo.
Generální ředitelství cel změnilo na základě soudních rozsudků* s účinností od 1. března 2026 výklad osvobození paliva od daně tak, že osvobozen je plyn použitý v kogeneraci k výrobě tepla pouze v rozsahu, ve kterém je vyrobené teplo dodáváno domácnostem. Tento výklad byl následně analogicky rozšířen i na daň z pevných paliv. Před tím se od nabytí účinnosti zákona o stabilizaci veřejných rozpočtů uplatňoval gramatický výklad. Pokud bylo teplo z kombinované výroby elektřiny a tepla dodáváno alespoň dvěma domácnostem, bylo od daně osvobozeno veškeré palivo pro kombinovanou výrobu elektřiny a tepla.
Nový výklad přinesl řadu praktických problémů a právní nejistotu. Výrobce tepla z kogenerace často prodává teplo do řetězce návazných distributorů tepla a nemá tudíž přímou informaci o konečných spotřebitelích tepla (zda se jedná o domácnosti nebo nikoliv). V rámci bytových domů může být část tepla dodávána do prostor využívaných pro komerční činnost (například obchody nebo drobné provozovny v přízemí) a nelze tak často exaktně odlišit teplo dodané domácnostem. Důsledkem nového výkladu je také aplikace daně na plyn a pevná paliva použitá pro kogeneraci, která byla dříve od daně zcela osvobozena.
„Provozovatelé tepláren doposud brali překvapivou změnu daňové povinnosti na sebe a do cen tepla ji nepromítli, nelze to ale dělat donekonečna. Od jara jsme se opakovaně pokoušeli s Ministerstvem financí jednat o konkrétních variantách legislativního řešení, ale zatím bez výsledku. Je proto fér informovat zákazníky, že toto dodatečné zdanění se příští rok promítne do cen tepla nad rámec dalších faktorů, které jeho ceny ovlivňují. Počítá s tím i návrh změn cenového výměru k cenám tepelné energie,“ uvedl předseda výkonné rady Teplárenského sdružení ČR Mirek Topolánek.
Dopad zdanění lze v případě výroby tepla z uhlí odhadovat u zákazníků mimo domácnosti na 15 až 20 Kč/GJ. Dopad bude i na domácnosti, protože daň dopadne na palivo pro krytí ztrát tepla v rozvodu i v případě jeho dodávky domácnostem a také v případech, kdy není možné rozlišit dodávky tepla domácnostem a jiným odběratelům. Důkazní břemeno je totiž na výrobci tepla, který musí nárok na osvobození paliva od daně správci daně prokázat. Pokud k tomu nemá dostatečné podklady, nemůže osvobození od daně využít.
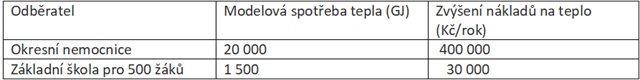
Zdanění plynu a pevných paliv použitých pro kombinovanou výrobu elektřiny a tepla dopadne i na nemocnice, školy nebo sportovní a kulturní zařízení. Modelové příklady uvádí následující tabulka.