
.jpg?s3=1)
Lukáš Kovanda, hlavní ekonom Trinity Bank
Dostat se k němu mohou i Češi
Značkové oblečení, luxusní kabelky, kosmetika, parfémy či elektronika zjevně pocházející z obchodů vyrabovaných během víkendových nepokojů ve Francii se ve velkém objevují na internetových tržištích s použitým zbožím. Týká se to i platformy Vinted, hojně využívané českými zákazníky. Zboží se může prostřednictvím překupníků dostat také k českým spotřebitelům, přestože česká a francouzská část Vintedu nejsou přímo propojeny.
Francouzské nepokoje, které propukly v souvislosti s protesty proti vysokým životním nákladům a zhoršující se dostupnosti veřejných služeb, přerostly během víkendu v rozsáhlé rabování. Terčem se staly mimo jiné prodejny značek Louis Vuitton, Burberry, Celine či Lacoste. Do několika svých obchodů zaznamenala násilné vniknutí také síť Sephora. Následně se na internetových tržištích Vinted, Leboncoin či eBay začalo objevovat podezřelé zboží, někdy dokonce s dosud připevněnými bezpečnostními prvky proti krádeži.
Někteří účastníci rabování se podle francouzských médií svými úlovky chlubí na sociálních sítích. Objevují se například videa zachycující luxusní hodinky, kabelky či elektroniku. Zatím však nelze určit, jaký objem podezřelého zboží skutečně pochází z vyrabovaných prodejen a kolik se ho již podařilo prodat.
Vinted přistoupil k okamžitému odstraňování podezřelých inzerátů a posílil jejich kontrolu. Společnost také upozorňuje, že při porušování pravidel může uživatelům trvale zablokovat účty.
Případ odhaluje méně diskutovaný ekonomický rozměr pouličních nepokojů. Internetová tržiště totiž mohou pachatelům usnadňovat rychlé zpeněžení odcizeného zboží. Dříve bylo nutné hledat odběratele prostřednictvím překupníků či neformálních sítí, dnes lze potenciálně oslovit tisíce zájemců prakticky okamžitě. Digitální platformy tak mohou nechtěně snižovat transakční náklady kriminality, tedy čas, úsilí a náklady potřebné k proměně odcizených výrobků v peníze.
Pro české zákazníky je podstatné, že Vinted působí v řadě evropských zemí a obchodování na něm má přeshraniční charakter. Francouzský Vinted je propojen například s Německem, Rakouskem, Itálií, Španělskem či Nizozemskem, nikoli však přímo s Českem. To běžnému českému uživateli komplikuje přímý nákup z Francie. Nevylučuje to ale další přeprodej prostřednictvím obchodníků či prostředníků v jiných zemích. Nelze tedy vyloučit, že se část odcizeného zboží nakonec objeví také na českém trhu.
Ekonomické škody přitom výrazně převyšují hodnotu samotného odcizeného zboží. Obchodníkům vznikají náklady na opravy výloh, zabezpečení prodejen, přerušení provozu i případné zvýšení pojistného. Část nákladů se může postupně promítnout do spotřebitelských cen. Ve výsledku tak násilnosti spojené s protesty proti drahotě mohou samy přispívat k dalšímu zdražování, byť rozsah takového dopadu zatím nelze vyčíslit.
Francouzské události zároveň představují výzvu pro provozovatele internetových tržišť. Ti budou muset hledat rovnováhu mezi jednoduchostí obchodování, která je základem jejich úspěchu, a důkladnější kontrolou původu nabízeného zboží.
Pro samotný Vinted jde především o reputační riziko. Pokud by zákazníci začali platformu vnímat jako snadné odbytiště kradených výrobků, mohlo by to poškodit důvěru v celý obchodní model založený na přeprodeji věcí mezi jednotlivci. Současné dění tak připomíná, že digitalizace obchodu sice zvyšuje jeho efektivitu, ale bez odpovídajících kontrolních mechanismů může usnadňovat také distribuci zboží nelegálního původu.
Regulace úroků hypoték není v Evropě tabu; Francie či Chorvatsko ukazují, jak lze bankám zastropovat sazby
Česko by mohlo regulovat i jejich marže
Vláda může bankám zákonem stanovit maximální úrokové sazby hypoték, omezit jejich marže nebo část úroků dotovat ze státního rozpočtu. Regulace cen hypoték přitom není v Evropské unii žádné tabu. Uplatňuje se například ve Francii či Chorvatsku, tedy v zemích platících eurem. Samotné zastropování sazeb ovšem ještě automaticky neznamená levnější hypotéky. Rozhodující je, jak přísný limit stát stanoví a zda skutečně omezuje cenotvorbu bank.
Francie patří k nejvýraznějším příkladům regulace cen hypoték v Evropské unii. Tamní centrální banka pravidelně vyhlašuje maximální přípustnou efektivní úrokovou sazbu. Ta se odvíjí od průměrných sazeb úvěrů poskytnutých v předchozím čtvrtletí, zvýšených o třetinu. Banky přitom nesmějí překročit takto stanovenou hranici, do níž se započítávají také příslušné poplatky a povinné pojištění.
Od letošního října činí ve Francii maximální efektivní sazba u hypoték s pevnou sazbou a splatností nejméně dvacet let 5,40 procenta. U úvěrů se splatností od deseti do méně než dvaceti let je strop 4,68 procenta. Francouzský systém tak omezuje nejen samotné úročení, ale celkové náklady hypotečního financování.
Regulaci cen hypoték uplatňuje v EU také Chorvatsko. I tam zákon omezuje cenu hypoték, včetně nominálních úrokových sazeb. U variabilně úročených hypoték je maximální úrok navázán na průměrnou sazbu existujících úvěrů. Nová legislativa, která nabude účinnosti letos v listopadu, zachovává princip zákonných limitů. Variabilní sazba podle ní nesmí překročit čtyři třetiny stanovené průměrné sazby příslušného hypotečního portfolia.
Pokud by například průměrná sazba činila tři procenta, odpovídal by takto vypočtený limit čtyřem procentům. Banky by tedy nemohly nově nastavovanou variabilní sazbu zvýšit libovolně, ani kdyby se jim prodražilo financování.
Chorvatská zkušenost je podstatná také při vysvětlování letošního vývoje hypotečních sazeb. Zatímco v Česku hypotéky zdražovaly, v Chorvatsku docházelo k jejich zlevňování. Celý rozdíl ale nelze přičítat regulaci. Zákonný strop totiž sám o sobě banky nenutí zlevňovat. Pouze jim brání překročit určitou hranici. Významnou roli mohou hrát konkurence, struktura nově poskytovaných úvěrů nebo rozdílný vývoj nákladů financování.
Další přístup představuje Polsko. Tamní občanský zákoník omezuje maximální smluvní úrok na dvojnásobek součtu referenční sazby centrální banky a 3,5 procentního bodu. Takový strop však zpravidla leží výrazně nad běžnými hypotečními sazbami. Funguje tedy spíše jako ochrana před extrémně drahými úvěry než jako prostředek každodenní regulace hypotečního trhu.
Maďarsko naopak využívá státní podporu. Vybraní žadatelé mohou v programu Home Start získat hypotéku s úrokem nejvýše tři procenta. Rozdíl oproti tržním podmínkám ovšem nese stát. Levnější financování navíc může povzbudit poptávku po nemovitostech a přispět k růstu jejich cen. Část výhody tak nakonec mohou získat prodávající, nikoli kupující.
V Česku by přitom nemusela být jedinou možností regulace konečné úrokové sazby. Stát by teoreticky mohl omezit také bankovní marže. Maximální sazbu hypotéky by například navázal na příslušnou korunovou swapovou sazbu, zvýšenou o zákonem stanovenou přirážku.
Pokud by pětiletý swap činil 3,8 procenta a maximální přirážka jeden procentní bod, příslušná hypotéka by nesměla být úročena více než 4,8 procenta. Na rozdíl od pevného úrokového stropu by takový mechanismus reagoval na měnící se tržní cenu peněz.
Ani toto řešení však není bez rizik. Swapová sazba totiž nepředstavuje veškeré náklady banky. Ta musí pokrývat také úvěrové riziko, kapitálové požadavky nebo provoz. Příliš nízko nastavená maximální marže by proto mohla vést k omezení poskytování hypoték méně bonitním klientům.
Česká vláda by regulaci hypotečních úroků mohla prosadit legislativní cestou, při respektování ústavních a evropských pravidel. Nemohla by však jednoduše administrativně přikázat bankám, aby ze dne na den snížily sazby na politicky žádoucí úroveň.
Zkušenosti evropských zemí každopádně ukazují, že cenu hypoték nemusí určovat výhradně neomezená cenotvorba bank. Zároveň však upozorňují, že cenový strop není totéž co dostupné bydlení. Pokud stát omezí cenu úvěrů příliš výrazně, může snížit jejich dostupnost. A pokud levnější hypotéky podpoří poptávku po bytech bez odpovídajícího růstu výstavby, může se výsledná úspora domácností částečně rozpustit v dražších nemovitostech.
Zdražuje Česká národní banka, i když své úroky zvedla naposledy v červnu? Ano, odpovídá letošní nobelista Woodford
Andrej Babiš se letos opakovaně zlobil na Českou národní banku, že Čechům zdražuje hypotéky. Sklidil za to kritiku, ba posměch. Krátkodobá úroková sazba, kterou stanovuje ČNB, přece není to samé, co sazby několikaleté, klíčové pro nacenění hypotečních fixací.
Jenže teď mu přichází nečekaná pomoc. A rovnou ze Stockholmu. Letošní Nobelova cena za ekonomii totiž připomíná, že centrální banka může zdražovat hypotéky, aniž by vůbec pohnula úrokovou sazbou. Stačí, když promluví.
Nobelovu cenu za ekonomii letos získali američtí ekonomové Robert Hall a Michael Woodford. Jejich výzkum zásadně proměnil chápání toho, jak funguje hospodářství a jak je ovlivňují vlády či centrální banky. Ukázal mimo jiné, že ekonomiku neřídí jen dnešní rozhodnutí, nýbrž také očekávání těch budoucích.
Pro české domácnosti, které si chtějí pořídit vlastní bydlení, má toto zdánlivě akademické zjištění praktický význam.
Představme si, že Česká národní banka dnes ponechá svoji základní úrokovou sazbu beze změny. Mohlo by se zdát, že tedy neudělala nic, co by hypotéky zdražilo.
Jenže pak vystoupí některý z jejích představitelů a upozorní, že kvůli inflaci možná bude nutné držet úroky vysoko podstatně déle, než se dosud předpokládalo. Nebo je dokonce dále zvýšit.
Finanční trhy zpozorní. Obchodníci přehodnotí očekávání a dlouhodobější tržní úrokové sazby mohou okamžitě vzrůst. S nimi pak mohou zdražit i hypotéky.
Tento mechanismus pomohl vysvětlit letošní nobelista Woodford. Odborně se mu říká působení měnové politiky prostřednictvím očekávání. Zjednodušeně: centrální banka nemusí zdražit peníze jen svým rozhodnutím. Někdy postačí její slova.
V Česku to není pouze teorie. ČNB naposledy zvýšila základní sazbu v červnu, z 3,5 na 3,75 procenta. Hypotéky však zdražují i následně. A jedním z důvodů je právě změna očekávání, kterou přiživují jestřábí výroky členů bankovní rady.
Ti upozorňují na přetrvávající inflační rizika, mimo jiné spojená s válkou v Íránu, dražšími energiemi či domácími cenovými tlaky.
Trh tak musí počítat s tím, že peníze zůstanou drahé déle. To se promítá například do tříletých úrokových swapů, podle nichž banky mimo jiné oceňují hypotéky s tříletou fixací. Ta je nyní v Česku nejběžnější.
Samozřejmě, úročení hypoték neurčuje pouze ČNB. Roli hrají také marže bank, jejich konkurence, náklady financování nebo vývoj světových finančních trhů.
Babiš tedy nemá automaticky pravdu v tom, že ČNB vede nesmyslnou měnovou politiku. Má však pravdu v tom, že její politika je jednou z příčin drahých hypoték. A to dokonce i tehdy, když zrovna sazby nezvyšuje.
Je v tom jistá ironie. Premiér kritizoval centrální bankéře jako teoretiky, kteří prý nerozumějí životu obyčejných lidí. Jenže právě špičková ekonomická teorie nyní pomáhá vysvětlit, proč má jeho výtka racionální jádro.
Letošní Nobelova cena tak přináší i zásadní praktické poučení: Chceme-li pochopit, proč nám zdražují hypotéky, nestačí sledovat, co ČNB dělá. Musíme také poslouchat, co říká.
Protože i slova centrálních bankéřů mohou mít svoji cenu. A tu pak Češi platí každý měsíc ve splátkách hypoték.
Proč teď tolik zdražují hypotéky, když banky peníze na ně stejně vytvářejí „z ničeho“, pouhým stisknutím klávesnice počítače?
Představte si podnik, který si může sám, ťuknutím do klávesnice počítače, vytvářet to, co následně za úrok půjčuje zákazníkům. Hotový strojek na peníze. Tak nějak přitom fungují komerční banky. Když vám schválí hypotéku, vytvářejí nové peníze. Proč tedy momentálně hypotéky tolik zdražují, když peníze na ně pořád „stojí“ jen pár ťuknutí do klávesnice? A proč vlastně banky tolik lákají střadatele na spořicí účty, když si peníze mohou samy „vyťukat“?
Odpověď souvisí i s letošní Nobelovou cenou za ekonomii. Tu získali Američané Robert Hall a Michael Woodford. Jejich výzkum ukazuje, jak zásadně dnešní ekonomická rozhodnutí ovlivňují očekávání budoucnosti. Hall to doložil na spotřebě domácností, Woodford na fungování měnové politiky. Jejich poznatky pomáhají vysvětlit, proč hypotéky mohou zdražovat, i když Česká národní banka vůbec nezvyšuje svoji základní úrokovou sazbu.
Ale postupně. Představme si, že chcete koupit pražský byt za deset milionů korun. Požádáte banku o hypotéku a ona vám vyhoví. Co se stane? Mnozí si představují, že banka otevře trezor, vyndá deset milionů svěřených střadateli a půjčí vám je. Jenže takto moderní bankovnictví nefunguje. Banka vám zpravidla jednoduše připíše deset milionů na účet. Současně jí vznikne pohledávka: dlužíte jí deset milionů. Peníze vznikly účetním zápisem. „Z ničeho“. Žádný střadatel nemusel předem deset milionů přinést a nikomu banka nemusela peníze z účtu odebrat.
Jenže vy nechcete deset milionů na účtu. Chcete byt. Peníze proto převedete prodávajícímu, který má účet u jiné banky. A tady pohádka o strojku na peníze pomalu končí.
Aby se totiž platba mezi bankami vypořádala, potřebují zvláštní peníze: rezervy u ČNB. Jsou to elektronické peníze centrální banky, které komerční banky používají pro mezibankovní vypořádání. Když vašich deset milionů odejde do jiné banky, vaší bance se o deset milionů sníží rezervy u ČNB. Bance prodávajícího se o stejnou částku zvýší. A toto je zásadní: zatímco běžné peníze dokáže komerční banka vytvořit poskytnutím úvěru, rezervy si takto sama vytvořit neumí. Ty může vytvářet jen centrální banka.
Pokud tedy vaší bance rezervy chybějí, musí si je opatřit nejpozději pro vypořádání platby. Třeba od jiné banky nebo za určitých podmínek od ČNB; za lombardní úrokovou sazbu, momentálně 4,75 procenta. Což vysvětluje, proč banky tolik stojí o naše vklady, i když si mohou peníze samy vytvářet.
Předpokládejme, že máte milion korun u banky A. Banka B vám nabídne lepší úrok, a tak k ní milion převedete. Co získala? Nejen nový milionový vklad. Současně jí totiž od banky A přitekl také milion rezerv u ČNB, které může použít pro další mezibankovní platby. Vklady však bankám přinášejí ještě jednu zásadní výhodu: relativně stabilní a často levný zdroj financování. Představme si dvě banky. První financuje svoji činnost vklady úročenými průměrně dvěma procenty. Druhá musí financování získávat za čtyři procenta. U deseti milionů korun činí rozdíl 200 tisíc ročně. První banka tak může nabízet levnější hypotéky a stále vydělávat.
Jenže co když úroky na trhu vzrostou? První banka bude nejspíše muset začít vklady úročit třemi procenty místo dvou. Klientovi, kterému poskytla hypotéku s pětiletou fixací za pět procent, ovšem úrok zvýšit nemůže. Právě protože je fixovaný. Její úroková marže se tak ztenčí. Před ztenčením marže se ale může pojistit – úrokovým swapem. Swap znamená výměnu. Banka se například s jinou finanční institucí typu nadnárodní bankovní skupiny dohodne, že jí bude platit pevný úrok čtyři procenta, zatímco výměnou bude dostávat pohyblivý úrok, například tříměsíční PRIBOR. Když PRIBOR vzroste na šest procent, banka dostává šest a platí čtyři. Rozdíl dvou procentních bodů jí pomáhá kompenzovat zdražení financování. Když PRIBOR naopak klesne na dvě procenta, banka dostává dvě, ale platí čtyři. Ze swapu prodělává, současně jí však může zlevňovat financování.
Swap tedy není kouzelnou hůlkou, jež vyčaruje vyšší zisky. Je to pojistka proti kolísání úroků. Nezajišťuje bance samotné financování ani rezervy, ale pomáhá jí řídit úrokové riziko.
A jak vlastně vzniká cena třeba takového pětiletého swapu? Především na základě očekávání, jak se budou vyvíjet krátkodobé úroky v následujících pěti letech. Nikoli pouze na tom, jakou repo sazbu má ČNB dnes. Představme si, že ČNB ponechá základní sazbu beze změny. Finanční trhy však začnou očekávat, že kvůli přetrvávající inflaci zůstanou úroky vysoké déle, než se dosud předpokládalo. Pětiletý swap zdraží. Bankám se tím zvýší cena zajištění nových hypoték. A mohou proto zdražit také hypotéky, přestože ČNB vůbec nezvýšila základní sazbu.
Čímž se vracíme k letošním nobelistům. Hall ukázal, proč spotřeba domácností nezávisí jen na dnešním příjmu, ale také na očekávání příjmů budoucích. Zaměstnanec se například dnes dozví, že mu za rok výrazně zvýší mzdu. Pokud má úspory nebo si může půjčit, může začít více utrácet už nyní. Rozhodující je nová informace o budoucnosti, nikoli teprve okamžik zvýšení výplaty. Woodford pak zásadně rozpracoval Hallovy poznatky o roli očekávání v jiné oblasti, v měnové politice. Centrální banka totiž nemusí změnit úrokovou sazbu, aby ovlivnila ekonomiku. Stačí, když věrohodně – byť verbálně – změní očekávání jejího budoucího vývoje.
Pokud ČNB přesvědčí trhy, že sazby zůstanou vyšší déle, mohou okamžitě vzrůst swapové sazby. A následně zdražit hypotéky. Dražší hypotéky znamenají za jinak stejných podmínek menší zájem o úvěry. Banky jich budou poskytovat méně, a tedy také vytvářet méně nových peněz. Splácením jistiny starých úvěrů přitom dále bankovní peníze naopak zanikají.
Pouhá slova centrálních bankéřů tak měněním očekávání veřejnosti zásadně ovlivňují to, jakým tempem v ekonomice vznikají peníze a kolik jich v ní vlastně je. Hypotéky teď zdražují proto, že centrální bankéři ve svých prohlášeních varují, že budou muset být přísnější a již poměrně vysoké úrokové sazby držet vysoko déle. Tato slova zvedají sazby swapů, které bankám zdražují poskytování hypoték, i když peníze na ně opravdu vytvářejí pouhým stisknutím klávesnice…
V ECB se schyluje k zemětřesení. Lagardeová může odejít už příští měsíc, v pozadí je strach z francouzských voleb i boj o budoucnost eura
Evropskou centrální banku může už v nejbližších týdnech zasáhnout zásadní personální otřes. Její prezidentka Christine Lagardeová by se totiž mohla stát novou předsedkyní Světového ekonomického fóra, známého především každoročními setkáními politických a ekonomických elit v Davosu. Podle informací agentury Reuters by o jejím jmenování mohlo být rozhodnuto již 2. listopadu. Znamenalo by to předčasný konec jejího působení v čele ECB, kde jí řádný mandát vyprší až v říjnu 2027.
Na první pohled jde o kariérní přesun jedné z nejvlivnějších žen světové ekonomiky. Ve skutečnosti však může mít výrazné politické a ekonomické důsledky. Ve hře totiž není pouze personální obsazení ECB, nýbrž také budoucí směřování evropské měnové politiky a způsob, jakým se eurozóna vypořádá s rostoucím zadlužením některých členských států.
Zásadní roli přitom hraje Francie a její prezidentské volby plánované na jaro 2027. V nich může uspět krajní pravice, která dlouhodobě kritizuje některé aspekty evropské integrace. Pokud by Lagardeová odešla předčasně, otevřela by se možnost dohodnout jejího nástupce ještě před francouzskými volbami. Současný francouzský prezident Emmanuel Macron by tak mohl výrazně ovlivnit personální podobu ECB i pro období, kdy již sám nebude v Elysejském paláci.
To samozřejmě neznamená, že by francouzský prezident mohl nového šéfa ECB jednostranně jmenovat. O obsazení funkce rozhodují představitelé členských zemí eurozóny v rámci širších evropských procedur. Politické dohody největších ekonomik typu Francie však při výběru tradičně sehrávají důležitou úlohu.
Mezi hlavní kandidáty na nástupnictví po Lagardeové patří někdejší šéf nizozemské centrální banky Klaas Knot a bývalý guvernér španělské centrální banky Pablo Hernández de Cos. Knot byl v minulosti považován za představitele přísnějšího přístupu k inflaci. Kritizoval například mimořádně uvolněnou měnovou politiku ECB v období předchozího prezidenta Maria Draghiho.
Jeho případný nástup by proto mohl finanční trhy vést k očekávání zdrženlivějšího snižování úrokových sazeb, než jaké by předpokládaly při pokračování současného vedení. Takový posun by mohl podpořit euro, ale zároveň prodražit financování domácností, podniků i vlád. Samotná výměna prezidentky ovšem automaticky změnu sazeb neznamená. O nich rozhoduje celá Rada guvernérů ECB a rozhodující zůstává především vývoj inflace a hospodářství.
Ještě důležitější než samotné sazby může být přístup nového vedení k zadluženým zemím eurozóny. Zejména Francie čelí zvýšené nervozitě investorů kvůli stavu veřejných financí a politické nejistotě. Přísnější vedení ECB by mohlo být méně ochotné využívat mimořádné nástroje k tlumení napětí na trzích státních dluhopisů.
Předčasný odchod Lagardeové by navíc mohl urychlit rozsáhlejší obměnu vedení ECB. Německá členka Výkonné rady Isabel Schnabelová odchází do Mezinárodního měnového fondu a hlavnímu ekonomovi Philipu Laneovi končí mandát v květnu 2027. Evropské vlády tak mohou během relativně krátké doby zásadně proměnit personální obsazení instituce, která určuje měnové podmínky pro stovky milionů Evropanů.
Pro Českou republiku má celá záležitost význam především nepřímý. Změna očekávané úrokové politiky ECB může ovlivnit kurz eura vůči koruně, úročení evropských dluhopisů i podmínky financování českých podniků. České hypotéky ovšem budou nadále záviset především na domácích úrokových sazbách, korunových swapech a politice České národní banky.
Možný odchod Lagardeové tak představuje mnohem více než pouhou personální rošádu. Jde o součást širšího zápasu o podobu evropské měnové politiky v době, kdy se eurozóna potýká s fiskálními problémy a rostoucí politickou nejistotou. Paradoxně právě obavy ze změny politických poměrů ve Francii mohou urychlit nástup centrálního bankéře, který bude vůči zadluženým evropským vládám méně vstřícný.
Může nyní běžný Čech dobře vydělat na půjčce Trumpovi? Americký dluh krvácí nejvíce za 223 let a investovat se přece má, když teče krev, jak praví klasik
Americký dluh krvácí nejvíce za stovky let. Celkové zhodnocení amerických dluhopisů se v uplynulém desetiletí zhroutilo nejvýrazněji od roku 1803 (viz graf Bianco Research).
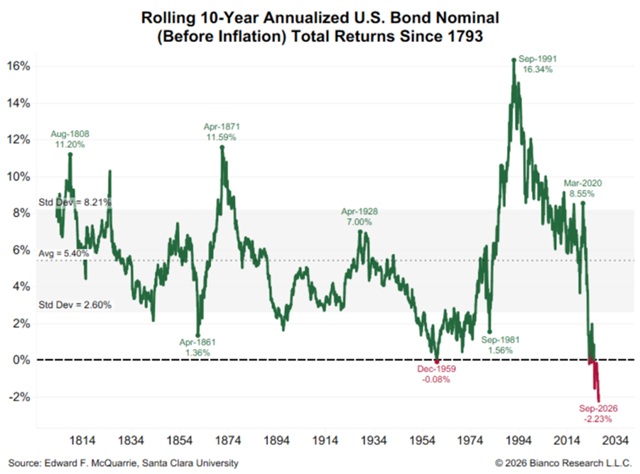
Nakupuji, když na ulicích teče krev, proslule děl slovutný klasik mezi investory.
Platí to samé právě nyní pro americké dluhopisy, když z nich stříká tolik krve? Může investicí do nich i řadový Čech nyní dobře vydělat? Když všude slýchá, jak americké zadlužení prudce narůstá, není taková investice holý nerozum? Neoholí jej nakonec Trump & spol. jako ovečku?
Zkusme odpovědět.
Nejprve je třeba si ujasnit, z čeho se vlastně skládá ono celkové zhodnocení dluhopisu. Tvoří jej totiž nejen přijaté úroky, ale také změna jeho ceny.
Rozeberme si to blíže.
Pro dluhopisy obecně platí, že když jejich požadovaný výnos (čili vlastně úrok) roste, jejich tržní cena klesá. Jak to?
Představme si, že jste si před několika lety koupili dluhopis, který vám každoročně vyplácí úrok dvě procenta z nominální hodnoty. Jenže dnes se prodávají srovnatelné nové dluhopisy s výnosem přes pět procent. Kdo by od vás chtěl kupovat ten starý, který nabízí tak nízký úrok? Někdo ano. Ale jedině se slevou. Cena vašeho starého dluhopisu tedy musí klesnout natolik, aby jeho celkový výnos pro nového kupujícího odpovídal aktuálním tržním podmínkám.
A platí to i obráceně. Pokud si dnes pořídíte dluhopis s relativně vysokým výnosem a za rok budou investoři ochotni půjčovat americké vládě za podstatně nižší úrok, cena vašeho dluhopisu na trhu vzroste.
Což umožňuje vydělat více než jen pravidelný úrok. Kolik?
Řekněme, že si investor pořídí desetiletý americký vládní dluhopis s výnosem do splatnosti přibližně 5,3 procenta ročně (tento výnos zhruba odpovídá maximu za takřka čtvrtstoletí, dosaženému před několika dny, začátkem října). Pokud jej koupí za odpovídající cenu a bude držet až do splatnosti, dostane všechny slíbené platby a americká vláda své závazky splní, odpovídá tomu přibližně roční dolarové zhodnocení 5,3 procenta.
Jenže co když bude chtít dluhopis prodat už po roce?
Pak může vydělat mnohem více. Nebo méně. Nezapomeňme totiž, co už jsme si řekli: celkový výnos dluhopisu tvoří nejen přijaté úroky, ale také změna jeho tržní ceny.
Jeden příklad za všechny. Představme si nyní, že tržní výnos desetiletého amerického dluhopisu během jednoho roku klesne z 5,3 na 4,3 procenta. Pokles o jediný procentní bod může v případě dluhopisu znamenat růst jeho ceny přibližně o osm procent. Lze totiž vycházet z předpokladu takzvané durace čítající osm let (nejde o žádné „naslinění prstu“, osmiletá durace je v tomto příkladu realistický předpoklad – k duraci a jejímu výpočtu ale zase někdy jindy). Pozor, durace není totéž, co splatnost. Je to ukazatel, který mimo jiné vyjadřuje, jak citlivá je cena dluhopisu na změny tržních úroků.
Při duraci osm let tedy orientačně platí, že pokles požadovaného výnosu o jeden procentní bod zvýší cenu dluhopisu zhruba o osm procent. Opačná změna výnosu jeho cenu přibližně o osm procent sníží.
K těmto osmi procentům cenového zhodnocení připočtěme ještě přibližně 5,3 procenta průběžného úrokového výnosu.
Výsledek? Celkové zhodnocení za jediný rok může činit orientačně 13,3 procenta v dolarech.
Jenže co kdyby výnosy neklesly, nýbrž naopak vzrostly z 5,3 na 6,3 procenta?
Cena dluhopisu by podle stejného orientačního pravidla klesla zhruba o osm procent. Průběžný úrokový výnos kolem 5,3 procenta by část této ztráty pokryl. Celkový výsledek by tedy vycházel přibližně na minus 2,7 procenta.
Ano, to už je ztráta. Znamenala by, že krvácení amerických dluhopisů pokračuje. Ale asymetrie je z příkladu zřejmá. Zatímco při poklesu výnosu o procentní bod činí celkové zhodnocení přes 13 procent, při růstu stejného rozsahu, o procentní bod, pak ztráta jen necelá tři procenta. Při poklesu výnosů o procentní bod má tudíž investor šanci na dvouciferné zhodnocení; při stejně velkém růstu výnosů by jeho ztráta byla podstatně (takřka pětkrát) menší.
Tato pro investora již poměrně příznivá asymetrie zrcadlí skutečnost, že se nafukuje pomyslný úrokový polštář. Výnos dluhopisů je zkrátka už nyní tak vysoký, že je schopen absorbovat i výraznější pokles jejich ceny.
O kolik by musel výnos dále vzrůst, ještě tedy nad dosažené maximum za poslední takřka čtvrtstoletí, aby byl pokles ceny už tak znatelný, že jej vysoký výnos nebude s to pohltit? Při počátečním výnosu 5,3 procenta a duraci osm let vychází, že ještě při nárůstu na zhruba 6 procent by výnos (právě) absorboval veškerý související pokles ceny. Tedy teprve při nárůstu výnosu citelněji nad 6 procent už bude pokles ceny takový, že se celkové zhodnocení propadne do záporu. Neboť pokles ceny bude tak výrazný, že jej nebude moci absorbovat vysoký výnos.
Takže například ještě při nárůstu výnosu na 5,9 procenta by investor byl z hlediska celkového zhodnocení „v plusu“, neboť pokles ceny by při poměrně vysokém výnosu stále nestačil na to, aby celkové zhodnocení dluhopisu stáhnul do záporu. To je právě projev onoho již nafouknutého úrokového polštáře. Tudíž jakési ochrany přes poklesem ceny dluhopisu.
Zatímco tedy při poklesu výnosu ke čtyřem procentům si investor může brousit zuby na dvouciferné celkové zhodnocení, při jeho vzestupu jej v nemalé míře chrání úrokový polštář. Samozřejmě, je třeba se zabývat i scénářem, že výnos naroste výrazněji nad 6 procent. I tehdy bude vysoký počáteční výnos tlumit ztrátu. Ale o ztrátu celkově půjde. To je třeba jasně říci.
Jak reálné ovšem je, že se výnos na americkém desetiletém dluhopisu vydá takto vysoko? Naposledy byl výnos tak vysoko, výrazněji nad úrovní 6 procent, někdy v květnu roku 2000. Ale hlavně: růst výnosu má v sobě svým způsobem zabudován zase svůj pokles. Čím výše výnos půjde, tím obtížnější bude jeho další růst, a to i přes varovně rostoucí zadlužení USA či přes jejich válku s Íránem, obtížně průchozí Hormuz, pokračující údery Ukrajiny na ruské rafinérie, přes drahé energie a pohonné hmoty…
Vyšší úroky totiž začnou postupně dusit hospodářskou aktivitu, současnou i vyhlíženou ziskovost firem, a tedy i akciové trhy. Zhoršení ziskovosti firem bude vedle rostoucího úrokového polštáře dluhopisů dalším zásadním motivem mezinárodním investorům, aby přeskupili své portfolia ubráním na akciích a přidáním právě na dluhopisech. Domácnosti zase omezí nákupy na úvěr. Firmy budou odkládat investice. Zadlužené podniky budou muset větší část příjmů věnovat na splácení dluhů. Vlády budou nuceny šetřit, protože jim dále citelně zdraží obsluha státního dluhu.
Takže zpomalí celé ekonomiky. Což utlumí globální poptávkové inflační tlaky a vytvoří prostor pro pokles dluhopisových výnosů a tržních úroků.
Přitom investoři nemusejí čekat, až americká centrální banka nakonec pod vlivem toho všeho sníží svoji základní sazbu. Plyne to ostatně i z výzkumu letošních laureátů ekonomické Nobelovy ceny Michaela Woodforda a Roberta Halla. Výnos dlouhodobých dluhopisů, třeba právě desetiletých, totiž reaguje i jen na očekávání toho, co americká centrální banka udělá za rok, za dva nebo ještě později. Takže pokud finanční trhy začnou předpokládat, že americká ekonomika zpomalí natolik, že centrální banka USA bude muset úroky v budoucnu snižovat, mohou dluhopisové výnosy klesat už dnes.
A jejich ceny tím pádem mohou začít růst.
Popsané krvácení amerických dluhopisů by tím pádem ustalo. Zasvé by tak definitivně vzala dekáda jejich nejhorší výkonnosti od roku 1803 z hlediska celkového zhodnocení. Dekáda charakteristická nízkým počátečním výnosem (tedy notně vyfouknutým úrokovým polštářem) a ještě navíc jeho navazujícím prudkým vzestupem, jenž podobně prudce srazil cenu, a tedy celkové zhodnocení.
To je podstata možné nynější sázky na americký dluh: investovat, když krvácení vrcholí a je tak zle, že o moc hůře už být nemůže.
Dobře, je ale představitelné, aby na krvácejícím dluhu administrativy Trumpa & spol. vydělala i pomyslná babička z Orlických hor?
Je. Americké vládní dluhopisy nejsou určeny jen velkým bankám nebo miliardářům. Dostupné mohou být i drobným investorům, například prostřednictvím obchodníka s cennými papíry nebo banky, jež naší orlickohorské babičce vede její běžný účet a která umožňuje nákup amerických státních dluhopisů na sekundárním trhu.
Jinou možností jsou burzovně obchodované fondy, takzvaná ETF, které drží portfolio amerických vládních dluhopisů. Evropským drobným investorům jsou dostupné zejména fondy splňující příslušná evropská pravidla.
Zde ale opět pozor. Mezi oběma způsoby investování je důležitý rozdíl.
Kdo půjčí Trumpovi zakoupením konkrétního amerického vládního dluhopisu, jejž drží až do splatnosti, zná přesně slíbené dolarové platby. Tržní cena mezitím může kolísat, ale při řádném splacení mu emitent – americká vláda – vyplatí nominální hodnotu. Avšak kdo jej prodá před splatností, odvozuje zhodnocení od aktuální tržní ceny.
Dluhopisové ETF zpravidla funguje jinak. Fond totiž průběžně nakupuje a prodává dluhopisy tak, aby udržoval stanovené složení portfolia či rozsah splatností. Nemusí tedy mít žádné společné datum, kdy se všechny jeho dluhopisy splatí a investor dostane zpět konkrétní nominální částku.
Například fond zaměřený na dlouhodobé americké dluhopisy může udržovat vysokou duraci mnoho let. Jeho cena tak zůstává citlivá na změny úroků i dlouho poté, co by původně zakoupený jednotlivý dluhopis dospěl ke splatnosti (s blížícím se termínem splatnosti jednotlivého dluhopisu citlivost jeho ceny na změny úroků klesá). Vystavení se trvale vysoké duraci může být výhodné právě v té chvíli, jako je ta nynější, kdy existuje značná asymetrie stran dalšího možného vývoje a kdy už výnos vystoupal tak nahoru, že je stále pravděpodobnější jeho korekce, a tudíž vzestup ceny.
Proto není jedno, zda člověk kupuje konkrétní dluhopis, či klasické dluhopisové ETF. Pochopitelně, český investor, včetně babičky z Orlických hor, nesmí ještě zapomenout na změny kurzu koruny k dolaru, kupuje-li právě americký dluh.
To vše samozřejmě stále neznamená, že vládní dluhopisy USA jsou nyní zaručeným investičním „ternem“. Změna příběhu, jenž je obestírá, však za zvýšenou bedlivou pozornost momentálně rozhodně stojí. I proto, že s akciemi to z popsaných důvodů vypadá všelijak, takže přeskupování portfolií ve prospěch dluhopisů může být plošnějším trendem, jehož se celosvětově chytí i velcí institucionální hráči.
Leč zejména proto, že ještě před několika lety přinášely americké vládní dluhopisy tak mizerné úroky, že investor měl proti případnému poklesu jejich ceny jen velmi malou ochranu. Úrokový polštář prakticky neexistoval.
Nyní je situace jiná. Při výnosech přes pět procent už průběžný úrok představuje významnou součást očekávaného celkového zhodnocení. Investor tak nemusí nutně sázet na rychlý a prudký pokles úrokových sazeb. Může pro něj být zajímavý i scénář jejich pouhé stabilizace.
A pokud se naplní ne úplně nerealistický scénář, že vysoké úrokové sazby postupně ochladí ekonomiku, srazí akciové trhy, zvýší sháňku po bezpečných útočištích, včetně dluhu USA, takže povedou k poklesu dluhopisových výnosů, mohl by se k již nyní panujícímu vstupnímu vysokému úročení přidat ještě navíc notný cenový růst dluhopisů.
Tato kombinace činí současnou situaci z historického pohledu pozoruhodnou, svým způsobem bezprecedentní. Stále je třeba mít na paměti: u dluhopisů nelze zaměňovat uváděný výnos do splatnosti s celkovým zhodnocením za jeden rok. To může být mnohem vyšší, ale také záporné. Byť asymetrie je nyní značná: na „pólu zhodnocení“ teď realisticky láká dvouciferné celkové zhodnocení, na „pólu znehodnocení“ uklidňuje již dostatečně nafouknutý úrokový polštář. A uklidňuje na něm ještě něco: fakt, že další růst výnosu bude stále obtížnější, neboť bude vyvíjet stále dusivější tlak na celou americkou i globální ekonomiku, ale také na ziskovost firem, na akciové trhy, a nakonec i na centrální banku USA – aby obrátila svůj stávající kurs a vydala se svými úroky dolů.
Text má výhradně vzdělávací a informační charakter. Nepředstavuje individuální investiční doporučení. Uvedené výpočty jsou ilustrativní, vycházejí z údajů citovaných agenturou Bloomberg z října 2026 a nezahrnují všechny faktory ovlivňující skutečný výnos.
Elektřina v Česku stále zůstává poměrně drahá, v EU je letos třetí nejdražší. I proto vládní strany v proběhlých volbách pohořely
České domácnosti platí za elektřinu méně než před rokem. Přesto její cena zůstává v evropském srovnání vysoká. Podle nejnovějších údajů Eurostatu činila v prvním pololetí letošního roku průměrná cena elektřiny pro běžnou českou domácnost 7,01 koruny za kilowatthodinu. O rok dříve to bylo 7,95 koruny. Elektřina tak meziročně zlevnila o téměř 12 procent.
Při roční spotřebě tří tisíc kilowatthodin představuje rozdíl v průměrných cenách úsporu zhruba 2 800 korun. Konkrétní domácnosti však mohou ušetřit jinou částku v závislosti na smlouvě, tarifu a skutečné spotřebě.
Ke zlevnění elektřiny přispělo také rozhodnutí vlády převést od letošního ledna financování podporovaných zdrojů energie na stát. Domácnosti díky tomu přestaly platit příspěvek ve výši 599 korun za megawatthodinu včetně DPH. Podpora těchto zdrojů však nezanikla, její náklady se pouze přesunuly z účtů odběratelů do státního rozpočtu.
Ani zlevnění přitom neznamená, že by elektřina byla v Česku levná. Po zohlednění rozdílů v kupní síle vychází česká elektřina stále dráž než například v Německu, Rakousku či na Slovensku. Z 22 zemí EU, pro které jsou zatím dostupná nová data, je Česko třetí nejdražší. Vyšší ceny vykazují pouze Rumunsko a Polsko (viz graf Eurostatu níže). Po doplnění zbývajících zemí se však pořadí ještě může změnit.
Zatímco v nominálním vyjádření platí německé domácnosti za elektřinu více než české, při zohlednění rozdílů v cenových hladinách se situace obrací. Právě to ukazuje, proč samotné zlevňování ještě nemusí znamenat, že se elektřina pro české domácnosti stává v evropském srovnání skutečně levnou.
Nadále drahá elektřina ilustruje, proč voliči vládních stran jim v proběhlých komunálních volbách vyslali vzkaz nespokojenosti. Očekávali razantní redukci svých životních nákladů. Místo toho registrují určité zlevnění elektřiny, jehož příznivý dopad tlumí zdražující pohonné hmoty, rostoucí sazby hypoték nebo nadále nákladné bydlení. To vše při plánovaném schodku státního rozpočtu, který ještě překonává ty z doby vládnutí předchozího, Fialova, kabinetu. Lidé se tak stále táží, kam mizí stovky miliard deficitu, když je nepociťují na vlastní peněžence.
.png)
Jak to Putin skoulel s Trumpem. Drtivé ukrajinské útoky na ruské rafinerie se mu podařilo proměnit v americkou sankční úlevu Rusku
Ruský prezident Vladimir Putin přetavil těžkou ránu, kterou jeho zemi zasazují ukrajinské útoky na rafinerie, v diplomatický a ekonomický zisk. Americký prezident Donald Trump totiž uvolnil sankční omezení obchodu s ruskou naftou výměnou za příslib dodávek, k jejichž obnovení přitom Moskvu už stejně tlačily ekonomické zákonitosti. Trump tak může získat levnější naftu, kterou by ale světový trh mohl dostat i bez jeho zásahu. Putin naproti tomu získává něco, co si sám zajistit nemohl: americkou sankční výjimku.
Trump ještě v září zvažoval zákaz amerického vývozu nafty, aby zvýšil její dostupnost pro domácí motoristy a dopravce. Jeho vlastní ministr energetiky Chris Wright jej však před takovým opatřením varoval. Vysvětlil, že rafinerie nevyrábějí pouze naftu, nýbrž současně také benzin, letecké palivo a další produkty. Pokud by nemohly naftu vyvážet, začala by se jim hromadit ve skladech. Po vyčerpání skladovacích kapacit by musely omezit zpracování ropy, a tedy i výrobu benzinu či leteckého paliva. Výsledkem by paradoxně mohl být ještě větší nedostatek pohonných hmot a jejich další zdražení. Trump proto plošný zákaz amerického vývozu nafty nakonec nezavedl.
Jenže přesně před stejným problémem varoval 2. října ruský vicepremiér Alexandr Novak. Rusko totiž na rozdíl od USA vlastní zákaz vývozu nafty zavedlo. Jeho rafinerie ale vyrábějí podstatně více tohoto paliva, než domácí ekonomika spotřebuje. Novak proto připustil, že Rusko bude muset zákaz částečně zrušit, aby se mu nafta nehromadila v zásobnících a rafinerie nemusely omezovat výrobu ostatních produktů.
Rusko tedy mělo silnou vlastní ekonomickou motivaci vývoz obnovit. Tím spíše, že jeho rafinerie současně těžce poškozují ukrajinské dronové útoky. Podle srpnového odhadu S&P Global Energy byla v důsledku útoků mimo provoz téměř polovina primární rafinérské kapacity Ruska. Moskva tak potřebovala zabránit tomu, aby se k výpadkům výroby způsobeným ukrajinskými útoky přidal další problém: přeplněné zásobníky neprodané nafty. Ty by totiž mohly přinutit i dosud provozuschopné rafinerie omezit zpracování ropy, a tím také výrobu benzinu a dalších pohonných hmot.
Zde Rusku dobře posloužil Trump.
Putin 1. října na Valdajském fóru tvrdil, že Rusko má nafty dostatek, ale kvůli západním sankcím ji nemůže dostat na světové trhy. Takové tvrzení však bylo přinejmenším značně zjednodušující. Rusko totiž mohlo za určitých podmínek vyvážet naftu například do Brazílie či dalších zemí mimo západní sankční režim. A vlastní zákaz vývozu mohlo samo zrušit.
Navíc i kdyby ruská nafta zamířila výhradně do Brazílie, pomohla by zmírnit globální nedostatek paliva. Brazilští odběratelé by totiž mohli omezit nákupy od jiných dodavatelů, jejichž produkce by se následně uvolnila třeba pro Evropu či Spojené státy. Ceny nafty se utvářejí na propojeném světovém trhu, nikoli pouze podle toho, odkud pochází palivo tankované na konkrétní čerpací stanici.
Jinými slovy, Rusko mohlo na světové ceny nafty tlačit směrem dolů i bez Trumpovy sankční úlevy. Rozhodující by bylo, zda by obnovený ruský export skutečně představoval dodatečnou nabídku.
Trump přesto 9. října oznámil dohodu s Putinem o postupném uvolnění až 4,8 milionu tun ruské nafty, přibližně 36 milionů barelů. Americké ministerstvo financí současně vydalo dočasnou licenci, která povoluje vymezené transakce s ruskou naftou až do 7. dubna příštího roku.
Z Putinova hlediska jde o významný ústupek. Americká výjimka může rozšířit okruh odběratelů ruské nafty, usnadnit její financování a přepravu a zvýšit cenu, kterou ruští producenti skutečně inkasují. To vše v době, kdy Moskva potřebuje peníze na pokračování války.
Trump tedy Putinovi nabídnul úlevu za něco, co Putin – třeba podle zmíněných slov jeho ministra Novaka – vlastně potřeboval udělat tak jako tak. Pokud by Rusko obnovilo export i bez dohody, výsledný tlak na světové ceny nafty by vznikl rovněž, byť možná v menším rozsahu.
I tak tedy zásadní závěr zůstává: Putin od Trumpa získal sankční úlevu za příslib obnovit vývoz nafty, k němuž by jej ovšem dříve či později stejně přinutily přeplněné zásobníky a potřeba udržet ruské rafinerie v chodu…
Účinné ukrajinské útoky na ruský rafinérský průmysl tak Putin obrátil v americký sankční ústupek vůči Rusku, který ani nebyl potřeba…
Chorvatsku letos zdražuje státní dluh výrazněji než Česku, přesto tam hypotéky zlevňují. V ČR naopak zdražují
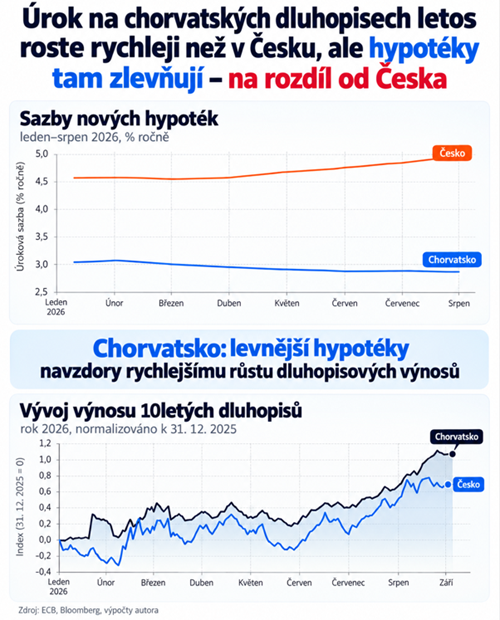
Vývoj hypotečních sazeb v Česku a Chorvatsku letos zpochybňuje rozšířenou představu, že za zdražováním českých hypoték stojí především růst výnosů tuzemských státních dluhopisů, způsobený údajným zhoršováním českých veřejných financí. Podle údajů Evropské centrální banky totiž v Chorvatsku hypotéky letos zlevňují, zatímco v Česku zdražují. Přitom výnosy desetiletých chorvatských státních dluhopisů rostou podle dat agentury Bloomberg výrazně rychleji než výnosy srovnatelných českých dluhopisů.
Průměrná úroková sazba nově sjednávaných hypoték v Česku vzrostla podle dat ECB od ledna do srpna letošního roku přibližně ze 4,55 na 4,94 procenta ročně. Naproti tomu v Chorvatsku ve stejném období klesla z přibližně 3,03 na 2,91 procenta. Zatímco tedy české hypotéky zdražily přibližně o 0,40 procentního bodu, chorvatské zlevnily zhruba o 0,12 bodu. Rozdíl ve vývoji činí více než půl procentního bodu.
Ještě pozoruhodnější je srovnání vývoje nákladů státního půjčování. Výnos desetiletých chorvatských vládních dluhopisů od začátku roku do počátku října vzrostl přibližně o 1,06 procentního bodu, zatímco výnos srovnatelných českých dluhopisů zhruba o 0,71 bodu. Chorvatsku tedy desetileté státní půjčování zdražilo přibližně o polovinu výrazněji než Česku. Přesto tam hypoteční sazby klesají.
Tato čísla představují vážný problém pro zjednodušené tvrzení, že za letošním růstem českých hypotečních sazeb stojí tuzemské rozpočtové hospodaření. Pokud by byl vztah mezi výnosy státních dluhopisů a cenou hypoték takto přímočarý, musely by hypotéky v Chorvatsku zdražovat ještě výrazněji než v Česku. Děje se ale pravý opak.
Samozřejmě nelze přehlížet, že chorvatské banky poskytují hypotéky v eurech, zatímco české v korunách. Pro jejich financování jsou tudíž relevantní odlišné úrokové swapy, měnová politika i očekávání budoucích sazeb. Výnos desetiletého státního dluhopisu navíc není přímým nákladem financování hypotéky s například pětiletou fixací. Ani statistiky ECB nemusejí zachycovat totožné složení nových úvěrů podle fixací v jednotlivých zemích.
Právě proto však nelze bez dalšího tvrdit ani opak, tedy že růst výnosů českých státních dluhopisů automaticky vysvětluje zdražování tuzemských hypoték. Významnou roli hraje cenová politika samotných bank, jejich konkurence, marže, očekávání budoucího vývoje úrokových sazeb či struktura nově poskytovaných úvěrů.
Chorvatský příklad ukazuje, že i při poměrně výrazném růstu výnosů státních dluhopisů mohou hypoteční sazby klesat. Český hypoteční trh proto nelze hodnotit pouze pohledem na vývoj státního zadlužování. Je namístě podrobněji zkoumat také to, nakolik se do cen hypoték skutečně promítá vývoj nákladů bankovního financování a nakolik jejich vlastní obchodní rozhodnutí.
Kdo letos Čechům tak mocně zdražuje hypotéky, když přitom v Polsku zlevňují?
Není to ani ČNB skrze své úroky, ani vláda skrze své deficity…
Kolem poměrně výrazně zdražujících hypoték v ČR se vyrojila řada nepochopení, na obou stranách pomyslné barikády.
Tak si je uveďme na pravou míru.
1. Ne, základní úroková sazba ČNB rozhodně není klíčovým vodítkem při stanovování sazeb hypoték. Takže to, že nyní aktuálně neroste, neznamená, že bankám objektivně nenarůstají náklady financování hypoték. ČNB nastavuje krátkodobou, čtrnáctidenní úrokovou sazbu, zatímco nejčastější současná fixace, tříletá, představuje období zhruba 80krát delší. O cenách hypoték tedy mnohem více vypovídá třeba cena tříletých peněz. Na ni už má ale dvoutýdenní sazba ČNB vliv jen dosti omezený.
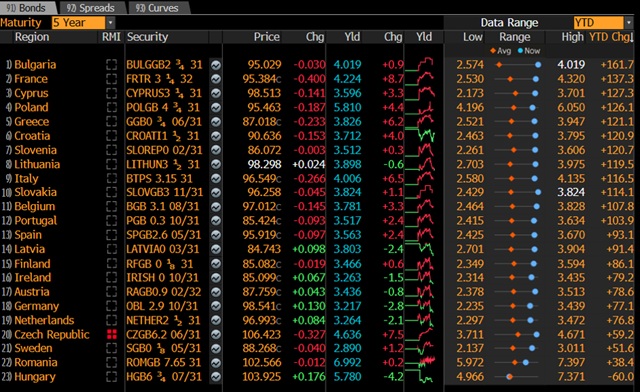
2. Ne, růst deficitu českého rozpočtu plánovaný pro příští rok a rozvolnění rozpočtových pravidel prakticky nijak nezvedá výnosy českých dluhopisů, tedy ani úroky na českém dluhu. Ilustrovat to lze třeba posledním sloupcem tabulky Bloombergu níže: úrok na českých pětiletých dluhopisech letos narůstá takřka nejméně v Evropě, méně než ve všech sledovaných zemích eurozóny, včetně třeba rozpočtově poměrně ukázněných Nizozemska nebo Německa. Proč zrovna pětileté dluhopisy? Prostě proto, že srovnatelnou tabulku tříletých dluhopisů Bloomberg nenabízí a pětiletá fixace hypoték je v ČR také poměrně častá. A třeba v takovém Polsku, jak uvidíme dále, dokonce v současnosti nejčastější.
3. Ne, sazby hypoték obecně, ani v ČR nutně nenásledují vývoj výnosu vládních dluhopisů. Takže i kdyby výnosy českých dluhopisů rostly z důvodu zadlužování vlády (což, jak už jsme si doložili, nerostou), zůstávalo by otázkou, zda hypotéky zdražují kvůli témuž. Vždyť z posledního sloupce výše zmíněné tabulky plyne, že v takovém už zmíněném Polsku letos výnos pětiletého dluhopisu narostl – do včerejšího odpoledne – více než dvakrát výrazněji než v Česku (o 126,1 bazického bodu vs. 59,2). Přesto v Polsku dle dat ECB letos hypotéky mírně zlevňují, zatímco v Česku zdražují (viz graf ECB níže).
.jpg)
4. Ne, sazby hypoték v ČR nutně plně nenásledují dokonce ani vývoj úrokových swapů, byť s ním jsou spjaty relativně nejtěsněji z uvedených proměnných. V Polsku letos výrazněji než v Česku narůstá nejen výnos pětiletých dluhopisů, ale i tříletých swapů (viz graf níže, z dílny Bloombergu). Přesto, jak už víme, v Polsku hypotéky zlevňují, zatímco v Česku citelně zdražují.
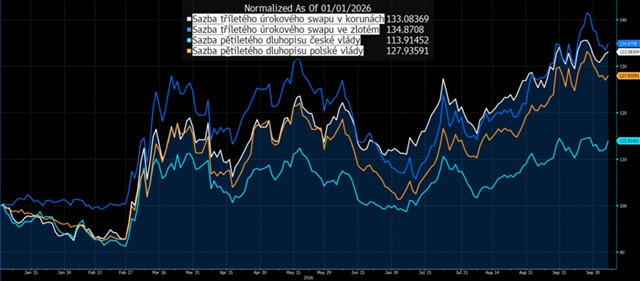
Swapy jsou pro banky klíčovým vodítkem, to ano, ale roli hrají také další faktory: intenzita konkurenčního boje mezi bankami, ochota bank stlačovat marže, struktura financování jednotlivých bank, cena vkladů či to, s jakým zpožděním se změny tržních sazeb propisují do klientských nabídek.
Buďme konkrétnější. Je tedy zřejmé, že hypotéky Čechům letos zdražuje mezinárodní vývoj, zejména dopady války v Íránu a uzavření Hormuzského průlivu do cen energetických surovin. Zdražující energie zvedají inflační tlaky a inflační očekávání, takže investoři a věřitelé žádají vyšší úrok, aby si jim půjčování a investování i přes výraznější inflaci stále vyplácelo. Nicméně proč tedy v Polsku, ale i v menšině dalších zemí EU hypotéky zlevňují? Jsou snad v Polsku a v některých dalších zemích imunní vůči uzavřenému Hormuzu?
Zůstaňme u našich severních sousedů. Platí totiž, že polské banky letos stlačují své marže na hypotékách výrazně rychleji než české. Ukazuje to porovnání vývoje sazeb nových hypoték podle ECB s vývojem tentokrát tedy pětiletých úrokových swapů, které představují důležitou tržní složku ceny dlouhodobých peněz pro banky.
Od konce loňského roku do konce letošního srpna vzrostla sazba pětiletého korunového swapu z 3,83 na 4,725 procenta. Zvýšila se tedy o 0,895 procentního bodu. V Polsku vzrostla za stejné období sazba pětiletého zlotého swapu z 3,74 na 4,56 procenta, tedy o 0,82 procentního bodu.
Tržní cena dlouhodobých peněz tak bankám zdražila v obou zemích velmi podobně, v Česku o něco výrazněji.
Vývoj hypotečních sazeb byl ovšem zcela odlišný. Podle harmonizovaných údajů ECB vzrostla průměrná sazba nových hypoték v Česku mezi lednem a srpnem z 4,46 na 4,84 procenta. Českým domácnostem tedy hypotéky zdražily o 0,38 procentního bodu.
V Polsku se přitom sazba ve stejném období snížila z 6,06 na 6,02 procenta, tedy o 0,04 procentního bodu.
Rozdíl lze dobře ilustrovat vývojem diferenciálu mezi hypoteční sazbou a pětiletým swapem, vlastně tedy vývoje marže. Pravda, není to čistá účetní marže banky, protože do diferenciálu vstupují také další náklady, kreditní riziko či struktura poskytovaných hypoték. Pro srovnání cenové politiky bank je však výmluvným ukazatelem.
V Česku se tato marže během sledovaného období zúžila přibližně o 0,515 procentního bodu, tedy o 51,5 bazického bodu. V Polsku se zúžila přibližně o 0,86 procentního bodu, tedy o 86 bazických bodů.
Polské banky tak letos poklesem své marže absorbovaly nejen celý růst pětiletých swapových sazeb, ale ještě něco navíc. Proto mohou polské hypotéky mírně zlevňovat, přestože tržní cena dlouhodobých peněz výrazně vzrostla.
České banky rovněž část zdražení peněz absorbovaly. Pětiletý swap vzrostl o 89,5 bazického bodu, zatímco sazba hypoték pouze o 38 bodů. Jejich marže se tedy citelně zúžila. Zdaleka však ne tolik jako v Polsku.
V tom tví hlavní část vysvětlení rozdílného vývoje hypotečních sazeb v obou zemích. Samotným růstem swapových sazeb nelze zdražování českých hypoték vysvětlit. Polsko ukazuje, že i při velmi podobném růstu tržní ceny dlouhodobých peněz mohou banky díky výraznějšímu stlačení marže klientské sazby dokonce snižovat.
Přitom stále nelze tvrdit, že polské banky mají celkově nižší hypoteční marže než české. Absolutní rozdíl mezi hypoteční sazbou a pětiletým swapem zůstává v Polsku vyšší. Rozdíl tkví v dynamice: polské banky letos tento prostor zmenšují podstatně rychleji než banky české.
Češi si levného másla dlouho neužijí
Češi si v posledních měsících zvykli na příjemnou věc: řada potravin zlevňuje. Máslo, mléko, některé druhy masa či další položky jsou levnější než před rokem a po inflačním šoku předchozích let to působí skoro jako návrat normálu.
Blahý pocit jim ale dlouho nevydrží. Ve světě se totiž znovu hromadí důvody, proč by potraviny měly zdražovat. Ne nutně tempem cenového šoku let 2022 a 2023, kdy se sešla energetická krize, válka na Ukrajině, rozvrácené dodavatelské řetězce a panika na komoditních trzích. Ale i tak. Období, kdy potraviny pomáhaly inflaci brzdit, se blíží ke konci.
První varování přichází ze světových trhů. Globální ceny potravin už nejsou v jednoznačně sestupném trendu. U řady komodit se trend otáčí vzhůru. Ceny v českých obchodech pochopitelně nevznikají ve vakuu, v izolaci od světového dění. Pšenice, kukuřice, olejniny, mléko nebo maso jsou součástí evropského a světového trhu. Co zdraží venku, dříve či později zpravidla také v Česku.
Další varování představují energie. Potraviny jsou ve skutečnosti mnohem energeticky náročnější zboží, než si člověk při pohledu na rohlík nebo jogurt uvědomuje.
Zemědělec potřebuje naftu do traktoru a kombajnu. Výrobce hnojiv upotřebí zemní plyn. Potravinářský závod elektřinu a teplo. Chladírna elektřinu. Kamion zase naftu. Supermarket energii na chlazení, vytápění a osvětlení. A obal často vzniká z ropných produktů.
Když tedy zdražuje ropa a plyn, zdražování nekončí na čerpací stanici – tam vlastně teprve začíná. Dražší energie postupně prostupují celým řetězcem produkce potravin. Obvykle se zpožděním za zdražováním u čerpacích stanic. Náklad nejprve zaplatí zemědělec, potom zpracovatel, dopravce a obchodník. Až nakonec jej vidí zákazník na cenovce v supermarketu.
Proto lze nyní hovořit o klidu před bouří. Či alespoň bouřkou. Cenovou bouřkou. Současná cena potravin mnohdy odráží nákladové poměry před několika měsíci, nikoli ty dnešní.
Situaci nepřidává ani počasí. Zemědělství zůstává jedním z mála zásadních odvětví ekonomiky, kde o výsledku hospodaření stále zásadně rozhoduje déšť, sucho, vedra nebo mráz. Stačí horší úroda v několika klíčových produkčních oblastech a cenový impuls se rychle šíří dál.
Jeden špatný rok ve významné pěstitelské oblasti zdraží obilí. Dražší obilí zdraží krmiva. Dražší krmiva následně maso, vejce nebo mléko. Slabší sklizeň cukrové třtiny či olejnin zase zasáhne cukr a rostlinné oleje. Potravinová inflace se proto zhusta kumuluje, ale jako série navazujících zdražení, která se po ekonomice šíří postupně. Nevzniká tudíž jako jeden prudký, rychlý šok, který třeba právě řidiči znají od čerpacích stanic.
Čtvrté varování má na svědomí geopolitika. Světové zemědělství je dnes vysoce produktivní, ale zároveň (i právě proto) vysoce závislé na mezinárodním obchodu. Potraviny, hnojiva i krmiva cestují přes půl světa. Jakmile se logistika zadrhne, zdražení na sebe nenechá dlouho čekat.
Stačí vyostření střetů v Černém moři, omezení exportu některého velkého producenta, napětí na Blízkém východě nebo narušení důležité lodní trasy a ceny komodit zareagují během několika dnů.
Stěžejní potíží není žádný z těchto varovných příznaků sám o sobě. Slabší úrodu lze nahradit dovozem. Dražší energii lze na chvíli schovat do marží. Potíž nastává tehdy, když se dražší energie, horší sklizeň a geopolitické komplikace dostaví současně. Což se právě děje.
Český spotřebitel má navíc ještě jeden důvod ke skepsi. Nynější zlevňování některých potravin je do značné míry důsledkem vysoké srovnávací základny předchozích let. Když něco nejprve zdraží o desítky procent a následně o několik procent zlevní, neznamená to návrat „starých dobrých časů“. Jde pouze o částečnou korekci předchozího markantního zdražení.
Přitom si ovšem lidé mohou současné zlevňování iluzorně vyložit jako nový dlouhodobý trend, jako onen nový normál. I když jde ve skutečnosti spíše jen o přestávku mezi dvěma fázemi zdražování.
Naštěstí ta nadcházející fáze nebude – doufejme – sestávat z tak dramatických skoků jako po zahájení války na Ukrajině.
Čím dál více signálů naznačuje, že se světové ceny řady zemědělských komodit přibližují dnu současného cyklu. Pokud k tomu zůstanou dražší energie a geopolitická rizika, viditelného růst maloobchodních cen se dočkáme už v příštím roce.
Což pro českou inflaci není dobrá zpráva. Potraviny totiž patří mezi položky, které domácnosti vnímají nejcitlivěji. Benzin člověk nekupuje každý den. Novou televizi jednou za několik let. Ale pečivo, mléko, maso nebo vejce vidí v obchodě každý týden.
Proto se změna potravinového trendu rychle propíše také do nálady domácností. Potravinová drahota rozhodně neřekla poslední slovo.
Pozn. red. Komentáře zahrnují období od 6. října (19.10.2026)